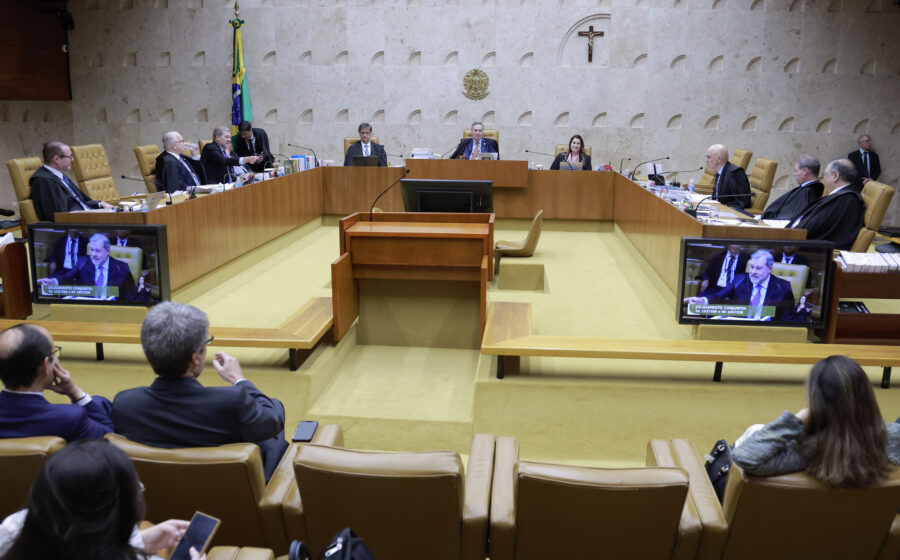
O Supremo Tribunal Federal (STF) selou definitivamente o destino das ações sobre perdas da poupança nos planos econômicos das décadas de 1980 e 1990. Nesta quinta-feira (12), a Corte rejeitou os últimos recursos e manteve a janela de adesão aberta até junho de 2027. Para quem ainda tem direito a receber, o relógio continua correndo — mas as portas para contestações foram trancadas.
O que foi decidido na prática
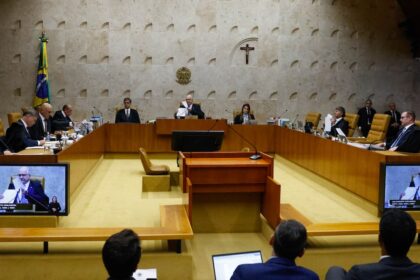
Os ministros negaram três embargos de declaração apresentados por entidades que, segundo o plenário, não possuíam legitimidade jurídica para questionar o acordo homologado em 2018. A decisão encerra um ciclo de litígios que se arrastava há mais de três décadas.
Com a rejeição dos recursos, dois efeitos imediatos:
- Encerramento definitivo do processo — não há mais instância para recorrer;
- Prazo preservado: poupadores e herdeiros têm até 30 de junho de 2027 para aderir ao acordo.
Quais planos estão cobertos
O acordo abrange correções de cadernetas de poupança durante a vigência de três planos heterodoxos:
- Plano Bresser (junho a dezembro de 1987);
- Plano Verão (janeiro a março de 1989);
- Plano Collor 2 (fevereiro a março de 1991).
Ficaram de fora o Plano Cruzado (1986) e o Plano Collor 1 (1990), que já tiveram tratamentos distintos em acordos anteriores ou decisões de mérito.
Como funciona a adesão
O mecanismo prevê pagamento escalonado conforme o valor a receber, com descontos progressivos sobre a diferença corrigida. Quem adere abre mão de discutir o mérito na Justiça — em troca, recebe sem precisar aguardar perícias ou recursos infinitos.
Até o último balanço divulgado pela AGU, mais de 300 mil adesões já foram formalizadas. O volume total de recursos provisionados pelos bancos para honrar o acordo supera R$ 12 bilhões.
Por que os recursos foram rejeitados
As entidades autoras dos embargos alegavam vícios na homologação e questionavam a representatividade das associações que assinaram o acordo. O relator, ministro Luís Roberto Barroso, entendeu que nenhuma delas detinha legitimidade processual — não eram partes no processo original nem representavam poupadores de forma abrangente.
A decisão foi unânime. Com isso, o STF evitou reabrir discussão sobre mérito já pacificado, priorizando a segurança jurídica e a efetividade do acordo coletivo.
O que muda para bancos e poupadores
Para as instituições financeiras, a decisão traz previsibilidade: o passivo contingente relacionado a esses planos deixa de ser incerto. Os provisionamentos podem ser ajustados com base no cronograma de adesões até 2027.
Para o poupador — ou seus herdeiros —, a mensagem é clara: quem não aderir até junho de 2027 perde o direito ao recebimento pelo acordo. Após essa data, a via judicial individual torna-se a única alternativa, com custos, prazos e incertezas muito maiores.
O que observar daqui para frente
Três pontos merecem atenção nos próximos meses:
- Campanhas de comunicação: bancos e associações de consumidores devem intensificar a divulgação para atingir poupadores que desconhecem o direito;
- Herdeiros e inventários: muitos titulares originais já faleceram; a localização de sucessores é o maior gargalo operacional;
- Fim do prazo: a proximidade de junho de 2027 costuma gerar corrida de última hora, o que pode congestionar canais de atendimento.
Se você ou alguém da família tinha poupança ativa entre 1987 e 1991, a recomendação prática é consultar o banco ou a plataforma oficial do acordo o quanto antes. O direito existe, a porta está aberta — mas não ficará aberta para sempre.