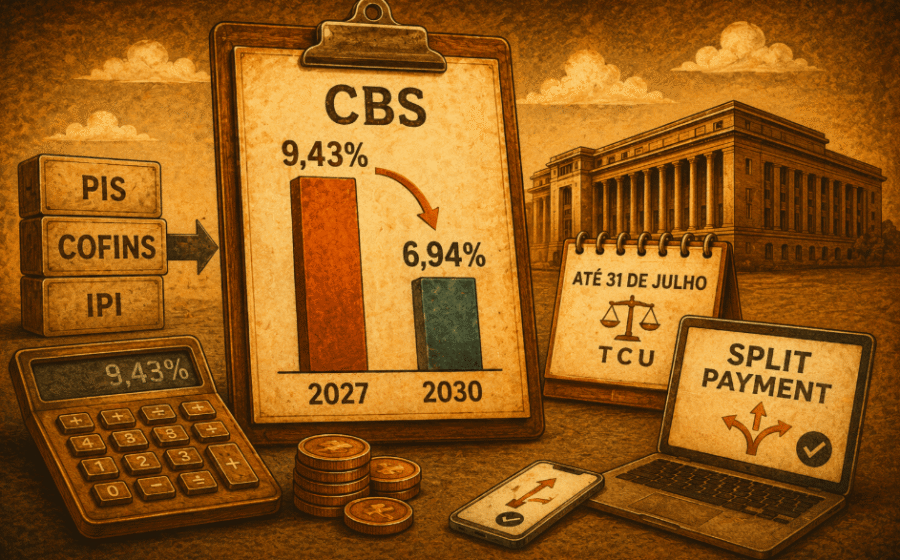
O tributarista Heleno Torres, professor da USP, afirma que o Senado tem base técnica para fixar a alíquota da CBS entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. A diferença bilionária no bolso do contribuinte depende de uma canetada dos parlamentares ainda este mês.
O poder que o Senado tem nas mãos
A Constituição desenhou uma divisão clara: ao TCU cabe a alíquota de referência; ao Senado, por resolução, a alíquota final. Torres argumenta que a Casa não está obrigada a referendar o número do Tribunal. O teto de 26,5% para a soma dos novos tributos (CBS + IBS) foi a promessa usada para aprovar a reforma — e só se sustenta se a CBS ficar na faixa dos 10%.
Se o Senado validar os 11,3%, a trava estoura. A conta não fecha sem onerar o IBS (estadual/municipal) ou furar o teto constitucional. Definir o percentual agora, em julho, permite que a Lei Orçamentária de 2026 nasça com receitas realistas.
Por que adiar a reforma é um tiro no pé
Torres é taxativo: não existe cenário perfeito de transição. “Ninguém aguenta mais conviver com o PIS e a Cofins”, diz, classificando a dupla como o maior indutor de litígios federais e um “câncer da economia”.
Empurrar a estreia para 2028 não resolve o despreparo. Em dezembro de 2027, muitos contribuintes ainda estariam atrasados. O sinal de prorrogação seria desastroso para a credibilidade do novo sistema e para as empresas que já investiram pesado em adaptação tecnológica e contábil.
O kit de sobrevivência para janeiro de 2027
Como mitigar o choque inicial sem adiar a data? O especialista propõe duas medidas administrativas imediatas da Receita Federal:
- Central de consultas unificada: canal direto para esclarecer dúvidas de interpretação na largada;
- Período de anistia acessória: 90 a 180 dias sem multas por erros em obrigações acessórias (entrega de arquivos, notas fiscais, escrituração).
A única hipótese de adiamento real seria a própria Receita declarar incapacidade técnica de operar a cobrança — cenário que Torres considera remoto.
A brecha da anterioridade nonagesimal
Há um detalhe jurídico que pode mudar o calendário de forma silenciosa. Para o professor, a CBS é uma “modificação” da contribuição anterior. Logo, a anterioridade nonagesimal (90 dias após a publicação da alíquota) se aplica, baseada no Art. 195, § 6º da Constituição.
A LC 214/2025 marcou o fim do PIS/Cofins para 1º de janeiro de 2027. Mas foi a lei complementar, não a Constituição, que fixou essa data. Basta nova lei complementar ajustar a revogação dos tributos velhos para coincidir com o fim dos 90 dias da CBS. Sem precisar mexer na Constituição.
Essa saída daria fôlego extra ao contribuinte e respeitaria a letra da lei, sem ferir a promessa de simplificação.
O que observar daqui para frente
Três movimentos definem o tamanho da conta no primeiro semestre de 2026: a resolução do Senado fixando a alíquota (esperada para julho), a edição de atos da Receita Federal regulando a transição sem multas acessórias e a eventual aprovação de lei complementar sincronizando a extinção do PIS/Cofins com a anterioridade da CBS. Empresários e contadores devem rodar simulações com 9,5%, 10% e 11,3% agora — a margem de erro zero deixa de existir no dia em que a resolução for publicada.