A vitória democrata nas eleições de meio de mandato nos Estados Unidos inverteu o tabuleiro político em Washington e coloca o agronegócio brasileiro sob uma nova lente de oportunidades e riscos. A troca de comando no Congresso força o governo atual a rever posições que tiram renda do campo americano, mas os desdobradores vão muito além da relação bilateral.
Dois eixos centrais explicam a virada: a guerra tarifária e o conflito no Irã. Ambos pressionam custos de insumos essenciais — fertilizantes, diesel e logística — e a pressão parlamentar por um recuo deve se intensificar nas próximas semanas.
O alívio imediato nos custos de produção
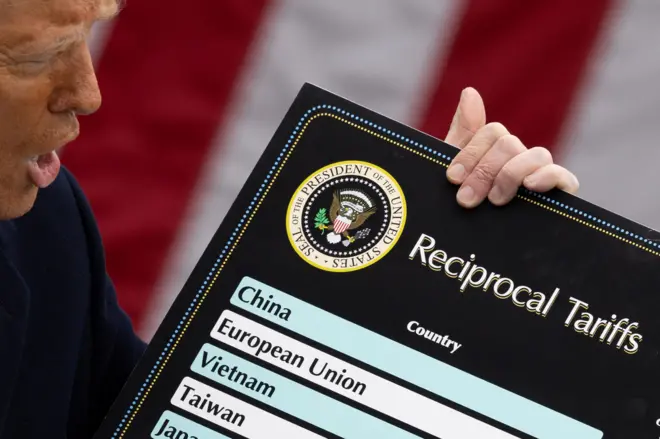
Com a nova configuração no Legislativo, a expectativa é de redução das barreiras comerciais impostas a parceiros como o Brasil. Hoje, taxas pesadas sobre metais importados encarecem máquinas e equipamentos agrícolas nos EUA, repassando custos ao produtor.
Se houver revisão tarifária, o efeito cascata beneficia o lado brasileiro de duas formas:
- Insumos mais baratos: Fim do conflito no Irã normaliza oferta de fertilizantes e diesel globalmente.
- Menos distorção cambial: Menos tarifas reduzem pressões inflacionárias internas nos EUA, evitando alta agressiva dos juros.
Mas há um contraponto estratégico: um agro americano mais competitivo disputa mercado a mercado com o produto brasileiro, especialmente na soja.
O xadrez da soja e a armadilha chinesa
Atualmente, a soja dos EUA paga 10% de tarifa extra na China; o Brasil, isento. Uma negociação sino-americana que elimine essa diferença tiraria vantagem competitiva brasileira. Ocorre que Pequim não tem incentivo para ceder agora: a fragilidade política do presidente americano enfraquece sua barganha até o fim do mandato.
Esse impasse mantém, por enquanto, a janela de preferência comercial aberta para o exportador nacional.
Farm Bill: a corrida contra o relógio de 2027
A lei agrícola americana (Farm Bill), vencida desde 2018 e prorrogada sucessivamente, ganhou urgência. Republicanos querem aprová-la ainda este ano pois projetam ser minoria no Senado a partir de 2027.
O texto em negociação mexe em três pilares sensíveis:
- SNAP (vales-alimentação): 37 milhões de beneficiários em 2025 (queda frente a 42 mi em 2024). O impasse sobre cortes e divisão de custos com estados travava a votação.
- Seguro e clima: Novas regras para cobertura de perdas climáticas e volatilidade de commodities.
- Mão de obra: Flexibilização de vistos para trabalhadores rurais, gargalo agravado pela política migratória restritiva.
A aprovação injetaria previsibilidade na renda do produtor americano, alterando curvas de oferta globais.
O mapa do poder mudou: 139 para 119
Dados do Farm Journal mostram queda na bancada ruralista: de 139 para 119 congressistas com perfil agro a partir de 2027. A renovação trouxe parlamentares com menos experiência setorial, o que pode dificultar a articulação de pautas técnicas.
O fato inédito é geográfico: pela primeira vez, todos os estados líderes nas principais commodities passaram a ter governadores ou senadores democratas.
- Iowa: Milho, suínos, ovos, etanol (Senado virou Dem).
- Texas: Maior rebanho bovino (Senado virou Dem).
- Kansas: Trigo de inverno e sorgo (Senado virou Dem).
- Illinois: Soja (já era Dem).
- Geórgia: Frango (já era Dem).
- Califórnia: Maior economia agro (já era Dem).
Estados como Carolina do Norte (tabaco), Carolina do Sul (hortaliças), Maine (mirtilo/lagosta) e Ohio (queijo suíço) completam a lista de viradas. A Flórida (açúcar de cana) manteve maioria republicana, mas Minnesota (açúcar de beterraba) segue democrata.
O que observar daqui para frente
O desafio democrata agora é traduzir votos em estabilidade regulatória. Para o empresário e investidor brasileiro, três variáveis mandam no curto prazo: a velocidade da descompressão tarifária, o desfecho da Farm Bill no Senado e a capacidade dos EUA de fechar acordo comercial com a China sem concessões que anulem a vantagem tarifária atual do Brasil. A janela está aberta; a gestão de risco deve ser recalibrada semanalmente.