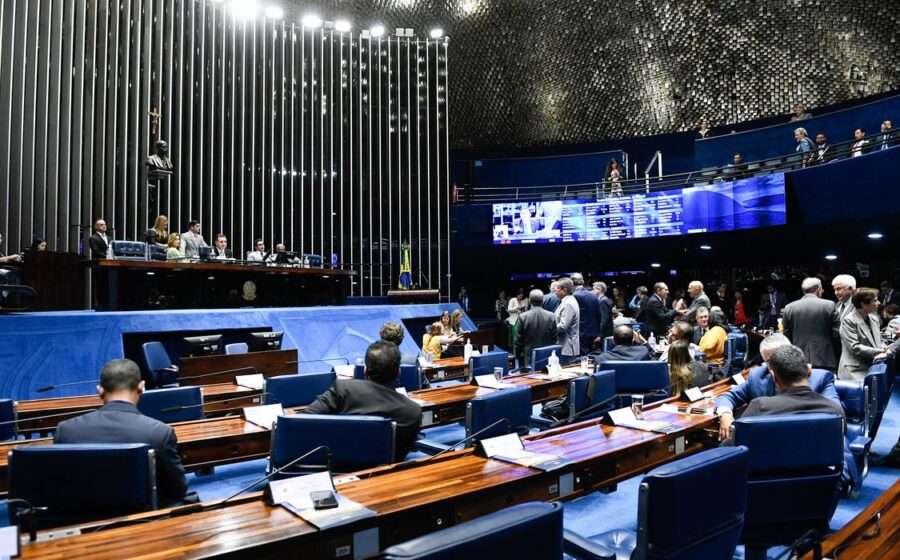
O Senado Federal tem respaldo técnico e constitucional para fixar a alíquota da CBS entre 9,5% e 10%, patamar bem abaixo dos 11,3% calculados pelo Tribunal de Contas da União. A decisão, porém, precisa sair ainda este mês para não travar o Orçamento de 2026.
O poder real do Senado sobre a alíquota
Segundo o tributarista Heleno Torres, professor titular da USP, a Constituição estabelece uma divisão clara de competências: ao TCU cabe definir a alíquota de referência; ao Senado, por resolução, cabe fixar a alíquota final. A Casa legislativa não está juridicamente obrigada a adotar o número do tribunal.
Essa leitura permite que os parlamentares alinhem a CBS ao teto global de 26,5% para a carga tributária, limite escrito na própria lei para garantir votos na aprovação da reforma. Se a alíquota de referência do TCU prevalecer, a trava estouraria.
Por que o teto de 26,5% muda o jogo
O cálculo é direto: a soma dos tributos federais (CBS), estaduais (IBS) e municipais não pode ultrapassar o patamar acordado. Com a alíquota de referência em 11,3%, a conta não fecha. Torres estima que, para honrar o compromisso político, o número final precisa cair para a faixa dos 9,5% a 10%.
- Alíquota de referência (TCU): 11,3%
- Faixa defendida para o Senado: 9,5% a 10%
- Trava legal total: 26,5%
Prazo curto: definição ainda este mês é vital
O especialista defende que a resolução seja votada imediatamente. Empresas precisam do valor exato para planejar 2026 e o próprio governo necessita da estimativa de arrecadação para fechar a peça orçamentária de dezembro. Sem a alíquota definida, a previsão de receita vira “chute”.
Mas o efeito mais relevante aparece no calendário da transição.
Adiar a reforma? “Sinal muito ruim”, diz especialista
Torres descarta a necessidade de prorrogar a entrada em vigor da CBS, marcada para 1º de janeiro de 2027. Para ele, não existe cenário de preparação total — nem agora, nem em 2028. “Ninguém aguenta mais conviver com o PIS e a Cofins”, resume, classificando os atuais tributos como o maior indutor de litígios federais.
Adiar a data enviaria mensagem negativa ao mercado, especialmente porque muitas companhias já investiram pesado em sistemas e compliance para a mudança. A única hipótese aceitável de postergação seria a Receita Federal alegar impossibilidade técnica operacional, o que considera improvável.
Duas saídas práticas para a transição sem traumas
Para suavizar o choque inicial sem mexer no calendário, o tributarista sugere medidas administrativas que a Receita pode adotar por conta própria:
- Criar uma central de consultas permanente para esclarecer dúvidas dos contribuintes em tempo real;
- Instituir período de adaptação sem aplicação de multas por falhas em obrigações acessórias (entrega de arquivos, notas fiscais, escrituração).
A noventena que ninguém está olhando
Há um detalhe constitucional crítico: a anterioridade nonagesimal (90 dias). Como a CBS é uma “modificação” da contribuição anterior, a alíquota só pode ser cobrada 90 dias após a publicação da resolução do Senado.
A Lei Complementar 214/2025 revoga PIS e Cofins em 1º de janeiro de 2027. Se a alíquota da CBS for publicada, por exemplo, em novembro de 2026, a cobrança só valeria a partir de fevereiro de 2027. Torres aponta a solução: uma lei complementar pode ajustar a data de extinção do PIS/Cofins para coincidir com o fim da noventena. Não precisa de emenda constitucional, apenas vontade política.
O que observar daqui pra frente
Três movimentos definem o curto prazo: a votação da resolução no Senado nas próximas semanas, a edição de atos normativos pela Receita Federal criando a central de dúvidas e a moratória de multas acessórias, e a eventual edição de lei complementar sincronizando o fim do PIS/Cofins com a anterioridade da CBS. Se o Senado cumprir o rito, o contribuinte saberá o custo real do novo modelo antes do réveillon. Caso contrário, 2027 começa com insegurança jurídica e orçamento descalibrado.