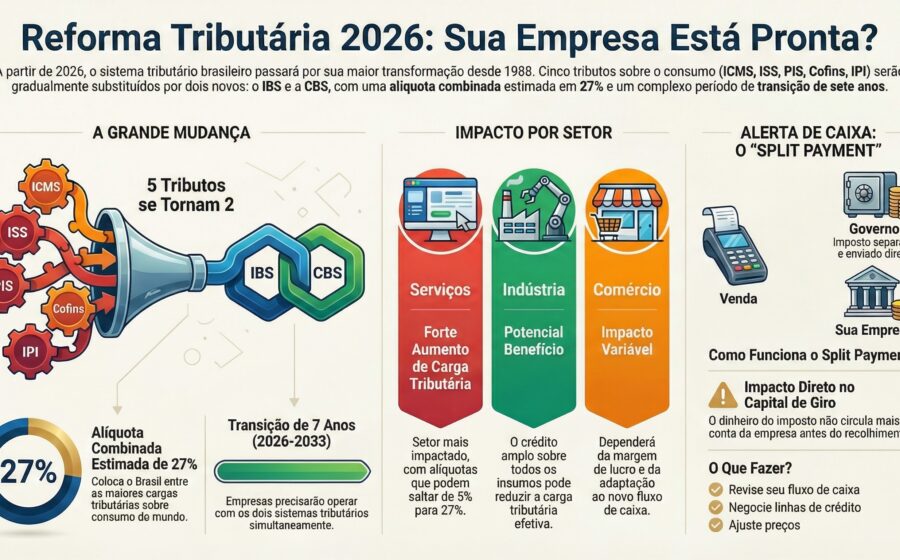
O Senado tem respaldo técnico e constitucional para fixar a alíquota da CBS (Contribuição sobre Bens e Serviços) entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. A definição, que deve sair ainda este mês, muda diretamente o caixa das empresas a partir de janeiro.
O tributarista Heleno Torres, professor da USP, afirma que a trava de 26,5% aprovada pelos parlamentares só faz sentido se a CBS ficar nesse patamar mais baixo. Mas há um detalhe jurídico que pode adiar o impacto no bolso: a anterioridade nonagesimal.
Por que o Senado não é obrigado a seguir o TCU
A Constituição separa as funções: ao TCU cabe definir a alíquota de referência; ao Senado, via resolução, fixar a alíquota final. A ordem é clara e hierárquica.
Torres explica que a alíquota de referência serve como parâmetro técnico, não como imposição. O Senado deve avaliar politicamente — com apoio da IFI (Instituição Fiscal Independente) — qual percentual cabe no teto de 26,5% da carga total (CBS + IBS).
Se a CBS ficar em 11,3%, a soma ultrapassa a trava acordada para aprovar a reforma. Por isso, a faixa de 9,5% a 10% é vista como a única compatível com o pacto político.
O relógio corre: definição ainda em novembro
O especialista defende que o Senado vote a resolução este mês. O motivo é prático: o Orçamento de 2025 será votado em dezembro e precisa de estimativas realistas de arrecadação.
Empresas também precisam do número para fechar planejamento tributário, precificação e sistemas de emissão de nota fiscal. Incerteza agora gera custo de compliance depois.
Adiar a reforma? “Sinal muito ruim”, diz especialista
Torres descarta prorrogar a entrada em vigor da CBS, prevista para 1º de janeiro de 2025. O argumento: não existe cenário de 100% de preparação.
- PIS e Cofins — chamados de “câncer da economia” pelo volume de litígios — serão extintos na mesma data.
- Muitas companhias já investiram milhões em adaptação de ERPs e processos.
- Adiar agora quebra a confiança na segurança jurídica do novo sistema.
A única hipótese de adiamento seria a Receita Federal alegar impossibilidade técnica operacional, o que Torres considera improvável.
Duas medidas para suavizar a transição
Como mitigar o choque sem mudar a data? O tributarista propõe ações administrativas imediatas:
- Central de consultas da Receita para tirar dúvidas de contribuintes em tempo real nos primeiros meses.
- Período de adaptação sem multas por falhas em obrigações acessórias (entrega de arquivos, escrituração, NF-e).
O foco seria punir apenas sonegação, não erros operacionais de implantação.
O “pulo do gato”: anterioridade de 90 dias pode valer
Outro ponto crítico: a anterioridade nonagesimal. Torres sustenta que a CBS, por ser uma “modificação” da contribuição anterior, exige 90 dias entre a publicação da alíquota final e a cobrança efetiva.
Isso significa que, se o Senado publicar a resolução em 20 de novembro, a CBS só poderia ser exigida a partir de meados de fevereiro — não em 1º de janeiro.
Para igualar as datas, bastaria uma lei complementar prorrogando a revogação do PIS/Cofins para coincidir com o fim dos 90 dias. Não precisa mexer na Constituição.
O que observar nas próximas semanas
Três movimentos definem o cenário de curto prazo: a votação da resolução no Senado (prazo sugerido: novembro), a publicação da alíquota final no Diário Oficial e a eventual edição de ato da Receita sobre o período de adaptação sem multas.
Empresários e contadores devem rodar simulações com alíquotas de 9,5%, 10% e 11,3% para dimensionar impacto no fluxo de caixa e no preço final. Quem sair na frente na parametrização de sistemas ganha tempo — e evita multas desnecessárias — quando a CBS efetivamente entrar em vigor.