Mais de 20 entidades de direito tributário assinaram carta aberta pedindo o adiamento da CBS (Contribuição sobre Bens e Serviços) para 2028. O documento, divulgado no sábado (31), expõe falhas operacionais que podem travar a adaptação das empresas. O que está em jogo vai além de prazos: é a segurança jurídica de todo o novo sistema.
O nó da alíquota e o prazo impossível
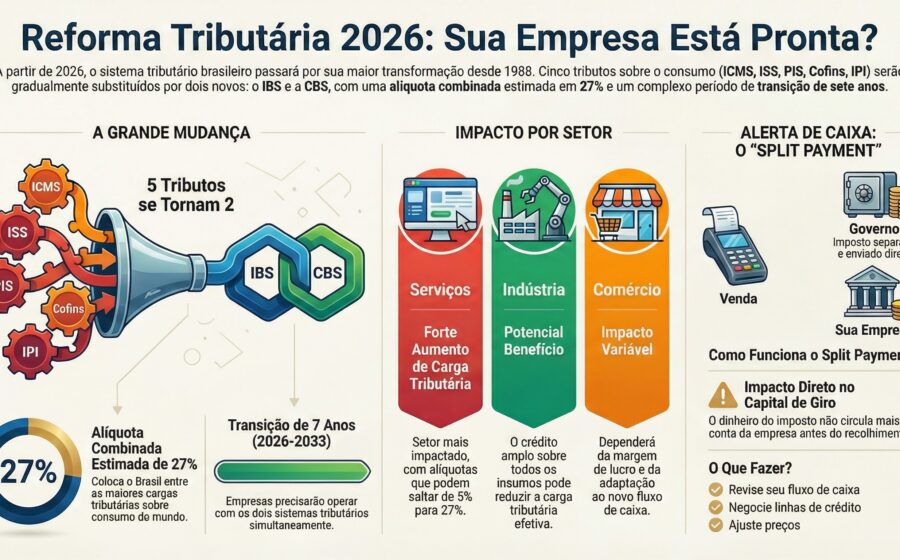
A principal preocupação é a definição da alíquota da CBS. O Senado tem até 15 de dezembro para fixar o percentual. Se o limite for usado, restam pouco mais de duas semanas para que empresas de todos os portes calculem impactos, renegociem contratos e ajustem preços antes de 1º de janeiro.
Para setores com cadeias longas ou margens apertadas, esse intervalo é impraticável. A carta alerta que a carga tributária efetiva pode variar significativamente entre atividades econômicas, exigindo análises setoriais que não cabem em 15 dias úteis.
Sistema de apuração ainda não funciona
O mecanismo de apuração assistida — que deve cruzar dados de operações para calcular CBS e IBS automaticamente — não está operacional. Sem essa ferramenta, contadores e departamentos fiscais não conseguem simular cenários nem validar processos internos.
O atraso na entrega da plataforma pública empurrou para o setor privado o ônus de testar sistemas às cegas. Empresas de ERP e emissores de nota fiscal também dependem de especificações técnicas que ainda não foram totalmente liberadas.
Adaptação interna: o custo oculto da pressa
- Parametrização de regras de crédito e débito nos ERPs
- Atualização de layouts de nota fiscal eletrônica
- Treinamento de equipes fiscais e contábeis
- Revisão de contratos de fornecimento e prestação de serviços
Cada item acima exige tempo de desenvolvimento, homologação e testes em produção. A carta argumenta que o ano de 2026, previsto como fase de testes, foi consumido por indefinições regulatórias do próprio poder público.
Risco de decisões judiciais contraditórias
Outro ponto técnico pouco debatido: o IBS começa a incidir em 2027 com alíquota de 0,1%, enquanto a CBS entra em 2027 ou 2028. Como ambos tributam bases semelhantes, mas tramitam em esferas judiciais distintas (estadual/municipal vs. federal), há risco real de julgamentos opostos sobre uma mesma operação.
Gustavo Brigagão, presidente do CESA, resume: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade”. A união de 26 entidades especializadas — da OAB-DF a institutos estaduais de direito tributário — sinaliza gravidade rara no meio jurídico.
O que observar nos próximos 60 dias
O Senado define a alíquota até meados de dezembro. Simultaneamente, o governo precisa entregar o portal de apuração assistida em condições de uso real. Se um dos dois falhar, a pressão por adiamento via medida provisória ou projeto de lei crescerá no Congresso.
Para o empresário, a recomendação prática é mapear agora quais contratos têm cláusulas de repasse tributário e quais sistemas precisam de atualização crítica. Quem deixar para janeiro corre risco de não conformidade já no primeiro mês de vigência.