A economista Monica de Bolle afirma que ambos os lados fazem leitura seletiva da proposta de André Lara Resende — e perdem o ponto central. O debate real não é sobre cortar juros na marra, mas sobre desindexar a dívida pública depois de 30 anos de adiamento.
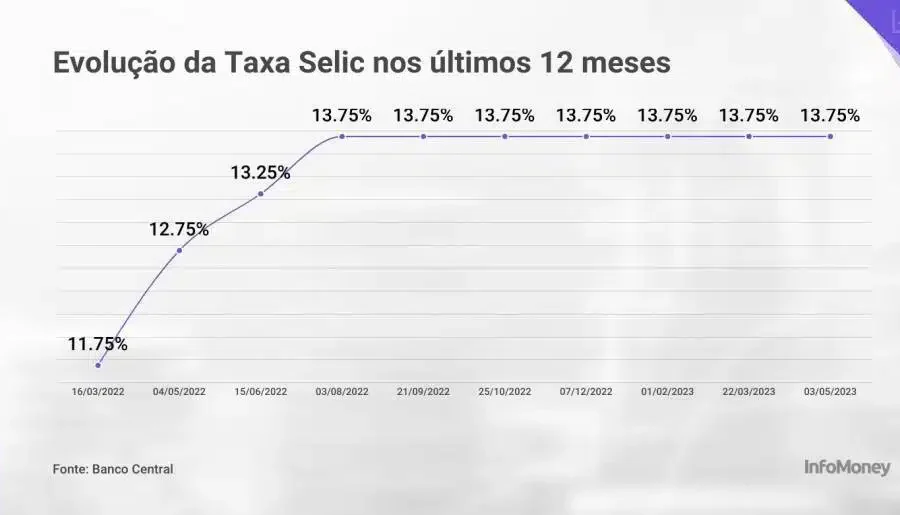
O artigo do formulador do Plano Real, publicado em setembro, propõe reduzir a Selic gradualmente até cerca de 7,5% ao ano em 12 meses. A reação foi imediata: mercado e Palácio do Planalto aplaudiram apenas os trechos que confirmavam seus vieses.
O ciclo vicioso que ninguém quer nomear
Hoje, a fatia da dívida atrelada à Selic atinge recordes históricos. Quando o Banco Central sobe os juros, a despesa do governo dispara no mesmo instante. O prêmio de risco sobe, o real se desvaloriza e a inflação pressiona — exigindo novos aumentos de juros.
É a armadilha da inércia inflacionária que o Brasil carrega há décadas. Lara Resende aponta o óbvio: juros altos deixaram de ser remédio e viraram parte do veneno.
Desindexação na prática significa reestruturação
Para De Bolle, que negociou reestruturações da Argentina e do Uruguai no FMI, tirar a dívida da Selic equivale a uma reestruturação voluntária. E não existe reestruturação sem ajuste fiscal.
Três condições para funcionar:
- Comunicação clara e coordenada entre política monetária, fiscal e externa
- Uso estratégico das reservas internacionais para amortecer o câmbio
- Compromisso crível de consolidação das contas públicas
Sem esse tripé, a fuga de capitais transforma a tentativa em crise cambial.
O conselho que não sai do papel
Lara Resende sugere criar um conselho para coordenar fiscal e monetário. Na teoria, faz sentido. Na prática, esbarra na federação: estados, municípios e estatais têm dinâmicas próprias e não respondem a um colegiado federal.
De Bolle resume: “Não há varinha de condão. Quem acha que basta abanar e a taxa cai, não entende como funciona a dinâmica da dívida indexada.”
O que observar nos próximos meses
O encontro entre Lara Resende e Lula sinaliza que o debate entrou na agenda oficial. O teste real será a capacidade do governo de apresentar, junto com qualquer sinal de queda de juros, um plano crível de desindexação progressiva da dívida — com metas fiscais que o mercado acredite. Sem isso, a Selic a 7,5% permanece no campo das teses acadêmicas, longe da realidade do Tesouro Nacional.