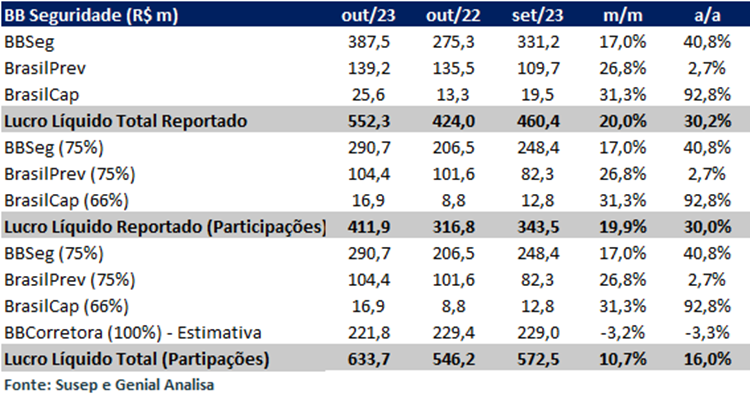
A BB Seguridade fechou o terceiro trimestre com lucro líquido recorrente de R$ 2,4 bilhões, superando as estimativas dos analistas, mas o alívio durou pouco. Horas após a divulgação do balanço, na noite de 11 de março, a companhia sinalizou uma revisão brusca: a projeção de prêmios emitidos para o ano passou a indicar retração de até 15%.
O resultado representa queda de 5,1% na comparação com o mesmo intervalo de 2025. O mercado esperava números mais fracos, mas poucos projetavam um corte tão agressivo na régua de faturamento futuro.
O número que pegou o mercado de surpresa
O lucro divulgado superou o consenso da Bloomberg, que gravitava em torno de R$ 2,2 bilhões. A performance operacional mostrou resiliência em um cenário de juros ainda elevados, com a carteira de previdência e os seguros de vida segurando a rentabilidade.
Contudo, a celebração dos analistas foi contida. O guidance anterior previa estabilidade ou leve expansão nos prêmios. A nova faixa, com teto negativo de 15%, muda radicalmente a tese de crescimento para 2026.
A revisão que mudou o tom da conversa
Em teleconferência com investidores, a gestão atribuiu a revisão a uma combinação de fatores macroeconômicos e estratégicos. Sem detalhar pesos específicos, a empresa citou:
- Desaceleração do crédito consignado, motor histórico dos seguros prestamista;
- Migração de clientes para produtos de menor ticket médio;
- Ambiente competitivo mais agressivo nas linhas de automóvel e residencial.
A projeção de despesas administrativas também foi ajustada para cima, pressionando a margem operacional projetada para o fechamento do exercício.
Por que o lucro subiu se a receita avisa que vai cair?
A aparente contradição tem explicação contábil. O resultado do trimestre beneficiou-se de ganhos financeiros expressivos — o float da companhia rendeu mais com a Selic em dois dígitos — e de sinistralidade comportada no ramo vida.
Ou seja: a qualidade do lucro atual é alta, mas a base de receita futura está encolhendo. Para o investidor de longo prazo, o alerta está no top line, não no bottom line deste relatório.
O efeito nos pequenos negócios e no canal BB
A redução esperada nos prêmios atinge em cheio a rede de agências do Banco do Brasil, principal canal de distribuição. Gerentes regionais relatam metas de cross-selling mais duras para compensar a queda orgânica.
Historicamente, o seguro prestamista responde por cerca de 40% da originação. Com o crédito consignado travado pela regra do teto de juros, a esteira de novos contratos perdeu velocidade. A companhia não divulgou projeção de recuperação para essa linha específica.
O que observar daqui para frente
Três variáveis ditarão o preço da ação nos próximos 90 dias: a evolução da inadimplência no consignado (que impacta o seguro prestamista), a capacidade de repricing nos ramos elementares e o ritmo de captação líquida na previdência aberta.
Se a taxa Selic iniciar o ciclo de queda projetado para o segundo semestre, o resultado financeiro — grande vilão da comparação anual — alivia. Mas, sem crescimento de prêmios, a BB Seguridade deixa de ser uma história de expansão para virar uma aposta em eficiência e dividendos. O mercado já precificou o lucro de hoje; o desafio agora é precificar a receita de amanhã.