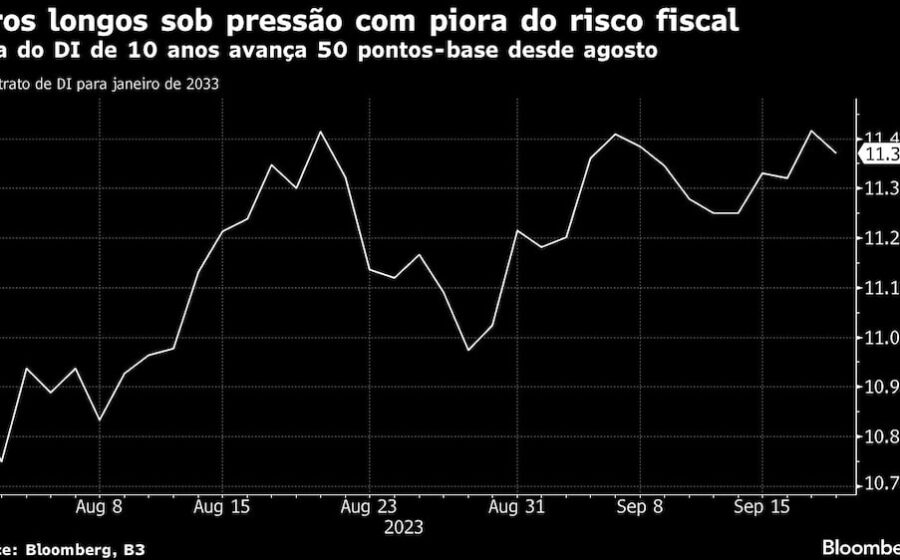
As taxas dos contratos de Depósito Interfinanceiro (DI) abriram a semana em alta firme, com os vértices longos liderando o movimento. O DI para janeiro de 2035 saltou para 15,52%, ante 15,33% do fechamento anterior — uma abertura de 19 pontos-base em uma única sessão.
O gatilho? Uma notícia de fim de semana sobre um possível encontro entre o presidente eleito e um dos arquitetos do Plano Real. Mas o mercado não reagiu ao nome, e sim à proposta que ele carrega.
A proposta que assustou a curva de juros
André Lara Rezende, economista convidado para conversar com a equipe de transição, defende publicamente um corte programado da Selic dos atuais 13,75% para 7,5% em doze meses. O argumento: juros mais baixos reduziriam o custo da dívida pública e dispensariam cortes profundos de gastos.
O plano inclui ainda o uso de parte das reservas internacionais — hoje acima de US$ 380 bilhões — para conter pressões cambiais. A combinação soou, para a maioria dos analistas, como uma receita para desancorar expectativas de inflação.
Por que os juros longos sentiram mais
Enquanto o DI curto (jan/2024) subiu modestos 3 pontos-base, o vértice de 2035 avançou quase 20. A razão é simples: a incerteza fiscal afeta principalmente o prêmio de risco de longo prazo.
- DI jan/2028: 14,56% (+8 pts-base)
- DI jan/2035: 15,52% (+19 pts-base)
- Inclinação da curva (2035-2028): 96 pts-base, maior nível em semanas
Gabriel Jardim, CEO da Trade Arena, resume: “Enquanto não houver clareza sobre a condução da economia e sobre a regra de gastos, o ajuste aparece primeiro no câmbio e nos juros longos”.
O que o Focus e a Reuters divergem sobre o Copom
Na quarta-feira, o Comitê de Política Monetária anuncia sua decisão. Aqui, o consenso se quebra:
- Boletim Focus (BC): mediana aponta corte de 0,25 pp, mas projeta Selic a 13,50% no fim de 2023 (antes 13,25%)
- Pesquisa Reuters: maioria vê manutenção em 13,75% nesta reunião
A diferença revela o dilema: o mercado precifica um início de afrouxamento, mas já embute uma taxa terminal mais alta devido ao risco fiscal.
Cenário externo adiciona pressão
Não é só ruído doméstico. Os rendimentos dos Treasuries de 10 anos operam acima de 4,1%, com investidores globais digerindo as eleições de meio de mandato nos EUA e o balanço da Apple. Juros americanos mais altos por mais tempo reduzem o apetite por risco em emergentes — e o Brasil, com seu fiscal em debate, costuma pagar o preço mais caro.
O que observar nos próximos dias
Três variáveis vão ditar o ritmo da curva nas próximas sessões: a confirmação (ou não) do encontro com Lara Rezende, o comunicado do Copom na quarta-feira e, principalmente, os primeiros sinais da regra fiscal que substituirá o teto de gastos. Enquanto a âncora nominal não aparecer, o prêmio de risco continuará embutido nas taxas longas — e quem precisa alongar dívida ou hedge de inflação sentirá o custo na ponta do lápis.