Mais de 20 das principais entidades de Direito Tributário do país assinaram uma carta aberta pedindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: a menos de três meses do início previsto, regras essenciais continuam indefinidas e sistemas críticos não funcionam.
O documento, divulgado no sábado (31), expõe um cenário de insegurança jurídica que atinge diretamente o caixa e a operação de empresas de todos os portes. Se o cronograma não mudar, contribuintes terão semanas para adaptar contratos, preços e ERPs com base em uma alíquota que o Senado só deve definir em meados de dezembro.
O gargalo da alíquota e o calendário impossível
A preocupação central gira em torno da definição da alíquota da CBS. Pela legislação atual, o Senado tem até 15 de dezembro para fixar o percentual. Isso deixaria uma janela de pouco mais de duas semanas para que empresas:
- Avaliem o impacto real na carga tributária por setor;
- Renegoceiem contratos de longo prazo;
- Atualizem tabelas de preços e sistemas de faturamento;
- Parametrizem créditos e débitos nos ERPs.
Para as entidades signatárias, o prazo é tecnicamente inviável diante da complexidade das cadeias produtivas brasileiras. O ano de testes de 2026, previsto na lei, não cumpriu sua função — atribui-se o atraso à demora do próprio poder público em disponibilizar regras e ferramentas.
Sistema de apuração assistida ainda não roda
Outro ponto crítico: o mecanismo de apuração assistida da CBS e do IBS (Imposto sobre Bens e Serviços) não está operacional. A ferramenta deveria cruzar dados das operações dos contribuintes para auxiliar no cálculo dos tributos. Sem ela, não há como validar procedimentos, testar integrações ou treinar equipes com antecedência mínima.
Empresas de tecnologia tributária relatam que, sem o ambiente de homologação funcionando, qualquer desenvolvimento interno vira “tiro no escuro”. O risco de erros sistemáticos na estreia do tributo — com reflexos em autuações e passivos futuros — é considerado alto pelos signatários.
Conflito de competência entre IBS e CBS assusta juristas
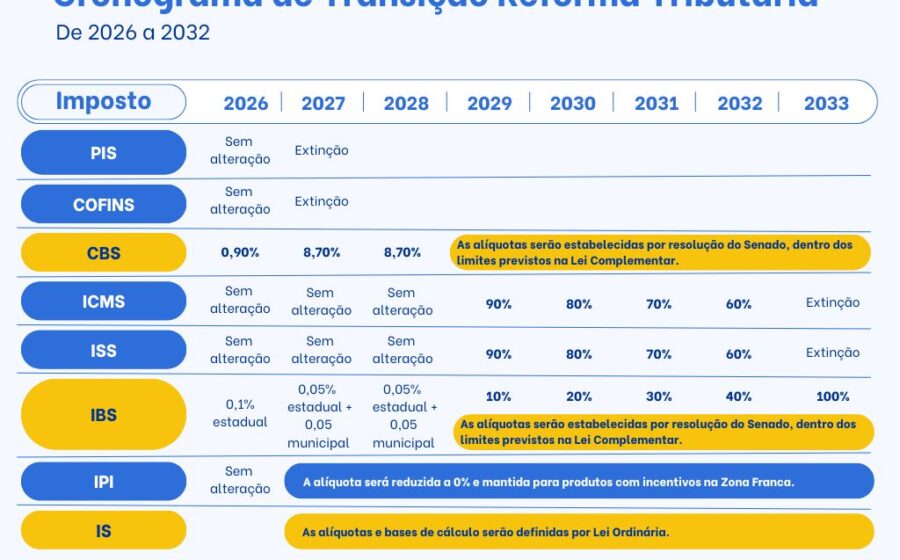
Um detalhe técnico passa despercebido pela maioria dos gestores, mas preocupa advogados tributaristas: a partir de 2027, o IBS já incide com alíquota de 0,1%, enquanto a CBS começa em 2027 (ou 2028, se adiada). Como os dois tributos podem incidir sobre a mesma operação, mas pertencem a esferas federativas distintas — CBS é federal, IBS é estadual/municipal —, há risco real de decisões judiciais contraditórias para um mesmo fato gerador.
Não existe hoje uma estrutura processual unificada para harmonizar esses entendimentos. O resultado provável: judicialização em massa, insegurança para provisionamento e custos adicionais de compliance jurídico.
O que as entidades propõem na prática
A carta não pede o fim da reforma — as 26 signatárias declaram apoio aos objetivos de simplificação, transparência e neutralidade. O pleito é por condições técnicas mínimas antes da largada:
- Adiar a vigência efetiva da CBS para 1º de janeiro de 2028;
- Reservar 2027 como ano de testes reais, com sistemas públicos funcionando;
- Criar mecanismos de harmonização jurisdicional entre IBS e CBS;
- Garantir tempo hábil para revisão contratual e repricing.
Gustavo Brigagão, presidente do CESA, resume: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica.”
O que observar daqui para frente
O Senado deve votar a alíquota da CBS até 15 de dezembro. Acompanhe a tramitação: se o prazo for mantido, prepare-se para um janeiro de 2027 de improvisação generalizada. Empresas que anteciparem mapeamento de impacto por cenário de alíquota (mínima, média, máxima) ganharão semanas de vantagem na adaptação de sistemas e contratos.
Outro termômetro: a Receita Federal e o Comitê Gestor do IBS devem publicar cronogramas de disponibilização do ambiente de apuração assistida. Atrasos nesses marcos reforçam o pleito das entidades e aumentam a probabilidade de adiamento legislativo.
Por fim, revise cláusulas de revisão de preços e repartição de tributos em contratos vigentes. A transição para o modelo dual (CBS + IBS) vai testar a redação de cada acordo — e a conta chega no fluxo de caixa.