O Tesouro Nacional cravou dois números que definem o tamanho do desafio fiscal da próxima década: sem superávits primários, a dívida bruta salta para 91,5% do PIB em 2036; com um esforço de 0,5% do PIB ao ano, ela recua para 81,1%. A diferença de dez pontos percentuais resume a encruzilhada onde o país estacionou.
As projeções constam no Relatório de Riscos Fiscais, divulgado nesta terça-feira (2) — data que não passou despercebida, já que a publicação ocorreu apenas após o término do calendário eleitoral. O documento não traz opiniões, mas expõe a aritmética implacável que espera o próximo governo.
O abismo entre ajuste e inércia
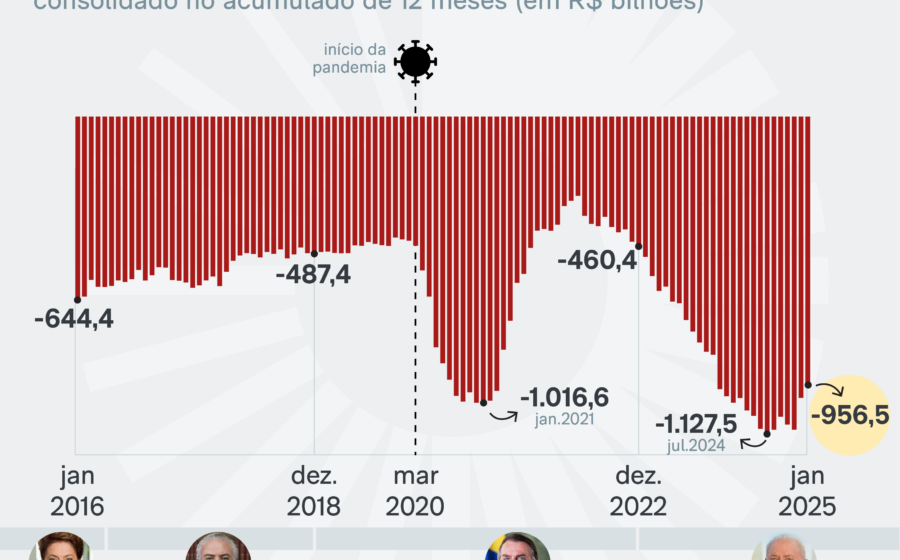
O cenário-base desenha uma trajetória de alta contínua. A dívida deve fechar 2026 em 83,7% do PIB, subindo 5,1 pontos percentuais apenas neste ano. A escalada continua até 2030, quando atinge 89,7%, pressionada pelo custo do endividamento.
O mecanismo é simples e cruel: entre 2026 e 2030, os juros nominais adicionam 8,4 pontos percentuais do PIB ao ano à dívida. O crescimento econômico desconta apenas 6 pontos. Ou seja, mesmo crescendo, o país encolhe em termos fiscais — o “juros sobre juros” vence a expansão da economia.
- Cenário base (sem superávit): 91,5% do PIB em 2036.
- Cenário com superávit de 0,5%: 81,1% do PIB em 2036.
- Cenário otimista (crescimento + juros baixos): 71,3% do PIB.
- Cenário de estresse (déficit + juros altos): 103,4% do PIB.
Juros comem o crescimento: a armadilha da dinâmica atual
O relatório escancara a dinâmica perversa: o carregamento da dívida (juros) pesa mais que o denominador (PIB). Enquanto a taxa de juros real permanecer acima da taxa de crescimento real sustentável, qualquer parada no superávit primário faz a razão dívida/PIB disparar.
Não houve alteração nas estimativas em relação ao PLOA 2027 enviado ao Congresso. Porém, após a entrega do projeto, o governo adotou medidas fiscais adicionais que ainda não estão totalmente precificadas nas projeções oficiais — o que abre espaço para revisões, para melhor ou para pior.
O que o governo prepara nos bastidores
No mesmo dia da divulgação do relatório, o ministro da Fazenda, Dario Durigan, sinalizou a estratégia: um ajuste gradual que respeite compromissos de campanha, mas que altere a regra do jogo. A proposta central envolve reduzir o teto de crescimento real das despesas obrigatórias dos atuais 2,5% para algo entre 1,5% e 2%.
Além da mudança no arcabouço, o Ministério prepara uma PEC (Proposta de Emenda à Constituição). O objetivo é dar ao Executivo ferramentas para perseguir o centro da meta fiscal, permitindo congelar mais recursos do Orçamento se a trajetória da dívida sair do trilho. É uma aposta na flexibilidade para evitar o descumprimento das regras.
Estatais: a conta oculta que pode pesar mais
Um ponto de atenção que foge ao radar do debate sobre meta de primário é o risco de aportes emergenciais em empresas estatais. O Tesouro lista explicitamente essa possibilidade como risco fiscal relevante para os próximos anos.
O Orçamento de 2027 já carrega um exemplo concreto: R$ 6 bilhões previstos para capitalização dos Correios. O valor decorre de cláusula de empréstimo de R$ 12 bilhões tomado pela estatal com cinco bancos em dezembro de 2025, que exige aporte da União até o fim de 2027.
Outro foco de tensão é a Eletronuclear. A empresa enfrenta deterioração financeira aguda, impulsionada pelos custos de Angra 3 e pela incapacidade das receitas de Angra 1 e 2 de cobrirem a operação integral. Sem solução, a conta chega no Tesouro.
Três futuros possíveis: onde você aposta?
O relatório não aposta em um único número. Ele entrega um leque que deve guiar a tomada de decisão de investidores e gestores:
- Otimista: Reformas estruturais aprovadas, crescimento acima do potencial e juros estruturais mais baixos levam a dívida a 71,3%.
- Base: Manutenção do cenário atual, com leve melhora fiscal, estabiliza em torno de 90%.
- Estresse: Déficits persistentes, baixo crescimento e juros altos empurram a dívida para 103,4% — território de insolvência técnica.
O que observar daqui para frente
A leitura fria dos números deixa uma lição prática: a trajetória da dívida não é uma variável exógena, mas o resultado de escolhas políticas que serão testadas no Congresso nos próximos meses. A aprovação da PEC do ajuste, a definição do novo teto de gastos e a capacidade de gerar superávits primários consistentes ditam qual das colunas acima se materializa.
Para o agente de mercado, o monitoramento deve focar em três variáveis de alta frequência: a evolução da receita líquida (sem truques contábeis), a execução orçamentária das despesas obrigatórias sob a nova regra de crescimento e, crucialmente, a taxa de juros real implícita nas curvas de juros longas. Se o juro real persistir acima de 6% ao ano, o cenário base tende a migrar para o de estresse — com ou sem PEC aprovada.