Mais de duas dezenas de entidades especializadas em Direito Tributário assinaram carta aberta solicitando o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O pedido não é oposição à reforma: é um alerta sobre a inviabilidade técnica do calendário atual.
O documento, divulgado no sábado (31), expõe um cenário onde empresas teriam menos de três semanas entre a definição da alíquota pelo Senado — prevista para 15 de dezembro — e o início da vigência, em 1º de janeiro. Para setores com cadeias longas e contratos plurianuais, o prazo é inexequível.
Os quatro gargalos que travam a preparação
A carta estrutura o pedido em torno de quatro problemas concretos, todos decorrentes de atrasos do próprio poder público:
- Alíquota indefinida: o percentual da CBS pode ser fixado apenas em 15 de dezembro, deixando janela de ~15 dias para precificação, renegociação contratual e atualização de sistemas.
- Apuração assistida inoperante: a ferramenta que cruzará dados das operações para calcular o tributo não está pronta, impedindo testes reais.
- Sistemas internos desatualizados: ERPs, emissores de nota fiscal e controles de crédito/débito precisam de parametrização que depende de regras finais.
- Conflitos judiciais sem procedimento: IBS (0,1% em 2027) e CBS terão competências jurisdicionais distintas, criando risco de decisões contraditórias sobre a mesma operação.
Por que 2027 não serve como “ano de teste”
O argumento central das entidades é que 2026 — desenhado originalmente como período de transição — não cumpriu sua função. Atrasos na regulamentação e na entrega de ferramentas públicas consumiram o tempo que seria de adaptação. Gustavo Brigagão, presidente do CESA, resume: “O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
Com isso, 2027 passaria a ser o verdadeiro ano de testes, e a vigência efetiva da CBS deslocaria para 2028. A proposta inclui alterações normativas para garantir: revisão de contratos, funcionamento pleno da apuração assistida, adaptação de estruturas empresariais e mecanismos de harmonização judicial entre IBS e CBS.
O que muda na prática para quem opera no dia a dia
Se o calendário se mantiver, o impacto imediato recai sobre três frentes operacionais:
- Precificação e contratos: margens precisam ser recalculadas com a alíquota final; contratos de longo prazo exigem aditivos ou cláusulas de revisão.
- Tecnologia e compliance: equipes de TI e fiscal terão que implementar mudanças em produção sem ambiente de homologação confiável.
- Risco de autuações e litígios: a ausência de procedimento unificado para disputas aumenta a insegurança jurídica desde o primeiro dia.
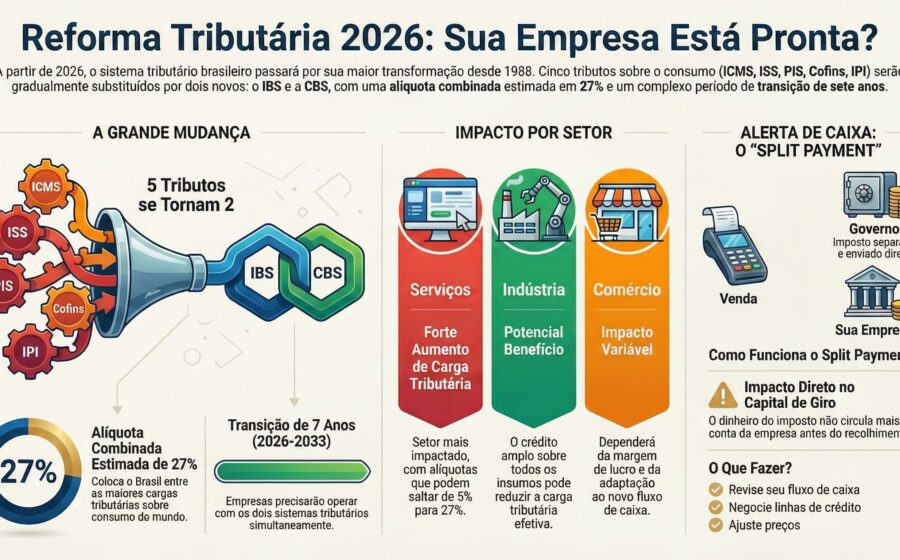
Setores com alta intensidade de insumos e cadeias longas — indústria, atacado, logística — tendem a sentir o efeito com mais força, dada a complexidade de repactuar preços em cascata.
O que observar nas próximas semanas
A definição da alíquota da CBS pelo Senado até 15 de dezembro é o gatilho decisivo. Acompanhe também a publicação de atos normativos que regulamentem a apuração assistida e a criação de câmaras de harmonização de conflitos entre IBS e CBS. Se o prazo não for estendido, reserve capacidade da equipe fiscal e de TI para janeiro: a operação real começará sem rede de segurança testada.