O teto de faturamento do MEI saltará para R$ 140 mil em 2028, mas a comemoração esconde um detalhe perigoso na declaração de Imposto de Renda. Faturar mais pode significar pagar muito mais tributos se o empreendedor não se preparar.
O novo limite e o que muda na prática
O Senado aprovou a escalada do teto: R$ 110 mil em 2027 e R$ 140 mil em 2028. Hoje, o limite trava em R$ 81 mil. A regra também dobra a capacidade de contratação, permitindo até dois funcionários com carteira assinada.
A sanção presidencial é o próximo passo, mas a contabilidade já alerta: o impacto real bate na pessoa física do titular. Não existe almoço grátis quando a receita bruta cresce sem planejamento tributário.
A armadilha do lucro presumido no IRPF
Quem não tem contabilidade regular cai na regra do lucro presumido. A Receita Federal aceita como isenta apenas uma fatia fixa do faturamento. O resto vira renda tributável na declaração anual.
Veja como os percentuais mudam o jogo no teto de R$ 110 mil (valor de 2027):
- Comércio e Indústria (8%): apenas R$ 8,8 mil isentos; R$ 101,2 mil tributáveis.
- Transporte de passageiros (16%): R$ 17,6 mil isentos; R$ 92,4 mil tributáveis.
- Prestação de serviços (32%): R$ 35,2 mil isentos; R$ 74,8 mil tributáveis.
No cenário de serviços, a parcela tributável mensal supera R$ 6,2 mil. Isso coloca o empreendedor acima da faixa de isenção total do IRPF, que hoje é de R$ 5 mil.
Como escapar da tributação alta: a contabilidade regular
Manter escrituração contábil muda completamente a equação. Com registros formais, o lucro real comprovado substitui a presunção legal. Se o negócio gasta muito para operar, a parcela isenta sobe — podendo chegar a 100% do lucro efetivo.
O contador Rodrigo Sangali explica a mecânica: o titular recebe um pró-labore (tributado na fonte) e o restante sai como distribuição de lucros (isenta). Mas isso só vale com contabilidade em dia. “Sem escrituração, o Fisco presume que você lucrou quase tudo”, resume.
Faixa de isenção de R$ 5 mil: onde o MEI se encaixa?
Desde janeiro de 2026, rendimentos até R$ 5 mil mensais são isentos. Há redução gradual até R$ 7.350. O problema: o cálculo do IRPF usa o rendimento tributável apurado, não o faturamento do CNPJ.
Um prestador de serviços no teto de R$ 110 mil tem base tributável estimada em R$ 74,8 mil/ano (R$ 6.233/mês). Ele cai na zona de transição da nova tabela. O imposto final dependerá de deduções legais (dependentes, previdência, saúde), mas a margem de segurança desapareceu.
Obrigações que não mudam: DAS e declaração anual
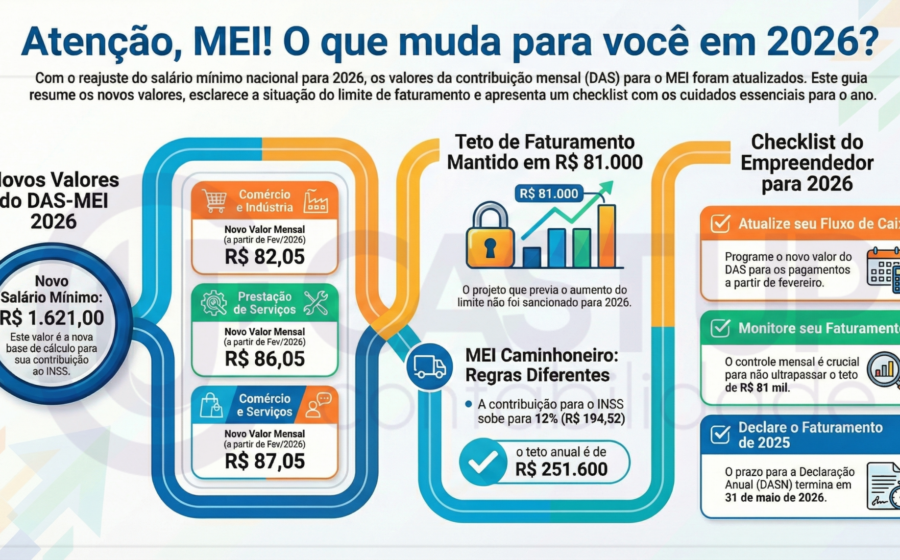
O aumento do teto não altera o DAS. A guia mensal segue fixa (INSS + ICMS/ISS), sem virar percentual sobre a receita. A Declaração Anual do Simples Nacional (DASN-SIMEI) continua obrigatória todo ano, mesmo com faturamento zero.
A contadora Ana Rita Nico faz a separação essencial: “O CNPJ tem suas obrigações. A pessoa física só declara IRPF se encaixar nos critérios gerais da Receita”. Ser MEI não obriga a entregar a declaração de pessoa física, mas faturar R$ 140 mil torna isso quase inevitável.
Contratação e volta ao MEI: pontos de atenção
Dois funcionários permitem formalizar mão de obra que hoje fica na informalidade. Custos trabalhistas (INSS patronal, FGTS, férias, 13º) entram na conta do lucro real. Para quem segurou faturamento para não estourar o teto antigo, a porta se abriu.
Quem virou Microempresa (ME) e quer voltar ao MEI precisa esperar. A Receita Federal ainda não publicou as regras de reenquadramento. “Não dá para presumir que a volta é automática”, alerta Sangali. O procedimento operacional será definidor.
O que observar daqui para frente
O cenário exige três movimentos imediatos: simular o IRPF 2025 com os novos tetos projetados, avaliar o custo-benefício de contratar contabilidade regular e organizar a folha se for contratar o segundo funcionário. A janela até 2027 é curta para quem fatura alto e quer manter a eficiência tributária. Quem ignorar a matemática do lucro presumido vai entregar ao Fisco a diferença entre o teto antigo e o novo.