O circuito breaker disparado na abertura do Ibovespa na segunda-feira (26) não foi apenas um susto momentâneo: marcou o início de uma realocação silenciosa de capital que separa quem antecipa ciclos de quem apenas reage a manchetes. Enquanto o varejo debate narrativas políticas, gestores institucionais já reposicionam carteiras entre renda fixa, fundos imobiliários e setores específicos da Bolsa. O que eles enxergam que o mercado geral ainda ignora?
O xadrez da renda fixa: volatilidade como aliada, não inimiga
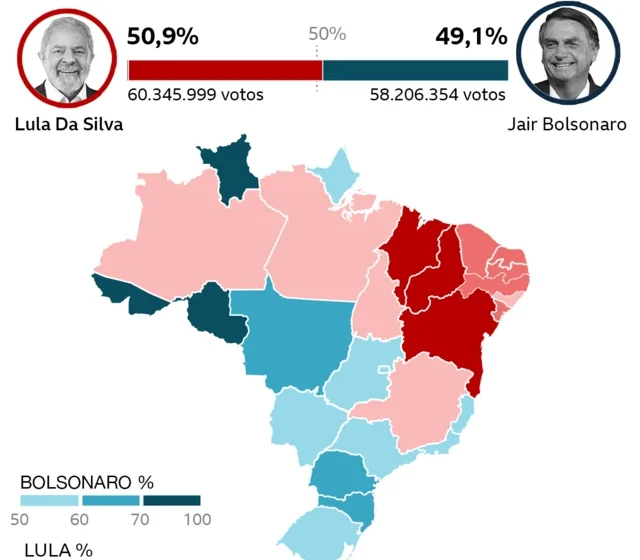
A definição do quadro eleitoral jogou os holofotes para a composição da equipe econômica e o ritmo das reformas fiscais. Nesse vácuo de certeza, a curva de juros abriu espaço para entradas escalonadas em diferentes indexadores. Analistas da XP recomendam três pilares: aportes graduais, diversificação entre prefixados, IPCA+ e atrelados ao CDI, e critérios rigorosos de crédito.
Na prática, quem tenta acertar o topo da taxa perde mais do que quem constrói posição em tranches semanais. O prêmio de risco embutido nos títulos longos já precifica boa parte da incerteza fiscal — o que cria assimetria favorável para prazos acima de 2029.
Bolsa: setores que ganham (e perdem) com o novo tabuleiro
O recuo forte da renda variável não atingiu todos os segmentos da mesma forma. A revisão setorial da XP aponta direções divergentes:
- Educação: pressão regulatória mantém desconto, mas valuation atrai seletivo
- Mineração e Siderurgia: ciclo de commodities e demanda chinesa ditam o ritmo
- Papel e Celulose: dólar forte e oferta restrita sustentam margens
- Bens de Capital: dependentes de investimento público, sob vigilância
- Telecomunicações: fluxo de caixa previsível funciona como hedge natural
A seletividade passa a valer mais do que o beta de mercado. Empresas com dívida em moeda local, geração de caixa resiliente e baixa alavancagem lideram as listas de compra.
FIIs: o desconto que assusta amadores e atrai profissionais
A alta dos juros longos e a elevação do prêmio de risco derrubaram cotas de fundos imobiliários nas últimas sessões. Mas a leitura de quem gere mandato de longo prazo difere: desconto médio sobre valor patrimonial acima de 15% em segmentos de lajes corporativas e logística, combinado com dividend yield real acima de 7% ao ano, cria ponto de entrada assimétrico.
A recomendação predominante mantém posições existentes e adiciona em fundos com vacância baixa, contratos atípicos longos e inquilinos de nota de crédito elevada. O risco de curto prazo é de marcação a mercado; o retorno de longo prazo vem do carrego.
Temporada de balanços 3T26: os primeiros sinais vitais
Santander Brasil (SANB11), Gerdau (GGBR4) e AmBev (ABEV3) abriram a safra de resultados. O ritmo de divulgações acelera nas próximas duas semanas, cobrindo bancos, varejo, energia e consumo. O foco dos analistas migra de “lucro por ação” para três variáveis decisivas:
- Margem bruta sob pressão de câmbio e custo de matéria-prima
- Evolução da inadimplência no varejo bancário
- Guidance de investimento (capex) para 2027
Empresas que sinalizarem expansão de capex com endividamento controlado tendem a ser recompensadas — o mercado precifica crescimento orgânico acima de aquisições alavancadas.
O elefante invisível no S&P 500: concentração de 76% em IA
Enquanto o Brasil digere o pós-eleição, o mercado global carrega um risco estrutural: aproximadamente 76% do risco sistemático do S&P 500 está concentrado no tema de inteligência artificial. A correlação setorial atingiu mínima histórica, o que significa que a diversificação tradicional dentro do índice parou de funcionar.
Estudos recentes mapeiam setores “amortecedores” — utilities, saúde, consumo básico e energia — que descorrelacionam do ciclo tech. A construção de cestas com esses fatores permite manter exposição ao crescimento americano sem apostar toda a fichas em meia dúzia de megacaps.
Subsídios aos combustíveis: a conta de R$ 9 bi/mês que ninguém fecha
Os aportes para segurar diesel e gasolina consomem cerca de R$ 9 bilhões por mês dos cofres públicos. A arrecadação extraordinária com royalties e participações especiais do pré-sal cobre parte relevante, mas a equação depende do preço do barril. Três cenários simulados para 2024-2027 mostram:
- Brent a US$ 70: déficit fiscal adicional de R$ 45 bi no acumulado
- Brent a US$ 85: equilíbrio fiscal neutro
- Brent a US$ 100: superávit primário pressionado para cima
O impacto inflacionário direto é contido enquanto o congelamento vigora, mas o custo de oportunidade — recursos que deixam de ir para investimento ou redução de dívida — pesa na trajetória da dívida/PIB.
O que observar daqui para frente: seu checklist de novembro
A janela entre a definição do ministério da Fazenda e a apresentação do arcabouço fiscal revisado dita o ritmo. Marque na agenda: leilões do Tesouro Direto nas próximas terças-feiras (termômetro de demanda), divulgação do IPCA-15 (dia 24) e atas do Copom (dias 5 e 6). Nos FIIs, acompanhe a taxa de vacância do 3T26 — qualquer alta acima de 1 ponto percentual em logística acende alerta. Na Bolsa, o fluxo estrangeiro diário (disponível no site da B3) antecipa tendência antes do noticiário. Quem monitora esses quatro ponteiros decide com antecedência; quem espera a notícia confirmada, paga o preço.