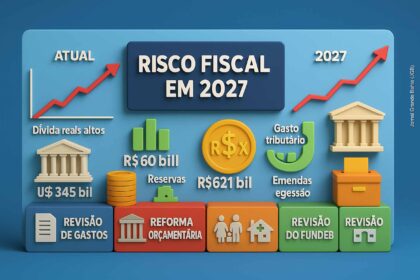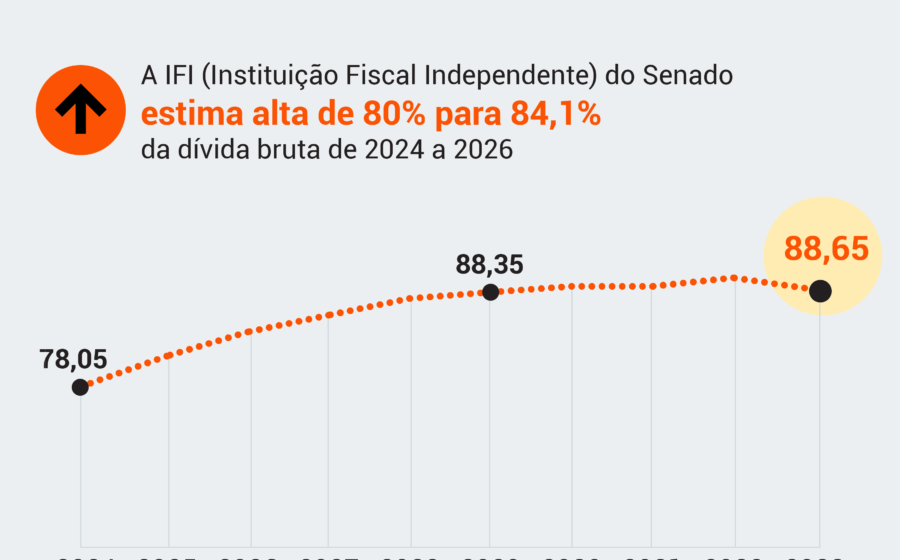
O Brasil fecha 2026 com crescimento sólido e desemprego baixo, mas carrega uma bomba-relógio fiscal: a dívida bruta saltou 10 pontos percentuais do PIB sem recessão ou pandemia para justificar. Se nada for feito em 2027, o mercado projeta a dívida acima de 90% do PIB já no ano seguinte.
A conta que não fecha: aritmética e promessas quebradas
O diagnóstico tem dois pilares. O primeiro é puramente matemático: o déficit primário ronda -0,5% do PIB, mas estabilizar a dívida exige superávit entre 1,5% e 2%. No começo de 2023, a promessa era entregar +1,0% em 2026; a meta foi abandonada no meio de 2024, e a percepção de risco disparou.
O segundo pilar é a qualidade da política macroeconômica. Desde 2024, o gasto público estimula uma economia já superaquecida. Num regime de metas de inflação, a conta recai sobre o Banco Central: juros reais altos encarecem o serviço da dívida, que cresce mais, exigindo juros ainda maiores. É dirigir com um pé no acelerador e outro no freio.
O que está em jogo no seu bolso e nos investimentos
Um ajuste fiscal crível é a única rota para migrar para um equilíbrio com juros reais menores e dívida estável. O governo nem precisa inventar metas: basta cumprir, sem contabilidade criativa, o que ele mesmo colocou no PLOA 2027 — superávit de 0,5% no ano que vem, caminhando para 1,5% em 2030.
A história dos ajustes bem-sucedidos mostra que o caminho combina receita e despesa. Cortar o crescimento de gastos não significa reduzir direitos sociais; há gordura que pode virar superávit sem tirar comida da mesa de ninguém.
Onde cortar (e onde arrecadar) sem dor social
- Supersalários: penduricalhos que furam o teto constitucional do funcionalismo.
- Emendas parlamentares: cresceram explosivamente com baixa qualidade alocativa.
- Bolsa Família: volume atípico de famílias unipessoais aponta distorções cadastrais.
- Previdência rural e auxílio-doença: indícios robustos de fraudes estruturais.
Pelo lado da receita, a revisão de gastos tributários e regimes especiais que beneficiam o topo da pirâmide segue a mesma lógica. some-se a isso o uso estratégico da receita do pré-salt, que deve explodir até o começo dos anos 2030, para reforçar o primário.
Estados e municípios não podem ficar de fora
A equação só fecha se governadores e prefeitos contribuírem para o superávit, como ocorreu entre 1999 e 2004. O ano de 2027, início de novo mandato, é a janela natural para essa arrumação. Adiá-la significa conviver com Selic alta, crescimento travado e uma trajetória de dívida que assusta qualquer investidor de longo prazo.
O que observar daqui para frente
O sinal definitivo virá da execução orçamentária do primeiro semestre de 2027: se o governo entregar o superávit prometido no PLOA sem “pedaladas” e com medidas estruturais nas despesas obrigatórias, a curva de juros longos deve ceder, abrindo espaço para alocação em risco Brasil. Se houver contabilidade criativa ou postergação, o prêmio de risco embutido nos ativos locais continuará a subir — e a conta, no final, chega para quem produz e para quem poupa.