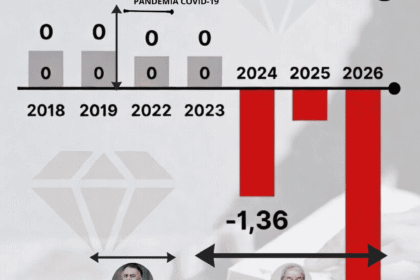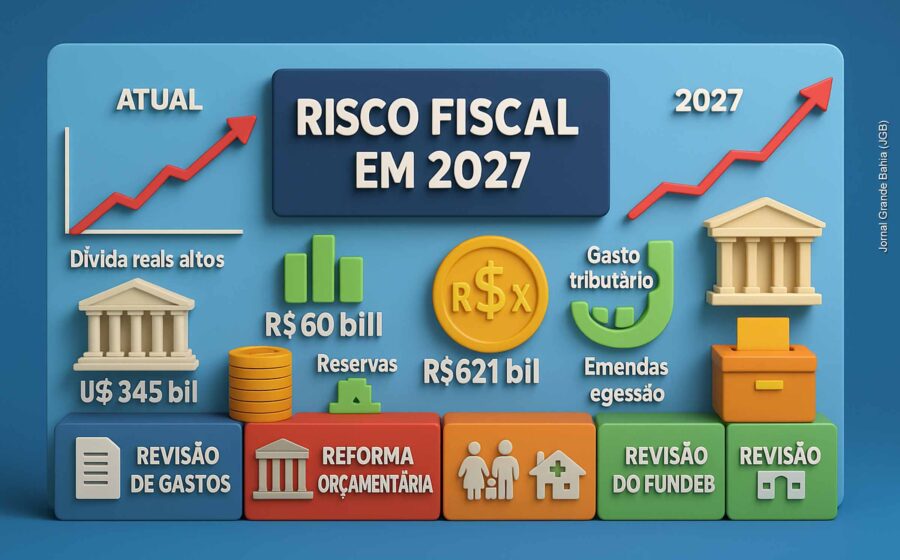
O Brasil fecha 2026 com um paradoxo incômodo: a economia cresce perto de 2,7% ao ano, o desemprego está baixo, mas a dívida pública saltou 10 pontos percentuais do PIB sem pandemia, recessão ou choque externo que justifique o rombo. A conta não fecha e o prazo para consertar acabou.
Se nada for feito, projeções de mercado indicam que a dívida bruta pode ultrapassar 90% do PIB já em 2028. O resultado imediato para o empresário e o investidor é um só: juros reais elevados por mais tempo, encarecendo o crédito e travando decisões de investimento.
O diagnóstico: dois pilares que não se sustentam
O primeiro pilar é aritmético puro. O déficit primário ronda -0,5% do PIB, mas estabilizar a dívida exige um superávit entre 1,5% e 2%. Em 2023, a promessa era entregar 1,0% de superávit em 2026; a meta foi abandonada no meio de 2024 e a credibilidade fiscal ruiu.
O segundo pilar é a qualidade da política macroeconômica. Desde 2024, o gasto público estimula a demanda com a economia já aquecida. Em regime de metas de inflação, a conta sobra para o Banco Central: juros altos encarecem o serviço da dívida, que cresce mais, exigindo juros ainda mais altos. É o clássico “pé no acelerador e no freio” — gasta-se muito para andar pouco.
O que o PLOA 2027 propõe (e por que cumpri-lo é o teste decisivo)
O projeto de lei orçamentária para 2027 prevê um caminho: superávit primário de 0,5% no ano que vem, subindo gradativamente até 1,5% em 2030. A condição é uma só: execução sem “contabilidade criativa”. Cumprir essa trajetória é a ponte para um equilíbrio com juros reais menores e dívida estável.
A experiência internacional mostra que ajustes bem-sucedidos — aqueles que estabilizam a dívida sem derrubar o crescimento — combinam duas frentes:
- Despesa: conter o ritmo de crescimento dos gastos obrigatórios;
- Receita: reduzir benefícios tributários concentrados no topo da renda.
Onde cortar sem tirar direitos de quem precisa
Limitar despesas não é sinônimo de cortar programas sociais. Existe uma agenda de “gordura” identificada por especialistas que atinge privilégios e ineficiências:
- Supersalários no serviço público: penduricalhos que furam o teto constitucional;
- Emendas parlamentares: crescimento explosivo com baixa qualidade alocativa;
- Bolsa Família: volume atípico de famílias unipessoais aponta distorções cadastrais;
- Previdência rural e auxílio-doença: indícios robustos de fraudes estruturais.
Do lado da receita, a revisão de regimes especiais e gastos tributários que beneficiam prioritariamente os mais ricos segue a mesma lógica. Some-se a isso o uso estratégico do boom esperado na arrecadação de petróleo até o começo da próxima década para abater o primário.
Estados e municípios: a peça que falta no tabuleiro
Não há ajuste federativo completo sem a contribuição de entes subnacionais. Entre 1999 e 2004, estados e municípios entregaram superávits primários relevantes. Replicar esse esforço é condição para que o ajuste não recaia apenas sobre a União — e para que a trajetória da dívida consolidada de fato convirja.
Por que 2027 é a janela que não pode ser desperdiçada
Primeiro ano de novo mandato costuma ser o momento de maior capital político para reformas duras. Adiar a arrumação significa aceitar o cenário atual por mais tempo: custo de capital alto, investimento privado retraído e uma dívida que compromete a renda futura.
Arrumar a casa agora não é austeridade por ideologia. É a única forma de garantir que o país cresça mais nos próximos anos, com inflação comportada, juros civilizados e espaço fiscal para políticas sociais efetivas — aquelas que realmente protegem os mais vulneráveis.
O que observar daqui para frente
Fique atento a três sinais nos primeiros 100 dias de 2027: envio de projeto de lei para moralizar supersalários e penduricalhos; definição de regras claras para emendas parlamentares (transparência e execução obrigatória); e movimentação no Congresso para revisão de gastos tributários. Se esses itens não avançarem, o mercado precificará o risco de novo adiamento — e a conta virá na curva de juros longa.