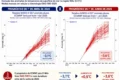
O setor elétrico brasileiro, vitrine mundial de energia limpa, prepara um salto de 66% nas emissões de gases de efeito estufa nos próximos doze anos. A projeção oficial aponta para 30,2 milhões de toneladas de CO2 equivalente em 2036, ante 18,2 milhões estimados para 2026.
Como a matriz mais verde do planeta consegue ficar mais suja? A resposta está no preço da segurança.
O “seguro” que pesa no bolso e no clima
O crescimento explosivo de solar e eólica criou um problema novo: a intermitência. Quando o sol se põe ou o vento para, alguém precisa ligar a chave instantaneamente. Esse papel cabe às termelétricas a gás e carvão, funcionando como um “seguro” de potência.
O novo Plano Decenal de Expansão de Energia (PDE 2036), da EPE, formaliza essa dependência. Um leilão de reserva de capacidade realizado em março de 2026 contratou 11.124 MW de novas usinas a gás, com entrada prevista a partir de 2028.
Não são usinas para rodar o tempo todo. Elas ficam em standby, prontas para suprir picos noturnos ou secas prolongadas. O custo ambiental dessa prontidão, porém, é alto.
De onde vêm os números
A conta do aumento é puxada quase totalmente pelo gás natural. Veja a divisão projetada para 2036:
- Gás natural: 19,6 milhões de toneladas (65% do total do setor);
- Carvão mineral: 9,3 milhões de toneladas (31%);
- Outras fontes fósseis (óleo/diesel): o restante.
O plano prevê a prorrogação da usina Candiota III (RS) até 2040 e a manutenção do Complexo Jorge Lacerda (SC). Mesmo com renováveis atingindo 94% da geração, o volume absoluto de energia fóssil cresce porque a demanda total dispara.
A visão de quem calcula o risco real
Para Alexandre Uhlig, diretor do Instituto Acende Brasil, o alarme precisa de calibragem. “Essas 18 milhões de toneladas atuais correspondem a menos de 1% das emissões totais do Brasil”, contextualiza. O setor elétrico responde por apenas 6% das emissões do setor energético amplo — transporte e indústria pesam muito mais.
O grande variável, segundo ele, é a hidrologia. Anos secos forçam o acionamento máximo das térmicas. “Pode ser que esse cenário não se verifique, ou que ele seja até pior”, resume.
O gargalo do meio-dia e a aposta nas baterias
Enquanto faltar energia à noite, sobra ao meio-dia. O PDE prevê que os cortes obrigatórios (curtailment) em usinas solares e eólicas continuem na mesma ordem de grandeza atual. O sistema produz mais do que consegue absorver no pico solar.
A solução desenhada no papel combina duas frentes de armazenamento até 2036:
- 7,2 GW de baterias (guarda energia para o horário de ponta);
- 2 GW de hidrelétricas reversíveis (bombeiam água para cima quando sobra energia e geram quando falta).
“Nenhuma tecnologia resolve isoladamente”, admite a EPE. A contratação de baterias é um passo, mas a escala ainda é incipiente frente ao desafio.
O que o governo garante e o que o mercado deve vigiar
O Ministério de Minas e Energia assegura que as emissões projetadas cumprem a meta de 2030 do Plano Clima. O argumento central: a matriz cresce em tamanho absoluto, impulsionada por data centers e eletrificação da economia, então a “pequena parcela” fóssil resulta em números maiores.
Para o empresário e o investidor, três variáveis definem se o cenário melhora ou piora:
- Velocidade real de implantação do armazenamento (baterias e reversíveis);
- Regime de chuvas nos próximos ciclos — o “seguro” térmico é acionado pela seca;
- Resultado dos próximos leilões de capacidade: se contratarem mais gás, a curva de emissões sobe; se viabilizarem armazenamento, ela achata.
O paradoxo brasileiro não é erro de planejamento, é física do sistema. A transição não é linear: quanto mais renovável intermitente entra, mais “seguro” fóssil se contrata — até que o armazenamento chegue em escala comercial para quebrar esse ciclo. Quem antecipar esse ponto de virada captura o valor; quem apostar só no status quo carrega o risco regulatório e de reputação.