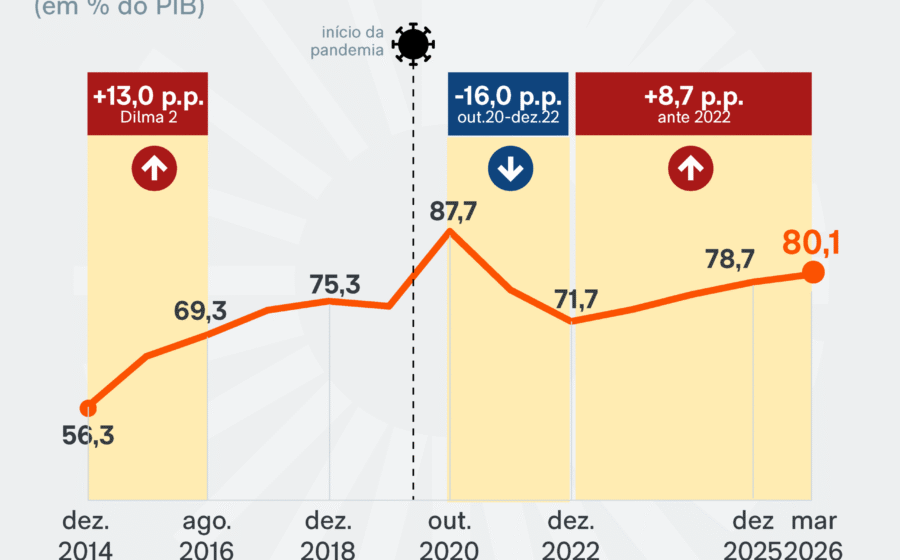
A dívida bruta do Brasil estacionou em 82,9% do PIB em setembro, repetindo o patamar de agosto e marcando o nível mais alto desde março de 2021, auge da crise pandêmica. O dado, divulgado pelo Banco Central, acende um alerta para quem acompanha a trajetória fiscal do país.
Em números absolutos, o endividamento consolidado — que reúne União, INSS, estados e municípios — segue pressionado pela conta de juros, mesmo com a Selic em queda gradual. A pergunta que fica: até quando o crescimento da dívida supera o crescimento da economia?
O peso dos juros na conta final
Desde dezembro de 2022, véspera da posse do atual governo, a dívida bruta saltou 11,2 pontos percentuais. Só em 2024, o avanço acumulado já beira 4,3 pontos percentuais do PIB. O motor principal dessa expansão não é gasto primário, mas o custo do serviço da dívida.
A taxa Selic, hoje em 13,75% ao ano, começou a cair apenas em março, com cortes de 0,25 ponto percentual. O ritmo lento mantém o custo de carregamento elevado, transferindo recursos do Orçamento para o pagamento de credores.
- Dívida bruta (set/2024): 82,9% do PIB
- Variação no governo atual: +11,2 p.p.
- Acumulado em 2024: +4,3 p.p.
- Selic atual: 13,75% a.a.
Dívida líquida bate recorde histórico
Enquanto a bruta estabiliza, a dívida líquida — que desconta os ativos do governo — renovou o topo da série histórica do BC, iniciada em 2001. Chegou a 70% do PIB, equivalente a R$ 9,4 trilhões, após alta mensal de 0,7 ponto percentual.
No ano, o indicador líquido já subiu 4,7 pontos percentuais. A diferença entre as duas métricas revela que os ativos públicos não acompanham o ritmo de geração de passivos, reduzindo a margem de manobra do Tesouro.
Déficit primário: quem puxa a conta para baixo
O setor público consolidado registrou déficit primário de R$ 5,5 bilhões em setembro. O buraco foi cavado por estados e municípios (R$ 5,6 bi no vermelho) e estatais não financeiras (R$ 3,4 bi negativos). O governo central, sozinho, entregou superávit de R$ 3,5 bilhões.
Um ano antes, em setembro de 2023, o rombo foi três vezes maior: R$ 17,5 bilhões. A melhora pontual não apaga a tendência de deterioração estrutural.
O que observar nos próximos meses
Três variáveis vão ditar o rumo da dívida até o fim do ano: o ritmo de queda da Selic, o comportamento da arrecadação frente ao crescimento do PIB nominal e a capacidade de estados e municípios reequilibrarem suas contas. Se o juro real seguir alto e a atividade econômica perder fôlego, a razão dívida/PIB tende a subir mesmo com superávits primários modestos.
Para o investidor e o empresário, o sinal é claro: o custo de capital no Brasil continuará caro enquanto a dinâmica da dívida não mostrar inflexão convincente. Acompanhar as projeções do Relatório de Inflação e do Relatório Fiscal do Tesouro nas próximas semanas será essencial para calibrar decisões de alocação e financiamento.