Pagar alguém para fazer o que você consegue fazer sozinho parece má ideia — até você perceber que “comprar um título” e “gerir uma carteira” são jogos totalmente diferentes. O retorno que você vê na tela já veio líquido de taxas, mas será que o risco assumido para chegar lá compensa?
A resposta não está no nome do fundo, mas na estrutura que tem por trás. Entender essa diferença é o que separa o investidor que apenas aplica do que realmente constrói patrimônio.
Não é taxa, é equipe
Boas empresas não dependem de um único gênio; elas têm processos, controles e especialistas complementares. Gestoras de recursos funcionam igual. O erro fatal é tratar todos os fundos de renda fixa como commodity, ignorando a capacidade de quem decide.
Você não paga só pela execução da compra. Paga por uma máquina de analisar balanços, monitorar emissores 24/7, negociar garantias e ajustar a carteira antes que o problema vire prejuízo. Isso não garante acerto sempre, mas muda a probabilidade a seu favor.
Duas estratégias, riscos distintos
A classificação “renda fixa” esconde mundos opostos. Veja a diferença prática:
- Crédito privado: A equipe disseca balanços, endividamento, geração de caixa e cláusulas contratuais de dezenas de empresas. O trabalho não para na compra — exige vigilância constante. Uma empresa sólida hoje pode quebrar amanhã.
- Títulos públicos: O foco muda para macroeconomia: escolher indexadores (IPCA, prefixado, Selic), alongar ou encurtar duration, posicionar-se antes das curvas de juros. Não há risco de calote soberano, mas erro de timing pode machucar forte.
Comparar a rentabilidade passada desses dois só pelo número final é como avaliar duas empresas só pelo faturamento: ignora margem, endividamento e sustentabilidade.
O custo invisível de decidir sozinho
Imagine R$ 100 mil investidos por 20 anos a 10% ao ano. Você chega a ~R$ 673 mil. Se uma gestão competente entrega 10,5% líquido de taxas, o montante salta para ~R$ 738 mil. São R$ 65 mil a mais por meros 0,5% ao ano de valor agregado.
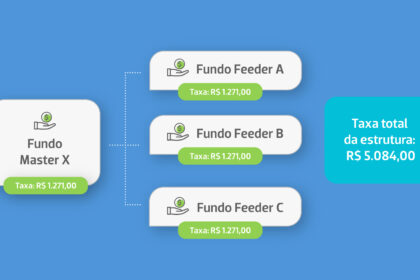
O exemplo não é promessa — é matemática dos juros compostos. Pequenas diferenças anuais viram fortunas no longo prazo. Por isso, olhar só a taxa de administração (comum entre 0,5% e 1% a.a.) sem ver o retorno já descontado é miopia.
Quando o “faça você mesmo” vence
Se seu plano é comprar Tesouro Direto, travar até o vencimento e ignorar volatilidade, a gestão ativa costuma ser custo desnecessário. Fundos que apenas replicam o CDI com taxa alta também perdem para alternativas de custo quase zero.
Mas a equação vira quando a estratégia exige: dezenas de emissores, análise de crédito profunda, negociação de debêntures incentivadas ou decisões táticas de duration. Aí você não contrata um analista — aluga uma organização inteira com processos, compliance e histórico.
O que observar daqui para frente
Não comece pela rentabilidade do último ano. Comece pela tese: qual o risco real da carteira? Quem são os analistas? Qual o processo de decisão e controle? A taxa cobrada faz sentido frente ao retorno líquido de impostos (lembre do come-cotas antecipando IR)?
Gestores bons também erram e passam por fases ruins. O filtro não é performance passada, mas consistência de processo e alinhamento de incentivos. A pergunta certa nunca é “vale a pena pagar gestão?”, mas “esta equipe, com esta estratégia e este custo, entrega valor que eu não consigo replicar sozinho?”.