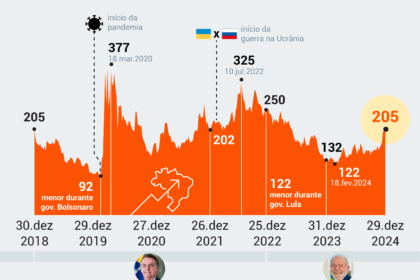
O Ibovespa disparou 294% no primeiro governo Lula e acumulou altas expressivas nos dois mandatos seguintes. Agora, no quarto ciclo, o cenário mudou radicalmente: o Brasil cresce menos, os juros seguem altos e o fiscal aperta — uma combinação que pode frear a festa dos acionistas.
Os números não mentem, mas escondem armadilhas. Entender o que sustenta cada ciclo é o que separa quem surfa a onda de quem afunda com ela.
O passado que explica o presente
Entre 2003 e 2006, a China entrou na OMC e devorou commodities. O resultado: dólar caindo 39,6% e a Bolsa brasileira atropelando o índice de emergentes (MSCI) por 80 pontos percentuais. No segundo mandato, a música continuou: +55,8% contra +26,1% do benchmark global.
No terceiro governo, a lógica inverteu. Sem boom de commodities, o Ibovespa subiu 60,9% até segunda-feira (26) — abaixo dos 63,4% do MSCI. O dólar, antes aliado, subiu 2,15%. O motor foi outro: guerras e sanções à Rússia tiraram opções dos estrangeiros, e o Brasil virou “porto seguro” relativo.
O que os números não mostram sozinhos
Einar Rivero, CEO da Elos Ayta, resume: a valorização no governo Lula 3 teve DNA externo (conflitos geopolíticos) e interno (expectativa de queda da Selic e, depois, apostas em mudança fiscal após projeções eleitorais). Sergio Vale, da MB Associados, vai direto ao ponto: “Os três governos Lula tiveram crescimento médio de 3,6%. Isso conta para a Bolsa.”
O problema é o próximo capítulo.
O quarto mandato em números
- PIB 2024 (Focus): 1,80%
- PIB 2025 (Focus): 1,31%
- Selic fim de 2024: 13,25% a.a.
- Selic fim de 2025: 11,75% a.a.
A média de crescimento tende a ser a menor dos quatro ciclos. E Bolsa, no longo prazo, acompanha lucro das empresas — que acompanha atividade econômica.
O efeito nos pequenos negócios e no seu bolso
Quando o PIB desacelera e os juros ficam em dois dígitos, o crédito encarece. Pequenas e médias empresas — que não emitem debêntures no exterior — sentem primeiro. O consumo das famílias freia. A roda gira mais devagar.
Para o investidor pessoa física, o recado é prático: a assimetria de risco-retorno mudou. No passado, comprar índice no começo do mandato funcionou. Hoje, exige seletividade setorial e gestão de risco ativa.
Por que isso pode mudar em março
O Orçamento de 2025 e o arcabouço fiscal serão testados nos primeiros meses do ano. Se o governo entregar corte de gastos crível, a curva de juros pode antecipar alívio. Se não, o prêmio de risco sobe e a Bolsa paga o preço — independentemente de quem ocupa o Planalto.
Vale lembrar: Fernando Henrique teve dois mandatos de alta (55,8% e 66%). Dilma viu tombar 27,8% no primeiro e saltar 75,7% no segundo com a troca de comando. Bolsonaro entregou +24,8% com MSCI negativo. O presidente importa menos que a política econômica efetiva.
O que observar daqui para frente
Três variáveis ditam o jogo nos próximos trimestres: trajetória da dívida/PIB, credibilidade da meta fiscal e velocidade do afrouxamento monetário global. Enquanto o Fiscal não der sinal verde, a Selic real elevada continuará competindo com a renda variável pelo capital do investidor.
Quem leu até aqui já sabe: o segredo não está no nome do presidente, mas na combinação crescimento + juros + fiscal. Monte sua carteira olhando para essa tríade — o resto é ruído.