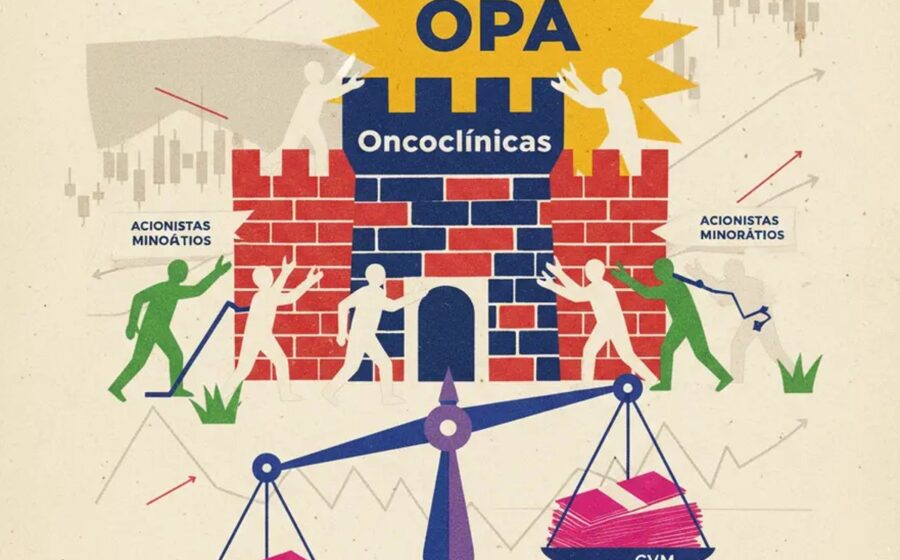
Um fundo de investimento conseguiu suspender na sexta-feira (23) a ordem da CVM que exigia uma oferta pública de ações da Oncoclínicas avaliada em mais de R$ 14 bilhões. A liminar tira o peso imediato de uma operação que poderia complicar ainda mais a reestruturação de dívidas da maior rede de oncologia do país.
Mas a briga está longe do fim: a disputa migra agora para a arbitragem da B3 e expõe um racha entre os dois maiores acionistas da companhia.
O que a decisão judicial muda na prática
A Justiça de São Paulo concedeu efeito suspensivo à decisão da autarquia, incluindo a multa diária prevista para o descumprimento do prazo de 60 dias — que se encerraria neste sábado (24). Na ação, o fundo Josephina 3, veículo da gestora americana Centaurus, argumentou que a CVM não tem competência para interpretar ou fazer cumprir cláusulas do estatuto social da empresa.
Enquanto o processo corre, a Oncoclínicas segue em recuperação extrajudicial para renegociar cerca de R$ 5,1 bilhões em dívidas. Qualquer injeção de caixa ou obrigação nova nesse momento altera o xadrez da reestruturação.
Os números que explicam a urgência
O momento financeiro da rede torna a discussão sobre a OPA ainda mais sensível. Veja o cenário do segundo trimestre:
- Prejuízo líquido: R$ 475,7 milhões (era R$ 142,3 milhões um ano antes)
- Receita líquida: queda de 28,5%, para aproximadamente R$ 1,1 bilhão
- Dívida alvo da recuperação: R$ 5,1 bilhões
- Valor estimado da OPA: superior a R$ 14 bilhões
Uma oferta nesse patamar exigiria capacidade financeira que, nas atuais condições de mercado, poucos players teriam apetite para assumir.
A origem do conflito: “poison pill” e a data de entrada
Tudo gira em torno de uma cláusula de poison pill (pílula de veneno) no estatuto da Oncoclínicas. A regra obriga qualquer investidor que ultrapasse 15% do capital após o IPO de 2021 a fazer uma oferta pelos papéis dos demais acionistas.
A gestora brasileira Latache — hoje maior acionista individual com 14,59% — acionou a CVM alegando que a Centaurus teria cruzado esse limite depois da abertura de capital. A autarquia concordou e determinou a OPA.
A Centaurus rebate: afirma ter entrado no capital em 2018, três anos antes do IPO, quando detinha cerca de 42% via o fundo Josephina 2, então gerido pelo Goldman Sachs. Em novembro de 2024, o Josephina 3 foi criado para consolidar essa participação; o Goldman Sachs ficou com menos de 1%.
Duas frentes de batalha e um tabuleiro indefinido
A disputa não para na esfera judicial. A Centaurus também levou o caso para uma câmara de arbitragem da B3, onde discute a validade e a aplicação da cláusula estatutária. São dois processos paralelos que podem gerar decisões conflitantes.
Enquanto isso, a Latache mantém sua posição de maior acionista individual declarada. Qualquer desfecho — seja na Justiça, na arbitragem ou num acordo — redesenha o controle da companhia no momento em que ela mais precisa de governança estável para sair da recuperação extrajudicial.
O que observar daqui para frente
Três variáveis vão ditar os próximos capítulos: o desfecho da arbitragem na B3 (que tende a ser mais célere), a capacidade da Oncoclínicas de entregar o plano de recuperação sem sobressaltos societários e a eventual judicialização da decisão da CVM em instâncias superiores. Para credores e investidores, o sinal verde é: a empresa ganhou fôlego, mas a incerteza sobre o controle acionário permanece como fator de risco no valuation.