Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do CDI — e o banco não está te enganando. Em seis anos, a diferença real pode ultrapassar R$ 7.700 a cada R$ 100 mil investidos.
O problema não está na promessa, mas na forma como o mercado (e a maioria dos investidores) calcula a equivalência entre títulos isentos e tributados. Dois erros silenciosos distorcem a comparação e podem levar a escolhas caras.
O primeiro erro: a alíquota errada na conta
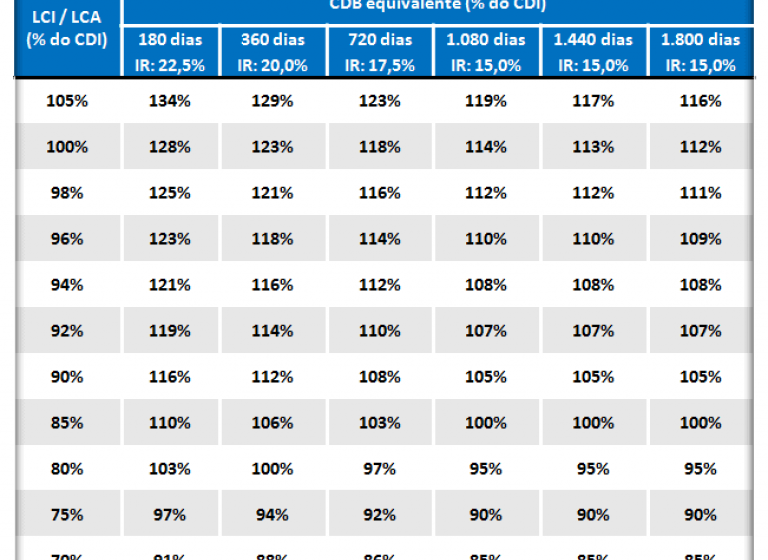
Para vender LCIs e LCAs, muitas instituições mostram “quanto um CDB precisaria render” para empatar. A conta costuma usar a alíquota máxima de 22,5% — válida só para aplicações de até 180 dias.
Se o seu horizonte é de anos, a referência correta é a alíquota mínima de 15% (acima de 720 dias). Veja o impacto:
- Com 22,5% de IR: 93% ÷ 0,775 = 120% do CDB
- Com 15% de IR: 93% ÷ 0,85 = 109,4% do CDB
A diferença de 10,6 pontos percentuais não vem de rentabilidade maior da LCI — vem apenas da alíquota escolhida para a comparação.
O segundo erro: ignorar os juros compostos
Até aqui, a conta ainda é linear. Mas renda fixa capitaliza diariamente. A cada dia útil, a LCI recebe 93% da taxa do CDI. No dia seguinte, os juros incidem sobre saldos já diferentes. Esse efeito bola de neve amplia a distância ao longo do tempo.
Simulação com CDI fixo em 13,65% ao ano, 252 dias úteis, capitalização diária, por seis anos:
- R$ 100 mil a 100% do CDI: R$ 215,5 mil (bruto)
- R$ 100 mil a 93% do CDI (LCI): R$ 204,2 mil (líquido, isento)
O ganho da LCI equivale a apenas 90,2% do rendimento acumulado do CDI — não aos 93% que o nome sugere.
Quando a “equivalência” vira prejuízo
Pela fórmula simplificada, a LCI de 93% equivaleria a um CDB de 109,4% (já descontados 15% de IR). Mas, no mesmo cenário de seis anos:
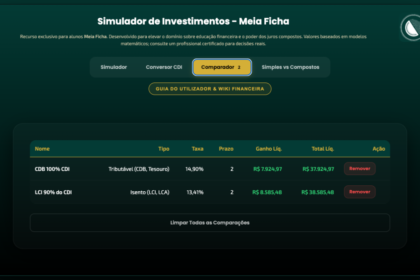
- CDB a 109,4% do CDI (líquido): R$ 211,9 mil
- LCI a 93% do CDI: R$ 204,2 mil
São R$ 7.700 a mais no CDB, apesar de a conta “oficial” dizer que são iguais. Na prática, um CDB a apenas 104,23% do CDI já bateria a LCI de 93% no horizonte de seis anos.
O que muda no curto prazo
Para prazos curtos — meses, não anos — a aproximação linear funciona razoavelmente bem. A capitalização diária tem pouco tempo para abrir a diferença. O perigo aparece quando o investidor renova sucessivamente LCIs de dois anos achando que mantém a vantagem cheia.
Cada renovação reinicia a contagem do IR no CDB de comparação, mas a LCI segue acumulando a defasagem dos 7% faltantes dia após dia, ano após ano.
Como comparar do jeito certo
Não existe atalho seguro. A única forma confiável é projetar o valor líquido em reais que cada alternativa entrega na data alvo, respeitando:
- Capitalização diária real
- Alíquota efetiva do IR no prazo exato
- Vencimentos intermediários e necessidade de reaplicação
- Eventuais diferenças de liquidez e risco de crédito
Planilhas ou simuladores que rodam o fluxo de caixa dia a dia eliminam a ilusão óptica das porcentagens nominais.
O que observar daqui para frente
Antes de fechar qualquer aplicação isenta, pergunte: “Qual CDB tributado, no mesmo prazo e com a mesma classificação de risco, me entrega mais líquido no vencimento?”. Se a resposta não for óbvia, a conta está mal feita. Em renda fixa, uma conta aparentemente simples pode custar caro — e o tempo só aumenta a fatura.