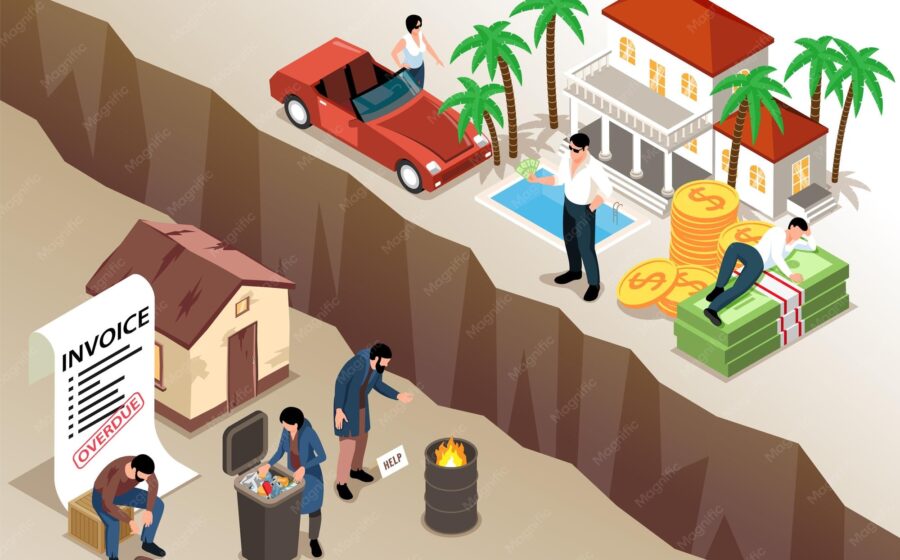
O fenômeno da “pobreza de luxo” expõe uma contradição brutal: milhões de brasileiros acessam viagens, jantares e eletrônicos parcelados, enquanto a compra de um imóvel escapa pelo ralo do planejamento de longo prazo. O consumo imediato virou refúgio diante de um futuro que parece inalcançável. Entender essa armadilha é o primeiro passo para não cair nela.
O que está por trás do termo que viralizou
Não existe definição acadêmica para “pobreza de luxo”. O conceito nasceu nas redes sociais para descrever um comportamento real: gente com renda suficiente para consumir experiências e bens de ticket médio, mas sem lastro para entrada de financiamento imobiliário ou reserva de emergência robusta. O parcelamento alongado — 12, 24, 60 vezes — mascara a fragilidade do orçamento.
Dados do Banco Central mostram que o endividamento das famílias bateu 78,3% da renda acumulada em 12 meses no primeiro trimestre de 2024. Boa parte desse compromisso vem de crédito rotativo, cartão de crédito e carnês de loja — justamente os instrumentos que financiam o consumo “acessível” do dia a dia.
Por que o presente ganhou peso maior que o futuro
A incerteza macroeconômica joga gasolina nessa fogueira. Juros reais elevados, inflação de serviços acima da média e mercado de trabalho com alta rotatividade tornam o planejamento de 5, 10 ou 20 anos um exercício de fé. Nesse cenário, o cérebro prioriza a recompensa certa agora — a viagem no feriado, o celular novo — em vez da incerta conquista da casa própria.
As redes sociais amplificam o efeito. Algoritmos entregam recortes editados de vidas alheias: praias, restaurantes, unboxings. O custo invisível — juros compostos, atraso na poupança, risco de inadimplência — não aparece no feed. A comparação social distorce a percepção de normalidade financeira.
O impacto direto no seu bolso e nas suas metas
Cada R$ 1.000 direcionados a parcelas de consumo supérfluo equivalem, em 10 anos a 12% ao ano, a cerca de R$ 2.300 que deixam de compor o patrimônio. Parece pouco. Multiplique por dezenas de decisões semelhantes ao longo de uma década e a diferença entre ter entrada para imóvel ou continuar pagando aluguel vira abismo.
- Parcelamento longo compromete renda futura e reduz margem para imprevistos.
- Crédito rotativo cobra juros acima de 400% ao ano — o maior vilão silencioso.
- Falta de reserva transforma qualquer emergência em nova dívida.
O que separa consumo consciente da armadilha
Consumir experiências não é erro. O problema é a ausência de hierarquia: gastar no lazer antes de garantir colchão de segurança (6 a 12 meses de despesas) e antes de atacar dívidas caras. Quem define prioridades claras — e automatiza aportes para objetivos de longo prazo — consegue viajar e construir patrimônio. Quem deixa o dinheiro “sobrar” no fim do mês quase nunca sobra.
Mas o efeito mais relevante aparece na capacidade de negociar. Quem entra no financiamento imobiliário com 20% de entrada e score de crédito limpo acessa taxas até 2 pontos percentuais menores ao ano. Em 30 anos, isso representa economia de centenas de milhares de reais.
Cenários para os próximos trimestres
O ciclo de corte da Selic, se confirmado na velocidade projetada pelo Boletim Focus, deve baratear crédito imobiliário a partir do segundo semestre. Porém, a renda real ainda cresce abaixo da produtividade, e o déficit habitacional supera 5,8 milhões de unidades. Quem chega preparado — com entrada, nome limpo e reserva — captura a janela. Quem segue no parcelamento infinito assiste a porta fechar.
O que observar daqui para frente
Monitore três indicadores pessoais: taxa de endividamento (compromissos mensais / renda líquida), percentual da renda direcionado a investimentos de longo prazo e score de crédito. Se o primeiro passa de 30%, o segundo está abaixo de 15% ou o terceiro cai, o sinal é vermelho. Ajuste o leme agora — o mar não vai ficar mais calmo por conta própria.