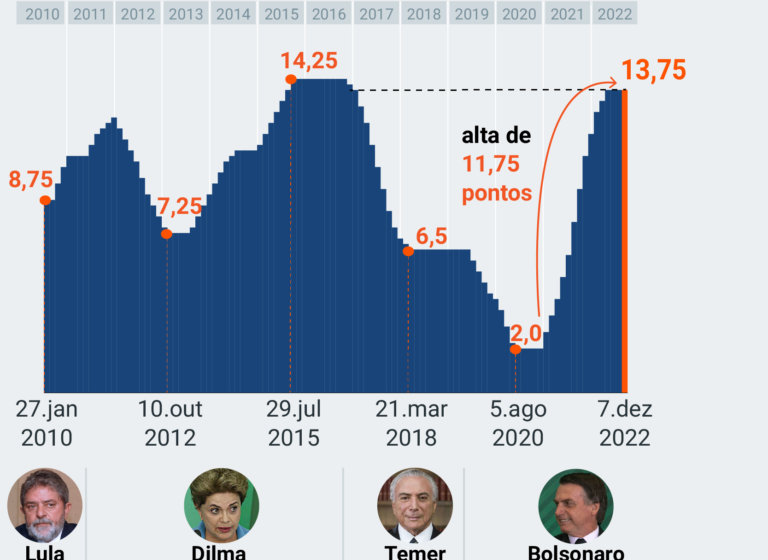
André Lara Resende, um dos arquitetos do Plano Real, acaba de incendiar o debate econômico: a causa do descontrole das contas públicas não é o gasto primário, mas a taxa Selic mantida em 13,75% ao ano. Em artigo contundente, ele acusa o Banco Central de usar uma teoria “anacrônica” que, paradoxalmente, alimenta o déficit que diz combater. A conta chega a R$ 1,1 trilhão em apenas 12 meses.
O diagnóstico que inverte a lógica do mercado
Resende não é um outsider. Com PhD no MIT e passagens pela diretoria do BC e presidência do BNDES, ele desafia o consenso de que o ajuste fiscal exige cortes em saúde, educação ou previdência. Seu argumento central: exclua os juros da equação e o Brasil tem superávit primário, com contas praticamente equilibradas.
O economista classifica a narrativa dominante — repetida por analistas e grande imprensa — de confundir “interesse dos rentistas com racionalidade econômica”. Para ele, o BC sustenta juros reais os mais altos do planeta, segundo ranking da Moneyou, para combater uma inflação que já não responde mais aos gatilhos tradicionais.
A conta que não fecha: R$ 1,1 trilhão só em juros
Os números expõem a discrepância entre o discurso e a realidade orçamentária:
- Dívida/PIB: saltou de 71,7% (2022) para 82,9% (agosto/2026).
- Déficit nominal: beira 10% do PIB, puxado exclusivamente pelo custo da dívida.
- Gasto com juros (12 meses): ultrapassa R$ 1,1 trilhão, equivalentes a 8,9% do PIB.
- Resultado primário: ligeiramente negativo fora do período da Covid, irrelevante perto do custo financeiro.
Resende admite que o Brasil gasta mal — citando emendas parlamentares, supersalários no Judiciário e isenções tributárias —, mas insiste: nenhum corte viável em despesas primárias cobre um buraco de quase 9% do PIB gerado pela taxa básica.
Por que o BC discorda (e o que os dados mostram)
A autoridade monetária justifica a Selic elevada citando pressões inflacionárias, mercado de trabalho aquecido e a trajetória da própria dívida. O Copom afirma que o “esmorecimento” de reformas estruturais eleva o prêmio de risco e, consequentemente, os juros necessários.
Resende contesta a espinha dorsal desse modelo: a curva de Phillips, que pressupõe que mais desemprego (resultado dos juros altos) derruba a inflação. Ele aponta que a relação inversa entre desemprego e preços se rompeu, fragilidade reconhecida até por economistas conservadores. Reduzir juros pode gerar inflação de curto prazo, admite, mas seria transitória — diferente do dano estrutural permanente da taxa atual.
A proposta de um novo regime: metas conjugadas e câmbio
O ex-diretor do BC propõe uma ruptura na arquitetura macroeconômica. A ideia central é substituir o regime de metas de inflação flutuante por um planejamento de 4 a 5 anos com metas fiscais e de juros anunciadas em conjunto.
- Selic comprometida a operar em um corredor entre a meta de inflação (3%) e a taxa de crescimento nominal potencial da economia.
- Intervenção ativa no câmbio para evitar depreciações bruscas do real, usando o colchão de mais de US$ 350 bilhões em reservas.
- Fim da autonomia operacional cega do BC em favor de uma coordenação explícita com a política fiscal.
O que observar daqui para frente
O debate deixou de ser acadêmico para virar pauta de sobrevivência fiscal. Se a tese de Resende ganhar tração no Congresso ou no Executivo, a pressão por uma revisão da meta de inflação ou pela indicação de diretores alinhados a essa visão aumentará exponencialmente. Investidores devem monitorar duas variáveis: a disposição do governo em confrontar o “consenso do mercado” e a reação do câmbio às primeiras sinalizações de flexibilização monetária não ortodoxa. O custo de carregar a dívida hoje dita o preço de todos os ativos brasileiros amanhã.