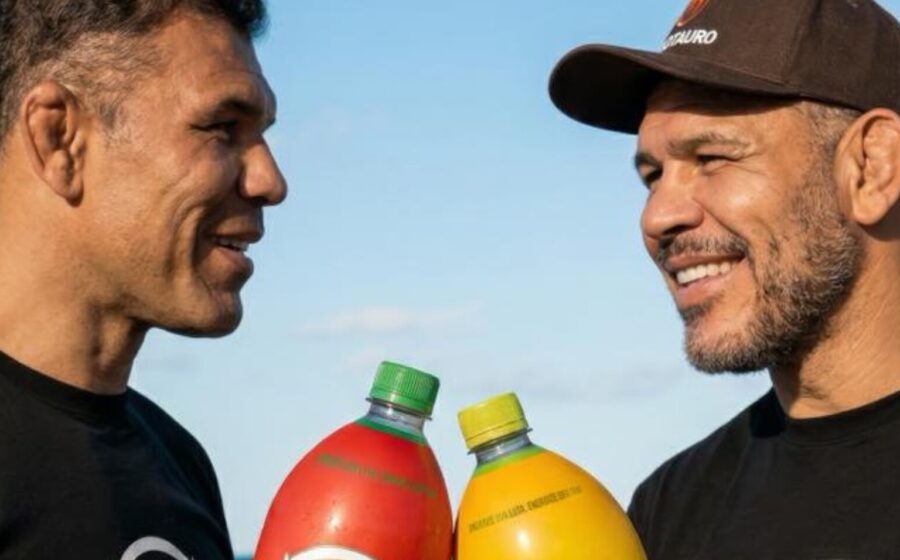
Os lendários irmãos Nogueira trocaram o octógono pela prateleira de supermercado e lançam sua própria marca de energético. A estreia marca a primeira incursão direta da dupla no setor de bebidas funcionais, após anos licenciando a imagem para terceiros.
A aposta não é apenas emocional: o mercado brasileiro de energéticos movimenta bilhões e cresce a dois dígitos ao ano. A pergunta que fica é se a força da marca pessoal deles sustenta a concorrência com gigantes globais.
Da luta para o negócio: como surgiu a ideia
Rodrigo e Rogério Nogueira não são novatos em empreendedorismo. Já comandam academias, linha de suplementos e projetos de educação física corporativa. O energético nasceu da demanda real dos treinos — eles queriam uma fórmula que aguentasse o ritmo de duas sessões diárias sem o “crash” de cafeína pura.
Foram 18 meses de desenvolvimento com laboratório especializado. O resultado: 200 mg de cafeína por lata, taurina, vitaminas do complexo B e zero açúcar. A promessa é foco sustentado por até 6 horas.
Estratégia de entrada: nicho antes de massa
Diferente das grandes marcas que compram espaço em TV aberta, a dupla escolheu caminho inverso:
- Lançamento exclusivo em e-commerce próprio e marketplaces especializados
- Parceria com 120 academias e boxes de crossfit nas capitais
- Amostragem direta em eventos de artes marciais e provas de endurance
O investimento inicial fica na casa de R$ 4 milhões, bancado 100% pelos irmãos. A meta é atingir 50 mil latas/mês no primeiro semestre — volume que viabiliza negociação com distribuidores regionais.
O diferencial que ninguém comenta
Mais que a fórmula, o ativo real é a capilaridade da marca “Minotauro” no público 25-40 anos, classe B/C, que consome energético como pré-treino e combustível de plantão noturno. Pesquisa interna mostrou 78% de intenção de compra entre seguidores das redes dos atletas.
Mas o teste de fogo vem agora: a repetição de compra. Energético é categoria de impulso e fidelidade baixa. Sem sabor aprovado e efeito percebido, a curiosidade inicial não vira rotina.
Cenários para os próximos 12 meses
Três variáveis definem se o negócio escala ou estagna:
- Entrada em redes de conveniência de postos de combustível (canal de 40% do volume nacional)
- Capacidade de produção própria vs. terceirização — margem cai 22% com co-packer
- Regulamentação da ANVISA sobre rotulagem de “alto teor de cafeína”, em discussão para 2025
Os irmãos já negociam com dois fundos de venture capital especializados em consumer goods. A valoração almejada: R$ 60 milhões pós-money, condicionada a bater 200 mil latas/mês até dezembro.
O que observar daqui pra frente
Se a distribuição ganhar capilaridade além do eixo Rio-São Paulo até o segundo trimestre, a marca entra no radar das grandes bebidas para aquisição ou parceria estratégica. Caso contrário, vira mais um case de “celebridade com produto” que some em 18 meses. O próximo round não é no ringue — é na gôndola.