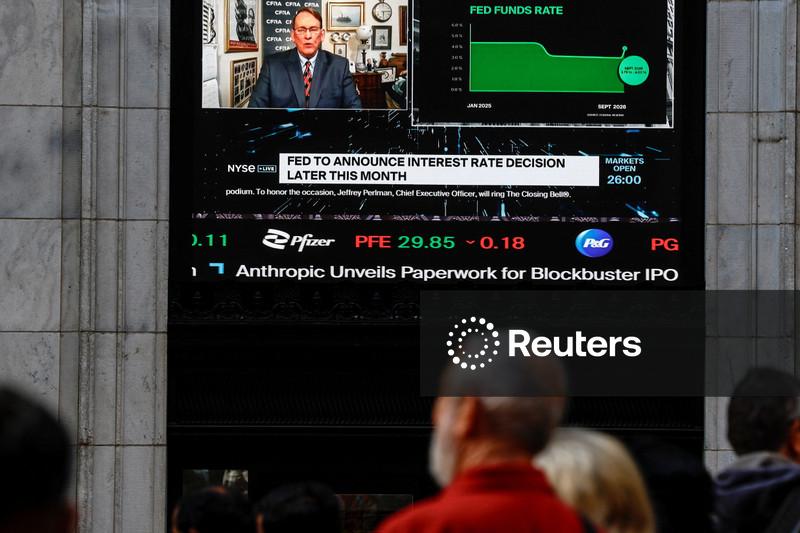
O prejuízo da Anthropic derreteu no terceiro trimestre, caindo para US$ 23,29 bilhões, enquanto a receita saltou para US$ 16,96 bilhões. O documento atualizado do IPO, protocolado na SEC, revela uma aceleração financeira impressionante às vésperas da oferta pública. Mas um alerta de crédito vindo da Blackstone pode mudar o custo de financiar essa ambição.
O balanço que anima o mercado
Nos três meses encerrados em 30 de setembro, a perda líquida recuou forte frente aos US$ 66,3 bilhões do trimestre anterior. A receita, por sua vez, avançou cerca de 47% na mesma comparação, saindo de US$ 11,56 bilhões.
Esse movimento de “emagrecimento” do prejuízo combinado com crescimento de dois dígitos na receita é o cartão de visitas que a startup leva para os investidores. A empresa entrou com o pedido de abertura de capital na semana passada, mirando o que pode se tornar o maior IPO da história.
A aposta trilionária em infraestrutura
O prospecto não esconde a escala dos planos: a Anthropic projeta gastar mais de US$ 800 bilhões em infraestrutura de computação entre agora e 2045. Para colocar esse número em perspectiva, veja os pilares que sustentam a tese de investimento:
- Caixa atual: mais de US$ 112 bilhões em disponibilidades.
- Expectativa de captação: cerca de US$ 100 bilhões com a oferta de ações.
- Financiamento recente: operação de chips de US$ 63 bilhões já estruturada.
A viabilidade desse cronograma, no entanto, depende de uma variável sensível: o custo do dinheiro.
O alerta da Blackstone sobre rating
Na última sexta-feira, a gigante do crédito privado avisou investidores que a Anthropic pode não receber classificação de “grau de investimento” logo após o IPO. A nota esperada seria de “alto risco, mas próxima do grau de investimento”.
Essa distinção não é apenas burocrática. Sem o selo de grau de investimento, a empresa perde acesso às taxas de juros mais baixas do mercado de dívida corporativa. Isso encarece diretamente o financiamento dos US$ 800 bilhões previstos em capex.
Por que o rating define o jogo
A matemática é simples: juros mais altos consomem a margem que a receita crescente começa a gerar. Se a Anthropic for forçada a emitir dívida “high yield” (alto rendimento/alto risco), o custo de capital sobe e o plano de infraestrutura de 20 anos fica mais frágil.
A empresa tem caixa robusto para o curto prazo, mas a execução do plano de longo prazo exige rolagem de dívida constante. A sinalização da Blackstone introduz uma incógnita no meio do roadshow do IPO.
O que observar daqui para frente
O investidor deve monitorar três frentes nas próximas semanas: a precificação final das ações no IPO, a reação das agências de rating (S&P, Moody’s, Fitch) ao prospecto definitivo e a capacidade da empresa de manter a trajetória de redução de prejuízo trimestral. A combinação de receita em alta com risco de crédito elevado cria um cenário raro: muito crescimento, mas financiado a um preço que ainda não está definido.