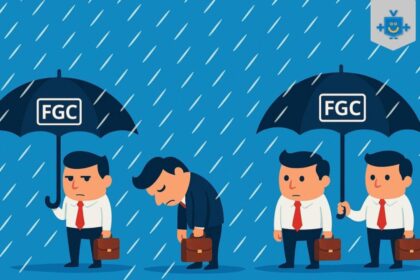
O Fundo Garantidor de Créditos (FGC) cobre até R$ 250 mil por CPF e instituição, mas o pagamento não é imediato. Em uma liquidação bancária, seu dinheiro pode ficar indisponível por meses. Entender esse intervalo entre a quebra e o ressarcimento muda completamente como você deve montar a reserva de emergência.
Muita gente escolhe CDB só pela taxa, achando que o FGC iguala todos os bancos. Não iguala. A garantia existe justamente porque o risco bancário é real e sistêmico — não para justificar correr atrás de 0,5% a mais de rentabilidade.
Por que bancos são diferentes de qualquer outra empresa
Uma indústria comum não precisa devolver todas as dívidas de uma vez porque investidores ficaram nervosos. Um banco, sim. Ele capta curto e empresta longo. Mesmo com ativos maiores que passivos, não consegue honrar saques simultâneos.
Imagine uma instituição com R$ 100 bilhões em ativos e R$ 10 bilhões de patrimônio. Uma perda de 5% nos ativos — sem nenhum outro efeito — evapora metade do capital. Não significa falência iminente, mas mostra a alavancagem brutal do modelo.
A confiança é o fio que segura tudo. Quando ela se rompe, a corrida acontece. Em 2023, o Silicon Valley Bank e o Credit Suisse provaram que tamanho, tradição e reputação não impedem o colapso quando depositantes perdem a fé.
O FGC é um seguro coletivo — e não é de graça
O fundo é uma entidade privada, sem fins lucrativos, financiada pelos próprios bancos associados. O custo da proteção está embutido na estrutura de funding das instituições. Você não paga prêmio direto, mas a garantia tem preço.
O que entra e o que fica de fora
- Cobertos: CDB, RDB, LCI, LCA, depósitos à vista e poupança
- Não cobertos: Debêntures, CRI, CRA, Letras Financeiras, cotas de fundos, títulos públicos
Títulos do Tesouro não têm FGC porque são dívida do governo, não de banco. Essa distinção costuma escapar a quem diversifica “tudo em renda fixa”.
Os dois limites que quase ninguém calcula
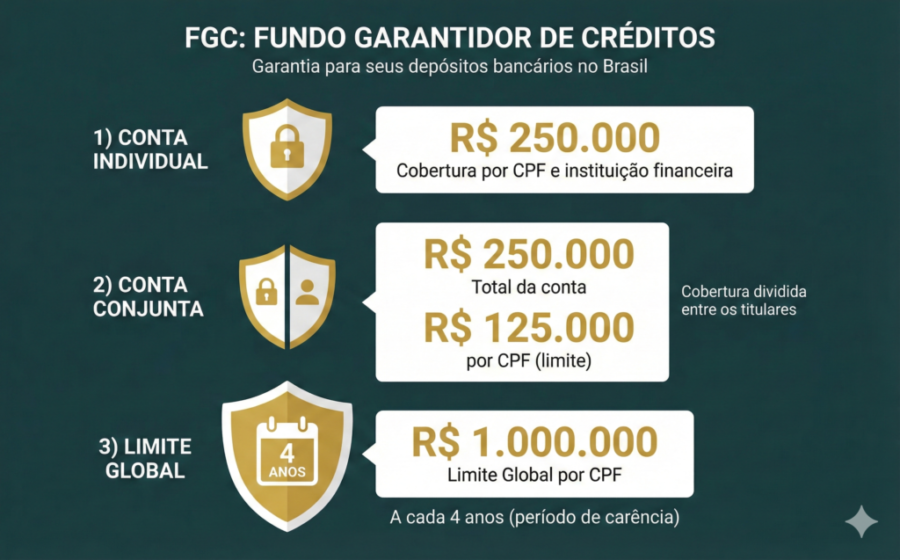
O teto ordinário é de R$ 250 mil por CPF/CNPJ por conglomerado financeiro — incluindo juros acumulados. Aplicou R$ 240 mil e juntou R$ 30 mil de rendimentos? Só R$ 250 mil estão protegidos.
Existe ainda um limite global de R$ 1 milhão por CPF/CNPJ a cada quatro anos. Distribuir entre vários bancos ajuda, mas não cria proteção ilimitada. E cuidado: marcas diferentes podem pertencer ao mesmo conglomerado.
O prazo de pagamento é o detalhe mais perigoso
Na liquidação, não há saque no dia seguinte. É preciso identificar credores, conferir valores, seguir ritos legais. Durante esse período, recursos que pareciam líquidos ficam travados. Um CDB com FGC não é reserva de liquidez imediata.
Para quem ultrapassa o teto, o problema dobra. Com R$ 400 mil em um único banco, R$ 150 mil dependem da recuperação judicial — sem prazo nem garantia de recebimento integral.
O comportamento que a garantia estimula (e que pode custar caro)
Dois CDBs: um paga 100% do CDI, outro 120%. Ambos têm FGC. Muitos escolhem o segundo achando que o risco é zero. O prêmio maior costuma sinalizar maior necessidade de captação ou risco de crédito mais alto. A garantia amortece a quebra, não transforma bancos diferentes em emissores idênticos.
O que observar daqui para frente
O FGC é uma camada extra, não um escudo absoluto. Para emergências, priorize liquidez real e qualidade do emissor — Tesouro Selic e grandes bancos de varejo seguem como referência. Para prazos maiores, diversifique instituições, verifique conglomerados, projete juros futuros na definição dos valores e pergunte: a taxa extra compensa o risco adicional?
Seguro não impede acidente. Garantia não impede quebra nem garante acesso instantâneo. Escolha primeiro a qualidade do investimento. O FGC existe para o caso de algo dar errado — não para justificar qualquer risco em troca de alguns pontos de rentabilidade.