O Fundo Garantidor de Créditos (FGC) protege até R$ 250 mil por instituição, mas essa rede de segurança não torna todos os CDBs iguais. A existência da garantia prova, justamente, que o risco bancário é real e sistêmico. Entender os limites dessa proteção é o que separa o investidor precavido do que apenas persegue taxa.
Por que bancos não são empresas comuns
Uma indústria pode operar anos com dívidas vencendo no longo prazo. O banco, não. Ele capta curto e empresta longo, mantendo apenas uma fatia fina de capital próprio — muitas vezes menos de 10% dos ativos totais.
Imagine uma instituição com R$ 100 bilhões em ativos e R$ 10 bilhões de patrimônio. Uma perda de apenas 5% nos empréstimos consome metade do capital dos acionistas. A alavancagem inerente ao modelo transforma pequenos solavancos em abalos sísmicos no balanço.
O fio que derruba gigantes: a confiança
Diferente de outros setores, o banco vive de reputação. Se depositantes duvidam da solvência, correm para sacar — e o caixa não tem dinheiro de todos ao mesmo tempo, pois está emprestado.
O tamanho não imuniza. Em 2023, o Silicon Valley Bank (EUA) e o Credit Suisse (Suíça) colapsaram ou foram vendidos às pressas após crises de confiança. A tradição não paga a conta quando o pânico se instala.
O que o FGC realmente cobre — e o que fica de fora
A proteção não é universal. Funciona como um seguro coletivo financiado pelos próprios bancos, sem custo direto para você, mas embutido no spread dos produtos. Veja o que entra e o que sai:
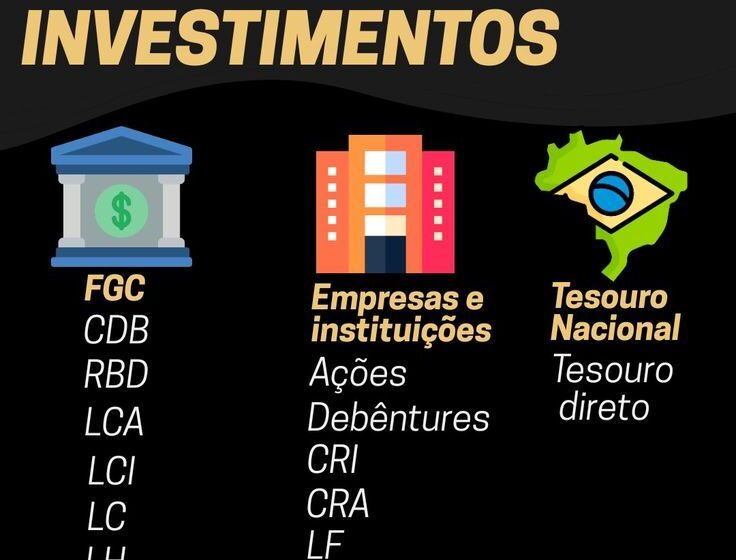
- Cobertos: CDB, RDB, LCI, LCA, poupança e depósitos à vista.
- Fora da garantia: Debêntures, CRI, CRA, Letras Financeiras, Fundos de Investimento e Títulos Públicos (estes têm garantia do Tesouro, não do FGC).
O teto ordinário é de R$ 250 mil por CPF/CNPJ por conglomerado (soma de principal + juros). Há ainda um teto global de R$ 1 milhão a cada 4 anos. Aplicar em bancos do mesmo grupo não dobra a proteção.
O detalhe que trava seu dinheiro na hora H
Muita gente ignora: o FGC não paga no dia seguinte à quebra. Há um rito processual — identificação de credores, conferência de saldos, homologação judicial. Durante semanas ou meses, seu recurso fica indisponível.
Por isso, CDB com FGC não substitui reserva de emergência. Liquidez imediata exige ativos resgatáveis no mesmo dia (D+0) ou títulos públicos curtos, não a promessa de pagamento futuro.
O erro perigoso de comparar só a taxa
Dois CDBs pagam 100% e 120% do CDI. Ambos têm FGC. O investidor leva o de 120% achando que fez “arbitragem sem risco”. Errado.
O prêmio extra costuma sinalizar maior necessidade de captação ou perfil de crédito mais frágil. A garantia cobre o prejuízo na falência, mas não apaga a diferença de solidez entre os emissores. Escolher pelo rendimento bruto ignorando a qualidade do banco é apostar que o seguro vai ser acionado — e que você vai esperar o tempo necessário para receber.
O que observar daqui para frente
Trate o FGC como camada extra, não como tese de investimento. Para reservas de curto prazo, priorize liquidez real e emissores de primeira linha. Para prazos maiores, diversifique entre conglomerados distintos, confira se o valor aplicado (mais juros futuros) respeita o teto de R$ 250 mil e pergunte: “Se este banco quebrar amanhã, eu consigo viver sem esse dinheiro por 90 dias?” Se a resposta for não, a taxa não justifica o risco.