A Multiplan registrou lucro líquido de R$ 383 milhões no terceiro trimestre, alta de 73,3% sobre o mesmo período de 2025, superando com folga a projeção média de analistas de R$ 262 milhões. O resultado coloca uma questão central no radar: a combinação de revitalizações e calendário favorável consegue sustentar esse ritmo no último trimestre do ano?
Números que falam mais alto que guidance
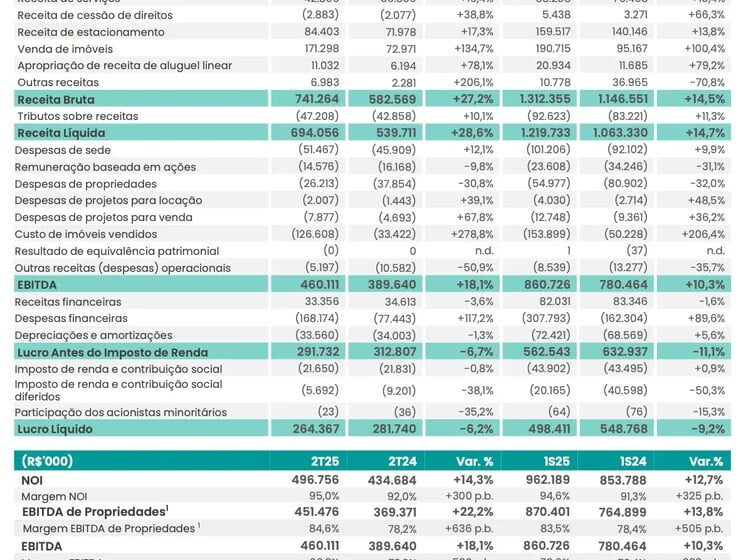
O Ebitda atingiu R$ 598 milhões, avanço de 37,3% na comparação anual, também acima dos R$ 500 milhões esperados pelo mercado. A receita líquida seguiu a mesma toada, crescendo 37% para R$ 846 milhões. Em resumo: todas as linhas do balanço vieram mais fortes que o consenso, sinalizando uma alavancagem operacional eficiente.
Para o investidor, a leitura imediata é de geração de caixa robusta. Margens pressionadas por inflação ou juros altos não apareceram neste trimestre; ao contrário, a conversão de receita em lucro melhorou sensivelmente.
O efeito Copa do Mundo e a “mágica” das revitalizações
O relatório aponta dois vetores principais. Em julho, os jogos da Copa do Mundo feminina impulsionaram o fluxo e as vendas dos lojistas. Em agosto, o efeito não arrefeceu: as reformas recentes nos ativos mantiveram o crescimento das vendas acima da média do varejo brasileiro.
Essa dinâmica sugere que a empresa não depende apenas de eventos sazonais. O portfólio de 20 shopping centers administrados próprio passa por um ciclo de maturação das reformas, capturando maior share de carteira do consumidor.
Principais indicadores do trimestre (3T26 vs 3T25)
- Lucro Líquido: R$ 383 mi (+73,3%)
- Ebitda: R$ 598 mi (+37,3%)
- Receita Líquida: R$ 846 mi (+37%)
- Portfólio: 20 shopping centers próprios e administrados
Cenário para o quarto trimestre: otimismo com pé no chão
A administração projeta a continuidade da trajetória positiva de vendas no 4º trimestre, tradicionalmente o mais forte do ano para o varejo. Porém, o cenário macro ainda reserva variáveis: a taxa Selic em patamar restritivo e o endividamento das famílias podem testar a resiliência do consumidor nos próximos meses.
Além disso, a base de comparação anual fica mais dura a partir de agora, o que exige execução impecável nas entregas de expansões e novas áreas locáveis para manter o momentum.
O que observar daqui para frente
O foco do mercado migra para a divulgação do guidance 2027 e para a velocidade de maturação dos projetos de expansão (brownfields e greenfields). A capacidade da Multiplan de manter o spread entre crescimento de receita e de custos será o termômetro para saber se o “superavit” deste trimestre vira novo patamar estrutural ou permanece como um pico pontual.