A Motiva (ex-CCR) encerrou o terceiro trimestre com lucro líquido ajustado de R$ 750 milhões, alta de 9,8% na comparação anual. O resultado supera as expectativas, mas o verdadeiro segredo está nas novas praças de pedágio que entraram em operação recente.
Três novas concessões passaram a cobrar tarifa nos últimos meses, injetando caixa imediato na operação. O efeito já aparece no Ebitda, que bateu R$ 2,52 bilhões. Mas a história não para no asfalto.
Três novos pedágios que mudaram a régua
A companhia ativou a cobrança em corredores estratégicos de alto fluxo. Juntos, somam mais de mil quilômetros de rodovias recém-monetizadas:
- Motiva Paraná: 569 km ligando o norte do estado a Ponta Grossa e ao Porto de Paranaguá.
- Motiva Sorocabana: 460 km cortando 12 rodovias no interior paulista.
- RioSP: administra a Dutra e a Rio-Santos, eixo vital entre as duas maiores metrópoles do país.
O tráfego aquecido nessas praças, somado ao bom movimento nas concessões mineiras e paranaenses já maduras, empurrou a receita líquida para R$ 3,8 bilhões — avanço de 13,6%. A margem Ebitda segurou os 66,2%, sinal de que a alavanca operacional funcionou sem inchar custos.
O braço dos trilhos também puxou a fila
Não foi só asfalto. A divisão de Trilhos — metrôs, trens e VLTs — transporta 750 milhões de passageiros por ano e entregou crescimento de dois dígitos na receita. Reajustes tarifários contratuais deram o empurrão final.
As receitas complementares, muitas vezes ignoradas, saltaram 23% e chegaram a R$ 92 milhões. É dinheiro “extra” vindo de publicidade, áreas comerciais e telecom nas estações.
A grande virada: venda de aeroportos por R$ 11,5 bi
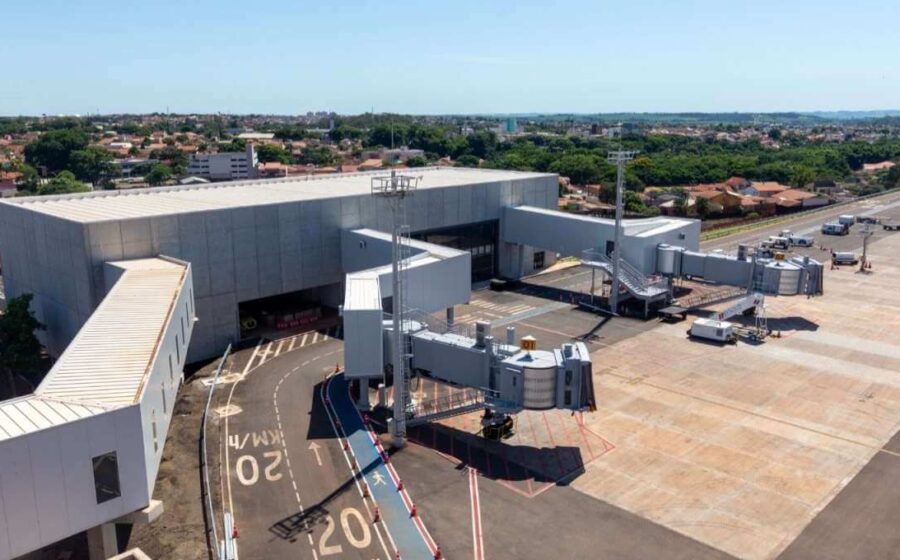
Enquanto abria novas praças de pedágio, a Motiva fechou a porta do setor aeroportuário. A venda de 100% da plataforma — 20 terminais — para a mexicana Asur (Grupo Aeroportuario del Sureste) foi concluída neste ano.
A transação movimentou R$ 11,5 bilhões. Desse total, R$ 5 bilhões referem-se à participação acionária e R$ 6,5 bilhões à assunção de dívidas líquidas pelo comprador. Na prática, a empresa desalavancou o balanço e simplificou a estrutura.
Segundo o CEO Miguel Setas, o movimento consolida a “nova fase”: foco exclusivo em Rodovias e Trilhos, alocação de capital disciplinada e balanço robusto para futuras aquisições ou dividendos.
O que observar daqui para frente
A empresa opera hoje 5.044 km de rodovias em 8 estados, competindo com EcoRodovias, EPR e Arteris. O próximo gatilho de valor depende de dois vetores: a maturação das novas concessões (ainda no início da curva de receita) e a definição do plano de investimentos (capex) para a malha ferroviária.
Com a dívida líquida reduzida após a venda dos aeroportos, a geração de caixa livre deve ditar o ritmo de remuneração ao acionista. O mercado já precificou a simplicidade do novo portfólio; a execução operacional das novas praças de pedágio será o termômetro real nos próximos balanços.