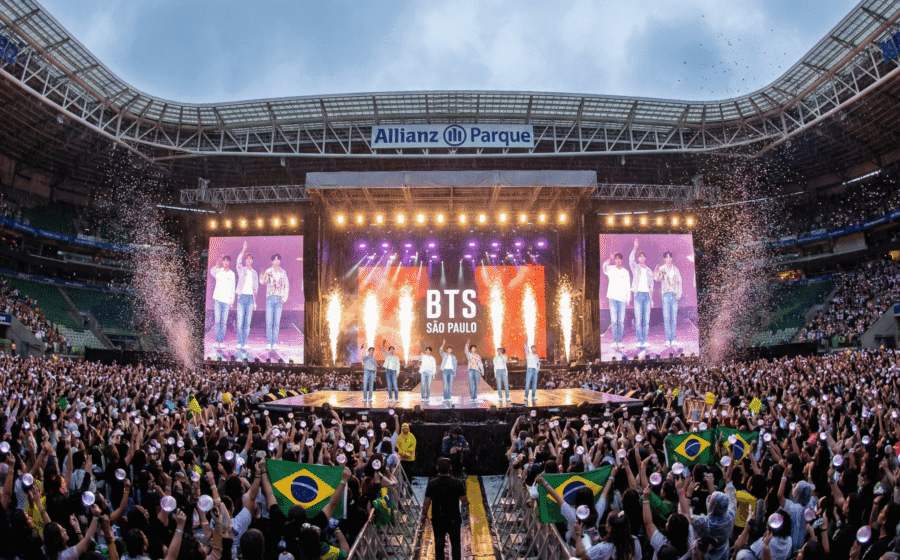
O BTS pisa no Morumbis nesta semana para três noites com ingressos esgotados, mas a verdadeira receita não está nas arquibancadas. Enquanto 150 mil fãs lotam o estádio, a máquina de propriedade intelectual do grupo fatura alto em quatro streamings simultâneos — uma aula de diversificação de ativos que investidores deviam estudar.
Sete anos separam esta turnê da anterior. Nesse intervalo, o septeto não parou: virou estudo de caso sobre como transformar um hiato forçado pelo serviço militar em pipeline de conteúdo contínuo.
O estádio é só a ponta do iceberg
As apresentações dos dias 28, 30 e 31 de maio esgotaram ingressos comuns em minutos. A estratégia de receita marginal, porém, brilha nos detalhes: camarotes premium ainda disponíveis e, crucialmente, a transmissão ao vivo nos cinemas nas duas últimas noites.
Esse modelo híbrido — presença física + exibição em rede de salas — reduz o teto de capacidade física sem cortar a demanda. Cada ingresso de cinema vira margem quase pura, sem custo variável de estrutura de show.
A guerra silenciosa nos streamings
Diferente da maioria dos artistas que assina exclusividade com uma plataforma, o catálogo do BTS está fatiado entre Disney+, Netflix, Prime Video, Viki e Kocowa. Não é acidente: é licenciamento por janela e território maximizando o valor vitalício de cada ativo.
- Disney+: Realities recentes (“Are You Sure?!”, “Monuments”) e shows pós-pandemia (“Permission to Dance LA”). Foco no “agora”.
- Netflix: O grande trunfo narrativo — “BTS: O Reencontro” (2026) e o show de comeback “The Comeback Live – Arirang”. A plataforma paga caro pela história do retorno.
- Prime Video / Viki / Kocowa: Biblioteca profunda de turnês antigas (Wembley, Seoul, New York, Busan). Atende o fã hardcore e completa o catálogo histórico.
Para o investidor, isso significa receita recorrente de licenciamento não correlacionada ao ciclo de turnês. O IP rende enquanto o grupo descansa.
O “hiato” que não existiu: lição de gestão de carreira
Quando Jin se alistou no final de 2022, o mercado temeu a parada total. A Hybe (dona da BigHit) fez o oposto: acelerou a produção solo.
Em 2023 e 2024, vieram documentários individuais de J-Hope (“In the Box”), Suga (“Road to D-Day”) e Jung Kook (“I Am Still”). Cada lançamento manteve o algoritmo aquecido, testou o valor de marca individual de cada membro e preparou o terreno para a reunião de 2025/2026.
O resultado? O álbum “Arirang” e o documentário homônimo na Netflix não são apenas um comeback; são o relançamento de uma franquia com valuation atualizado.
Dados que o mercado ignora
O filme “Break the Silence: The Movie” (2020) e a série “Monuments” (2023) mostram que a janela de exploração de um show vivo ultrapassa 3 a 4 anos. A turnê “Love Yourself” (2018/2019) ainda gera receita de streaming em 2024 via Viki.
Outro número: a transmissão gratuita do comeback em Seul (Gwanghwamun) para o mundo inteiro via YouTube/Netflix funcionou como aquisição de lead global em massa, zerando custo de marketing para o ciclo seguinte.
O que observar daqui para frente
O ciclo atual testa a transição de “boyband global” para “portfólio de artistas solo + marca guarda-chuva”. Se os números de streaming dos solos (Jung Kook no topo do Spotify Global com “Seven”, J-Hope headliner no Lollapalooza) se sustentarem sem o grupo ativo, a Hybe prova que dessacoplou o risco de chave-pessoa.
Para quem olha o setor: a lição não é k-pop. É gestão de franquia de mídia com ciclo de vida de 10+ anos, onde cada pausa é planejada como janela de lançamento de spin-off. O Morumbis lotado esta semana é apenas o outdoor mais caro dessa estratégia.