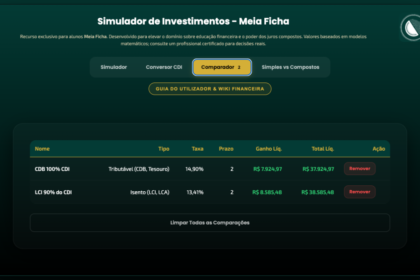
Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do CDI no longo prazo. Em seis anos, a diferença pode chegar a 90,2% — e o banco cumpriu o contrato à risca. O erro está na forma como comparamos juros compostos e alíquotas de Imposto de Renda.
Entender essa matemática muda a decisão entre LCI, LCA e CDB. Veja por que a conta do “equivalente” costuma enganar.
O primeiro erro: usar a alíquota errada na comparação
Muitas instituições vendem a LCI como “equivalente a CDB de 120% do CDI”. Essa conta usa a alíquota máxima de 22,5% (prazo até 180 dias). Mas quem investe por anos paga 15% no CDB de longo prazo.
Com 15% de IR, a equivalência simplificada cai para 109,4% do CDI. A LCI não rendeu mais — apenas usaram uma alíquota mais favorável para o marketing.
O segundo erro: ignorar o poder dos juros compostos
Dividir 93% por 0,85 funciona só para prazos curtos. No longo prazo, a capitalização diária amplia a distância entre quem ganha 100% do CDI e quem ganha 93%.
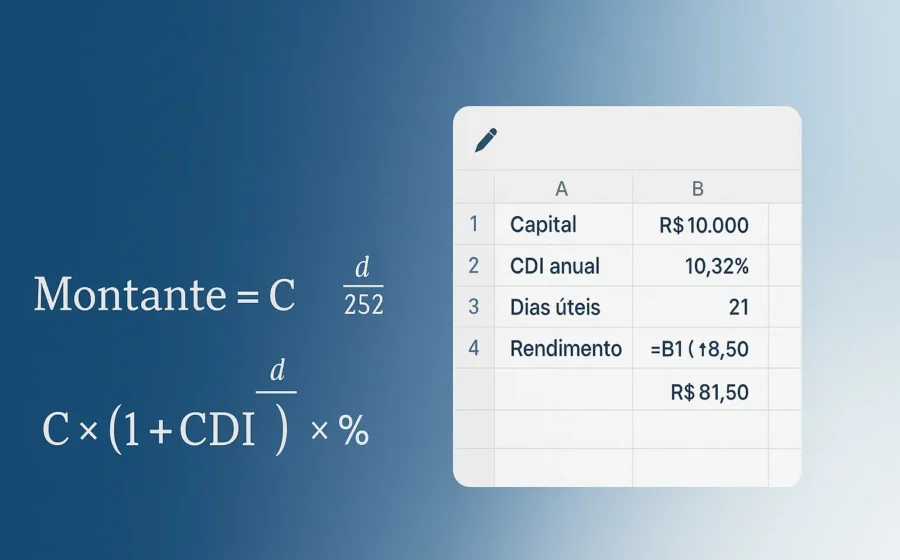
Exemplo realista: CDI constante a 13,65% ao ano, capitalização diária, 252 dias úteis, seis anos.
- R$ 100 mil no CDI cheio: viram ~R$ 215,5 mil (bruto)
- R$ 100 mil na LCI 93% do CDI: viram ~R$ 204,2 mil (líquido, isento)
- Ganho real da LCI: 90,2% do rendimento acumulado do CDI — não 93%
Cada dia a LCI recebe juros sobre um saldo menor. No dia seguinte, a base de cálculo já é diferente. Em seis anos, essa diferença compõe.
CDB 109,4% do CDI bate a LCI 93% — e não é por pouco
Pela regra prática, LCI 93% = CDB 109,4% (com 15% de IR). Mas no mesmo cenário de seis anos:
- CDB 109,4% do CDI (líquido 15%): ~R$ 211,9 mil
- LCI 93% do CDI: ~R$ 204,2 mil
- Vantagem do CDB: cerca de R$ 7,7 mil a mais no bolso
Para empatar a LCI de 93%, bastaria um CDB a ~104,23% do CDI. A “equivalência” tradicional superestima a isenção em mais de 5 pontos percentuais.
O que isso muda na sua decisão hoje
LCIs e LCAs seguem ótimas — especialmente no curto prazo, onde a isenção pesa mais e a capitalização tem menos tempo para agir. O problema é comparar prazos diferentes: LCI de 2 anos vs. CDB de 6 meses distorce tudo.
A regra de ouro: projete o valor líquido em reais no mesmo horizonte. Considere:
- Capitalização diária real
- Alíquota efetiva do CDB no prazo escolhido
- Vencimentos intermediários e necessidade de reaplicar
- Risco de crédito e liquidez de cada papel
O que observar daqui para frente
Com a Selic em queda, a diferença entre 93% e 100% do CDI em reais diminui — mas a distorção percentual permanece. Em cenários de juros altos e prazos longos, o prejuízo de usar a conta errada só aumenta.
Antes de fechar qualquer posição, rode a simulação no Excel ou na calculadora da B3 com os parâmetros reais do papel. Na renda fixa, uma conta “simples” mal feita custa caro — e o banco não tem obrigação de te avisar.