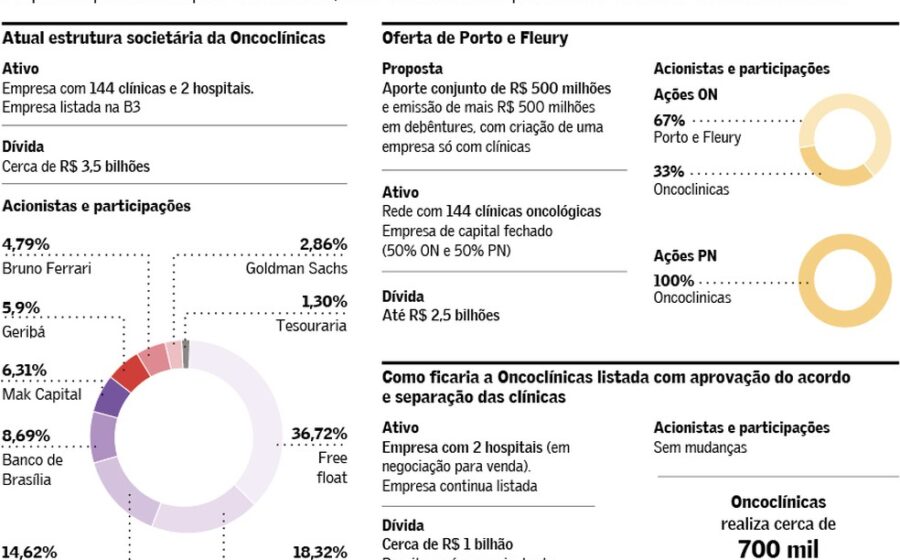
A Oncoclínicas depositou na Justiça nesta sexta-feira um novo plano de recuperação extrajudicial para reestruturar uma dívida de R$ 5,7 bilhões. A grande novidade é a engenharia financeira que, por enquanto, preserva os atuais acionistas de qualquer diluição. Mas a adesão de apenas 50% dos credores deixa o desfecho em aberto.
O documento substitui a proposta apresentada em 28 de agosto, após semanas de tensão entre detentores de títulos e acionistas de controle. A companhia conseguiu o “sim” de nomes pesados, mas ainda precisa convencer os maiores detentores de CRI e a BB Asset para blindar o plano de impugnações.
Como a empresa evitou a diluição dos acionistas
O ponto central da negociação foi a conversão de dívida em ações. A Cedro Participações, de Lucas Kallas, detém um crédito de R$ 630 milhões — valor que pode saltar para R$ 2,4 bilhões dependendo de uma decisão judicial pendente.
Para entrar no plano, a Cedro aceitou uma debênture conversível limitada a R$ 150 milhões. A cláusula de proteção estabelece que, se na hora da conversão a ação estiver valendo menos de R$ 3,00 (corrigido pelo IPCA), não haverá emissão de novos papéis. Hoje, o ativo negocia na casa de R$ 1,00.
- Teto de conversão: R$ 3,00 por ação (IPCA).
- Preço atual: ~R$ 1,00.
- Limite da debênture: R$ 150 milhões.
Na prática, a janela para diluição só se abre se a ação triplicar de valor nos próximos anos. Se isso acontecer, a conversão ocorre a preço de mercado, protegendo o caixa da companhia.
Quem assinou e quem ficou de fora
A adesão de 50% foi puxada por dois pilares estratégicos. A Oncoprod, principal fornecedora de medicamentos, com crédito próximo a R$ 1 bilhão, comprometeu-se a manter o fornecimento e injetar capital de giro para compras futuras.
Já a Cedro Participações trouxe a complexidade jurídica de seu crédito contingencial, aceitando receber parte em ativos de liquidez variada — incluindo CDBs do Master — além da debênture conversível.
Do lado de fora, permanecem silenciosos os detentores de CRI (Certificados de Recebíveis Imobiliários) e a BB Asset. A ausência deles é o principal fator de risco para a homologação judicial, pois concentram volume relevante da dívida não garantida por ativos operacionais.
O cronograma real: pagamentos só a partir de 2031
Olhando o fluxo de caixa, a maior parte do principal só começa a ser paga daqui a sete anos. O calendário prevê desembolsos concentrados entre 2031 e 2040, resultando em um prazo médio ponderado de 6,9 anos.
Trazendo esses fluxos futuros a valor presente — descontados a CDI + 7,5% ao ano —, a dívida real da companhia hoje equivale a R$ 3,2 bilhões. Dos R$ 5,7 bilhões nominais, R$ 450 milhões serão liquidados mediante entrega de ativos.
Apoio do corpo clínico e os próximos prazos
Um reforço político importante veio dos médicos: mais de 400 dos 600 profissionais que compõem o corpo clínico manifestaram apoio formal ao plano. A sinalização tenta demonstrar continuidade operacional aos credores hesitantes.
Agora, a bola está com a Justiça. Após a publicação oficial do plano, abre-se uma janela de 30 dias para impugnações. O prazo legal para a aprovação final é de 90 dias. Se os credores faltantes não aderirem nesse intervalo, a recuperação extrajudicial pode cair, empurrando a Oncoclínicas para uma recuperação judicial — cenário onde a proteção contra diluição deixa de existir.
O que observar nas próximas semanas
Três variáveis vão ditar o desfecho: a movimentação da BB Asset e dos fundos de CRI nas próximas assembleias, a eventual judicialização do crédito contingencial da Cedro (que pode inchar o passivo para além dos R$ 5,7 bi) e a capacidade da Oncoprod de sustentar o abastecimento sem novos aportes de caixa.
Para o investidor, o sinal claro é: o plano ganha tempo e protege o equity se a ação não disparar antes de 2031. O risco está na fragilidade da adesão minoritária atual.