Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do índice. Em seis anos, a diferença pode tirar mais de R$ 7 mil do seu bolso comparada a um CDB equivalente. O banco cumpre o contrato, mas a sua conta está errada.
O segredo está na capitalização diária e no momento do Imposto de Renda. Entender essa mecânica muda completamente a forma de comparar renda fixa.
Onde nasce a ilusão dos 93%
Investidores costumam multiplicar a taxa do CDI pelo percentual da LCI e projetar linearmente. Parece lógico: se o CDI sobe 10%, a LCI sobe 9,3%. A realidade dos juros compostos, porém, é implacável.
Como a LCI recebe juros menores *todos os dias*, a base de cálculo do dia seguinte já nasce menor. Esse efeito bola de neve amplia a distância para o CDI cheio ao longo do tempo.
Em um cenário de CDI constante a 13,65% ao ano por seis anos, R$ 100 mil no CDI cheio viram R$ 215,5 mil. Na LCI de 93%, o mesmo capital chega a R$ 204,2 mil. O rendimento real foi de apenas 90,2% do CDI acumulado, não 93%.
A armadilha da alíquota errada na comparação
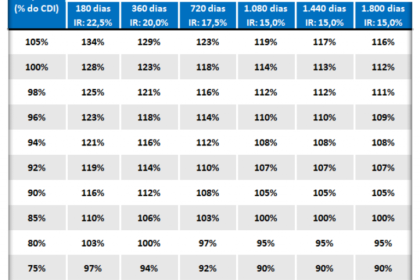
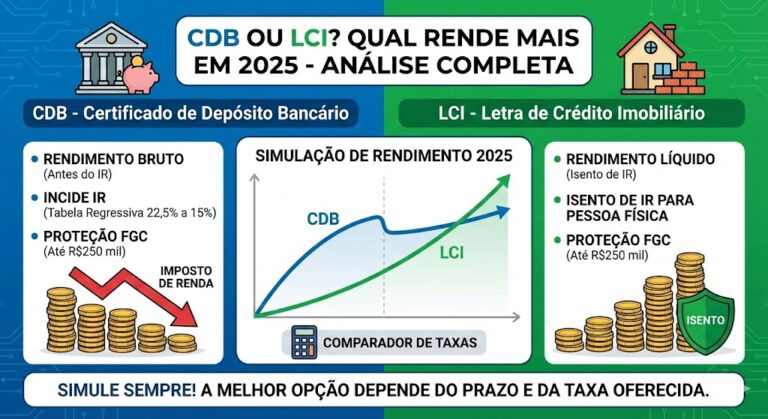
Para escolher entre LCI (isenta) e CDB (tributado), o mercado usa uma “taxa equivalente”. O erro clássico é usar a alíquota de curto prazo (22,5%) para comparar investimentos de longo prazo.
- Com 22,5% de IR: 93% / 0,775 = CDB de 120% do CDI.
- Com 15% de IR (prazo > 720 dias): 93% / 0,85 = CDB de 109,4% do CDI.
A diferença de 10 pontos percentuais na taxa do CDB sai do bolso do investidor que olha apenas a tabela regressiva inicial.
O segundo erro: a divisão que ignora juros sobre juros
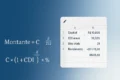
Mesmo usando a alíquota correta de 15%, a conta 93% / 0,85 = 109,4% continua errada para prazos longos. Ela assume que o imposto incide sobre uma rentabilidade linear, ignorando que no CDB os juros compostos correm soltos antes da mordida do Leão.
No exemplo de seis anos:
- LCI 93% do CDI: R$ 204,2 mil (líquido).
- CDB 109,4% do CDI (15% IR): R$ 211,9 mil (líquido).
O CDB vence por R$ 7,7 mil. Para empatar, o CDB precisaria pagar apenas 104,23% do CDI, não 109,4%.
Por que a diferença aumenta com o tempo?
Quanto maior o prazo e maior a taxa de juros, mais violento fica o efeito da capitalização sobre a diferença de taxas. Os 90,2% do exemplo não são uma regra fixa; em cenários de juros mais altos ou prazos maiores, a entrega real da LCI pode ser ainda menor em relação ao CDI cheio.
Isso não invalida LCIs e LCAs. A isenção de IR é uma vantagem real, mas ela deve ser precificada na ponta do lápis, não na intuição.
O que observar daqui para frente
Antes de fechar qualquer posição, projete o valor final líquido em reais no mesmo horizonte de tempo. Respeite a capitalização diária, a alíquota efetiva do CDB para aquele prazo e as datas de vencimento.
Comparar uma LCI de 2 anos com um CDB de 6 meses é comparar maçãs com laranjas: a renovação forçada do CDB curto gera eventos tributários que reduzem o composto. A decisão mais cara da renda fixa costuma vir de uma conta aparentemente simples.