O BTG Pactual reformulou sua carteira recomendada de fundos imobiliários para outubro, mantendo a meta agressiva de dividendo anualizado em 11,3%. A grande surpresa fica por conta da estreia de um fundo multiestratégia, sinalizando uma mudança tática relevante para quem busca renda com proteção.
Mas o que levou o maior banco de investimentos da América Latina a mexer em time que vence? A resposta envolve juros americanos, risco de crédito e uma “assimetria favorável” que poucos estão olhando.
A grande tacada: estreia de hedge fund na carteira
A novidade mais forte é a entrada do KNHF11 com 5% de peso. Pela primeira vez, a carteira ganha exposição a hedge funds imobiliários — veículos de mandato livre que navegam entre tijolo e crédito.
Segundo os analistas Matheus Oliveira e Caio Araujo, o fundo negocia com desconto acima da média histórica e oferece distribuição “sólida” e linearizada em R$ 1,00 por cota. O guidance para os proventos fica entre R$ 0,95 e R$ 1,05, lastreado por uma reserva acumulada de R$ 1,58 por papel.
Essa estrutura garante previsibilidade rara no mercado: o gestor captura valorização dos imóveis e, simultaneamente, carrega a carteira com ativos de crédito (CRIs) que sustentam o fluxo de caixa.
Saídas cirúrgicas: shopping centers e crédito estruturado
Para abrir espaço, o HGBS11 foi integralmente removido. A justificativa é um ajuste fino na exposição a shoppings: redução tanto no peso do setor quanto na quantidade de ativos.
No crédito, o RBRY11 perdeu 3 pontos percentuais. A equipe adotou postura mais rigorosa na seleção de papéis de crédito estruturado, priorizando qualidade em detrimento de volume.
Já no segmento logístico, o BRCO11 cedeu 2% enquanto o VILG11 ganhou 1%. A leitura é de que a tese de “captura de valor” — reajustes de aluguel e vendas pontuais — faz mais sentido no momento atual.
O reforço nos shoppings e a aposta no VISC11
Apesar da saída do HGBS11, o setor de shoppings ganhou peso líquido. O VISC11 recebeu aporte adicional de 2%, elevando sua participação para 6%.
O fundo foi priorizado pelo potencial de retorno total e pela geração de renda recorrente. Completam a fatia de shoppings o GZIT11 (2,5%) e o HSML11 (2%), somando 10,5% do portfólio.
Cenário macro: a “assimetria favorável” do tijolo
Setembro foi marcado pela reprecificação dos juros globais. EUA resilientes e petróleo caro adiariam cortes agressivos do Fed. No Brasil, o Copom levou a Selic a 13,75%, mas o cenário doméstico seguiu desafiador.
Para outubro, o BTG vê sensibilidade extrema a dados americanos, geopolítica e risco fiscal local. O investidor continua avesso a risco, o que mantém os fundos de tijolo negociando com descontos profundos frente às médias históricas.
Essa discrepância entre preço de tela e valor dos ativos reais cria a tal “assimetria favorável”: o lado do erro está mais para cima do que para baixo.
Desempenho: carteira perde no mês, ganha no ano
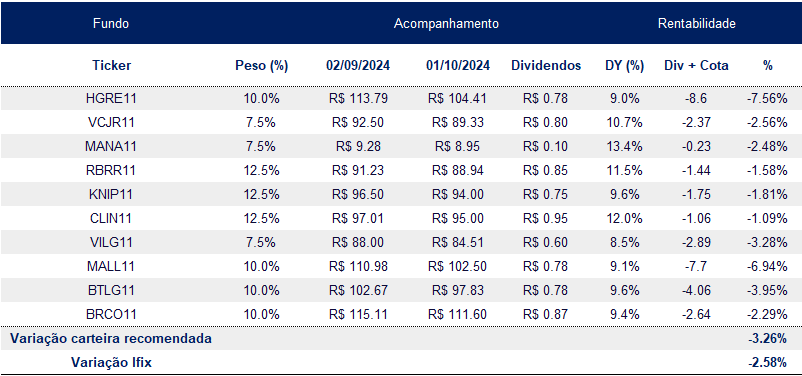
Em setembro, o portfólio recuou 0,82%, ante queda de 0,20% do IFIX. No acumulado de 2026, porém, a história inverte: alta de 0,48% contra desvalorização de 0,53% do benchmark.
O grande trunfo segue sendo o carrego. O dividendo yield anualizado de 11,3% compensa a volatilidade de curto prazo e reforça a tese de renda para o investidor de longo prazo.
Composição completa da carteira para outubro
| Fundo | Peso | Segmento | DY Anualizado |
|---|---|---|---|
| TRXF11 | 7,0% | Renda urbana | 15,5% |
| KNCR11 | 14,0% | Recebível | 13,0% |
| BTCI11 | 6,0% | Recebível | 14,0% |
| RBRY11 | 2,0% | Recebível | 14,5% |
| MCCI11 | 8,0% | Recebível | 12,7% |
| KNHF11 | 5,0% | Hedge fund | 13,0% |
| VISC11 | 6,0% | Shopping | 9,8% |
| GZIT11 | 2,5% | Shopping | 12,0% |
| HSML11 | 2,0% | Shopping | 10,8% |
| BTLG11 | 13,0% | Logístico | 9,8% |
| VILG11 | 5,5% | Logístico | 10,7% |
| HGLG11 | 3,0% | Logístico | 9,5% |
| BRCO11 | 2,5% | Logístico | 9,8% |
| BRCR11 | 4,5% | Laje corporativa | 11,8% |
| PVBI11 | 5,0% | Laje corporativa | 6,7% |
| Total | 100% | — | 11,3% |
O que observar daqui para frente
O foco deve permanecer na dinâmica de juros nos EUA e na execução do arcabouço fiscal brasileiro. Qualquer alívio nas taxas longas tende a beneficiar prioritariamente os fundos de tijolo mais descontados — justamente onde a carteira tem maior concentração.
No crédito, a seletividade aumentada no RBRY11 e a entrada do KNHF11 sugerem que o banco prevê maior dispersão de resultados entre devedores. Acompanhar os relatórios gerenciais de inadimplência e vacância dos ativos subjacentes deixa de ser opcional e vira pré-requisito para quem segue a estratégia.