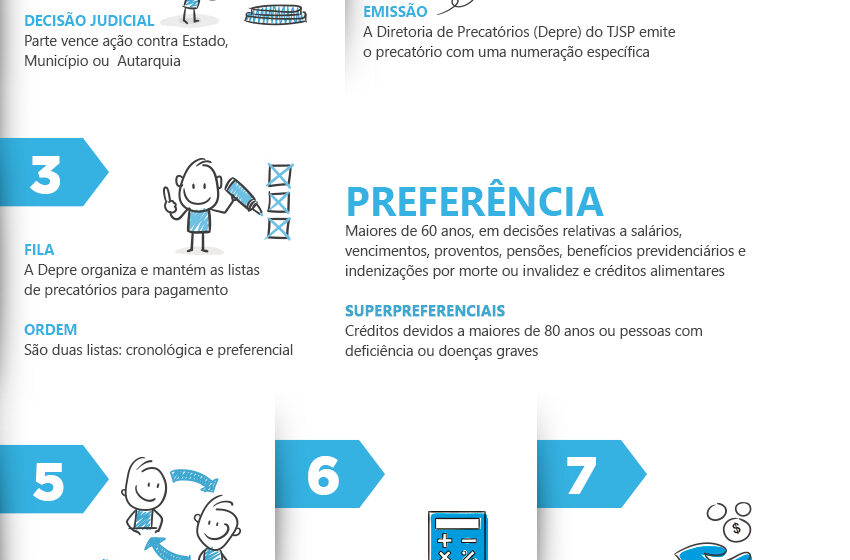
As emissões de precatórios dispararam nos últimos anos, segundo a Instituição Fiscal Independente, e a Emenda Constitucional 136/2025 extinguiu o prazo final para que União, estados e municípios quitassem esses débitos. Para o credor — seja um aposentado do INSS ou uma empresa fornecedora — a consequência imediata é a perda da previsibilidade: não há mais data no calendário para o dinheiro cair na conta.
O salto que acendeu o alerta no Judiciário
O relatório do IFI mostra uma curva ascendente expressiva no volume de requisições de pagamento. Advogados especializados, como Fábio Scolari, da comissão de precatórios da OAB, apontam três vetores principais: a própria EC 136, mudanças no Código de Processo Civil que facilitam demandas repetitivas e alterações nas custas processuais. O Conselho Nacional de Justiça já monitora o cenário como risco fiscal estrutural.
EC 136: a regra que tirou a data do calendário
Até 2024, estados e municípios tinham até 2029 para liquidar o estoque. A emenda substituiu o prazo fixo por um mecanismo de prestação de contas decenal: o devedor deve destinar entre 1% e 5% da Receita Corrente Líquida (RCL) ao pagamento, prestando contas a cada dez anos. Na prática, segundo Scolari, a medida “nivelou por baixo” — estudo do Comitê Nacional dos Precatórios indicava incapacidade real de pagamento em apenas 6% dos entes, mas a regra geral passou a valer para todos.
A OAB questiona a constitucionalidade no STF, com dois eixos centrais:
- Correção monetária: a troca da Selic pelo IPCA reduz o valor real do crédito ao longo do tempo.
- Direito de propriedade: o cidadão paga seus débitos com a União corrigidos pela Selic, mas recebe seus créditos corrigidos pela inflação.
Precatório ou RPV: o corte que define a velocidade
A distinção é puramente numérica, mas dita o fluxo de caixa:
- Precatório (União): dívidas acima de 60 salários mínimos (R$ 97.260 em 2026). Pagamento até o fim do exercício seguinte à expedição, limitado ao teto orçamentário.
- RPV (União): até 60 salários mínimos. Depósito em até 60 dias pelo TRF.
Nos estados e municípios, os tetos variam. Em São Paulo, o limite de RPV caiu para cerca de R$ 16.913 em 2026; no Distrito Federal, são dez salários mínimos. Sem lei local, valem 40 salários mínimos (estados) e 30 (municípios). Acima disso, entra na fila do precatório.
A fila de pagamento e quem tem prioridade
A ordem cronológica de expedição pelo tribunal rege o pagamento federal. Exceções legais garantem preferência para créditos alimentícios de até 180 salários mínimos quando o credor tem:
- Mais de 60 anos;
- Deficiência;
- Doença grave.
Mas o efeito mais relevante aparece no bolso de quem não se enquadra nas prioridades: a espera pode se estender por décadas sem marco final.
O mercado secundário: vender ou esperar?
Sem prazo certo, cresce a pressão para vender o crédito a deságio. Duas vias principais:
- Acordos diretos com o poder público (editais): descontos de até 30% (20% para maiores de 90 anos, doentes ou deficientes), mas pagamento à vista.
- Empresas especializadas (factoring de precatórios): deságios ainda maiores, liquidez imediata.
Scolari alerta para a necessidade de transparência nos critérios de desconto e recomenda: nunca negocie sem o advogado da causa.
Como consultar seu crédito e blindar-se contra golpes
Credores federais devem acompanhar o processo no site do TRF correspondente. Em São Paulo, o portal do TJ-SP (www.tjsp.jus.br/precatorios) concentra informações estaduais e municipais. Quatro regras de ouro contra fraudes:
- Fale com seu advogado antes de qualquer negociação.
- Desconfie de abordagens por WhatsApp, redes sociais ou e-mail de desconhecidos.
- Consulte a previsão oficial no Portal do CJF ou no TRF do seu caso.
- A Justiça não cobra taxas para pagar ou emitir declarações.
O que observar daqui para frente
Três variáveis definirão o cenário nos próximos trimestres: o julgamento das ADIs da OAB no STF (correção e prazo), a evolução da RCL dos entes devedores — que dita o teto de 1% a 5% — e a adesão a editais de acordo direto. Para investidores do mercado secundário, o spread entre valor de face e preço de compra continuará ditado pela incerteza do fluxo de caixa. Para credores originais, a decisão entre manter o ativo ou vender com desconto passa a ser, mais do que nunca, uma aposta de gestão de tempo e risco.