A partir desta terça-feira (1º), a maioria dos prestadores de serviços enquadrados no lucro presumido ou real — geralmente empresas com faturamento acima de R$ 4,8 milhões ao ano — precisa emitir a NFS-e (Nota Fiscal de Serviços Eletrônica) já com os campos referentes ao IBS e à CBS. A medida marca a estreia prática da reforma tributária nos documentos fiscais de serviços, embora a cobrança efetiva dos novos tributos só comece em 2026.
O prazo original era 3 de agosto, mas foi adiado para dar tempo aos contribuintes e aos sistemas emissores. Quem está no Simples Nacional, por enquanto, fica de fora.
Quem precisa se adequar agora
A obrigação atinge serviços sujeitos ao ISS listados na Lei Complementar 116, exceto atividades que receberam calendário próprio. Em resumo: companhias do lucro presumido e do lucro real que prestam serviços “comuns” — consultoria, manutenção, limpeza, transporte rodoviário de cargas, entre outros — já devem preencher os novos campos.
O que muda na nota? Dois valores adicionais: o da CBS (Contribuição sobre Bens e Serviços) e o do IBS (Imposto sobre Bens e Serviços), calculados sobre uma alíquota de referência somada de 1%. Não há recolhimento neste momento; a ideia é testar a apuração e criar histórico para a transição.
O “período de tolerância” que não isenta a obrigação
Até 31 de dezembro de 2026, a ausência ou omissão desses dados não fará a NFS-e ser rejeitada pelo sistema nacional. A orientação conjunta do CGNFS-e e da Receita Federal é clara: a nota será autorizada normalmente.
Mas atenção: a falta de preenchimento caracteriza desconformidade fiscal. O contribuinte fica exposto às medidas previstas na regulamentação e entra no radar do programa de conformidade recém-criado pela Receita Federal e pelo Comitê Gestor do IBS.
Como funciona o programa de conformidade
O monitoramento será contínuo. Empresas que apresentarem omissões, inconsistências ou divergências receberão comunicações oficiais. Para permanecer no programa sem sanções, o contribuinte deve:
- Demonstrar evolução na emissão correta dos documentos;
- Atender às comunicações recebidas;
- Corrigir as inconsistências até 31 de dezembro de cada ano;
- Manter profissional de contabilidade responsável pela conformidade fiscal.
Quem não evoluir sai do programa e fica sujeito à fiscalização padrão — com multas e autuações.
Serviços que só entram em dezembro
Um grupo relevante ganhou prazo até 1º de dezembro. Ficam para a próxima etapa:
- Serviços de plataformas digitais e intermediados por elas;
- Software, processamento de dados e data centers;
- Transporte municipal de passageiros;
- Operações com bens imateriais específicos;
- Locações de bens móveis e imóveis (incluindo cessão onerosa e arrendamento);
- Receitas de condomínios edilícios (taxas condominiais e demais valores).
Para esses segmentos, a NFS-e padrão continua valendo sem os campos de IBS/CBS até 30 de novembro.
Outros documentos que também mudaram hoje
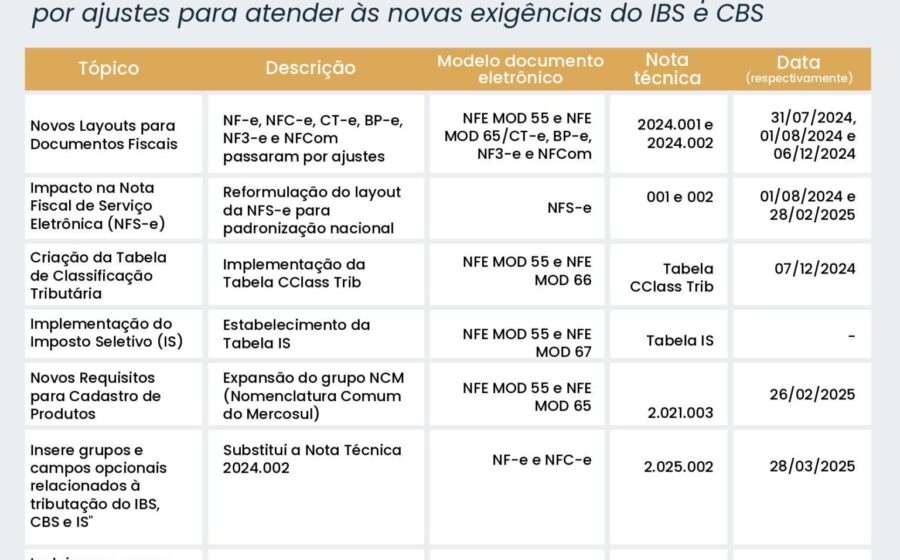
Além da NFS-e, entraram em vigor os destaques de IBS e CBS em:
- NFCom — Nota Fiscal Fatura de Serviços de Comunicação Eletrônica;
- DIR — Declaração de Importação de Remessa;
- DeRE 1ª Fase — Declaração de Regimes Específicos (eventos de tabela dos contribuintes).
O calendário completo até 2027
Veja as próximas datas já definidas:
- 15/11/2024 — DeRE 2ª Fase (eventos periódicos mensais);
- 01/12/2024 — BP-e (transporte semiurbano, metropolitano e aéreo), NF-e ABI, NFAg, NFGas, NFS-e de plataformas, locações, bens imateriais, condomínios e mais;
- 01/01/2027 — Documentos para contribuintes do Simples Nacional, Duimp, NF-e na Importação, DeRE 3ª Fase e NF-e Monofásica.
O que observar daqui para frente
A fase atual é de teste real em produção. Empresas obrigadas devem validar se seus ERPs e emissores já geram os campos corretamente e se a alíquota de 1% está sendo aplicada na base de cálculo certa. Contadores precisam revisar processos de conferência antes do envio — erros sistemáticos agora viram “evolução negativa” no programa de conformidade.
Para quem está no Simples Nacional, o recado é: preparem-se. A entrada em 2027 exigirá adequação de sistemas e, possivelmente, revisão de precificação, já que a alíquota de referência será a mesma, mas o regime de apuração terá regras próprias.
O próximo marco crítico é dezembro, quando o universo de obrigados se expande significativamente. Quem resolver as inconsistências em outubro e novembro chega à próxima etapa com folga.