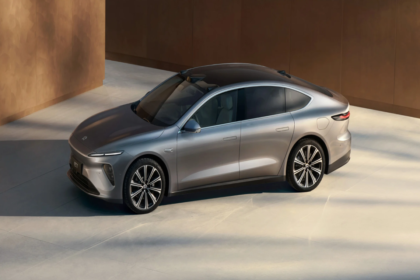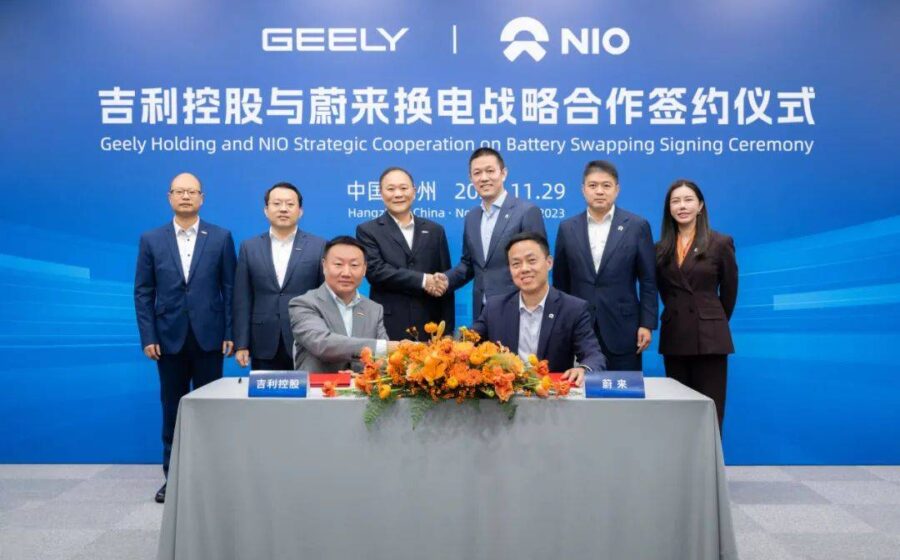
Duas das maiores rivais de carros elétricos da China, Nio e Geely, selaram uma aliança estratégica para unificar redes de recarga e troca de baterias. O movimento expõe a urgência de um setor sufocado por fábricas ociosas e preços abaixo do custo. Mas a reestruturação vai muito além de duas empresas.
O mapa da nova aliança: números e metas agressivas
O acordo prevê que a Geely incorpore seu negócio de troca de baterias à estrutura maior da Nio, pagando US$ 95 milhões (cerca de R$ 496 milhões) por 30% da joint venture. A meta combinada é ambiciosa: 10 mil estações de troca até 2030.
Em contrapartida, a Nio ficará com 10% da divisão de recarga rápida da Geely, que projeta 22 mil pontos até o fim de 2025. As fabricantes também concordaram em padronizar o design dos veículos para atender a ambos os sistemas. Juntas, elas emplacaram 1,3 milhão de eletrificados no primeiro semestre.
Por que a indústria chinesa entrou em modo sobrevivência
O pano de fundo é um colapso de margens sem precedentes. A capacidade instalada na China hoje daria conta de abastecer o mercado interno, os Estados Unidos e a Europa somados. Enquanto isso, as vendas domésticas encolhem desde 2017, pressionadas pela crise imobiliária.
Nos oito primeiros meses do ano, o varejo caiu 20,8% na comparação anual. A fábrica média opera com pouco mais de 50% da capacidade. Para escoar a produção, as montadoras derrubaram preços abaixo do custo de fabricação, gerando prejuízos generalizados e atrasos no pagamento de fornecedores.
- Exportações: Saltaram de 1 milhão (2020) para mais de 10 milhões projetados em 2024.
- Resposta europeia: UE avalia restrições e exige joint ventures locais — espelhando a regra chinesa dos anos 80.
- Volkswagen: Anunciou corte adicional de 50 mil postos de trabalho diante da concorrência asiática.
A aposta arriscada na troca de baterias
A tecnologia permite substituir a bateria descarregada por uma cheia em 3 a 4 minutos — metade do tempo de uma recarga rápida a 80%. No entanto, a adoção segue marginal. Analistas como Stephen Dyer, da AlixPartners, alertam: projetar o carro em torno do padrão de troca é “muito invasivo” e trava a engenharia do veículo.
Mesmo com a padronização entre Nio e Geely, o ceticismo persiste. A líder BYD, que não adota a troca, viu suas vendas no varejo caírem 34% no ano. A Geely, por sua vez, recuou metade disso, encostando na rival.
O efeito dominó: GAC, FAW e o tabuleiro geopolítico
A aliança Nio-Geely é a segunda grande movimentação em semanas. A Guangzhou Auto (GAC) fechou acordo complexo com a FAW (First Automotive Works), controlada pelo governo central. A GAC emitirá ações para a FAW e, em troca, ganha participação na joint venture da FAW com a Toyota.
O movimento torna a FAW a segunda maior acionista da GAC, atrás apenas do governo municipal de Guangzhou. Tentativas anteriores de fusão, como entre Dongfeng e Changan, não prosperaram, mas o sinal é claro: consolidação forçada pelo Estado virou política industrial.
O que observar daqui para frente
As negociações comerciais entre altos funcionários europeus e Pequim na próxima semana ditam o ritmo das exportações. Se a UE impor barreiras ou exigir transferência de tecnologia, a válvula de escape das montadoras chinesas fecha.
No front doméstico, a saúde financeira dos fornecedores de autopeças — hoje sem receber — será o termômetro real da sobrevivência das montadoras menores. A padronização da bateria, se vingar, pode virar padrão global; se falhar, deixa bilhões em ativos encalhados.