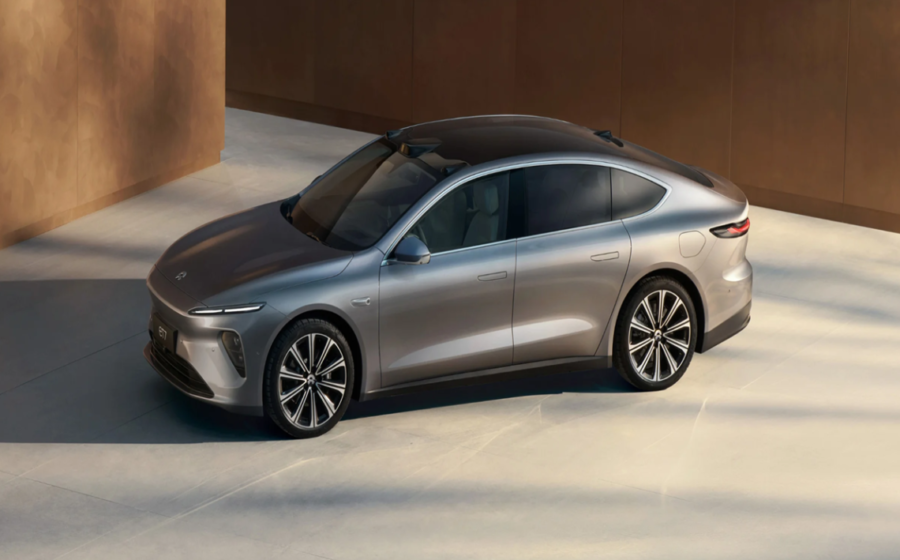
Duas das maiores fabricantes de veículos elétricos da China fecharam acordo para fundir suas redes de recarga e troca de baterias, marcando o movimento mais concreto de consolidação em um setor que tem fábricas para abastecer a China, os EUA e a Europa somados. A Nio absorve a operação de troca da Geely e recebe US$ 95 milhões por 30% do novo negócio; em contrapartida, fica com 10% da divisão de recarga rápida da parceira. O acordo levanta uma dúvida imediata: estamos vendo o início do fim para as dezenas de marcas que ainda disputam centavos por veículo?
O gatilho: capacidade ociosa e prejuízo generalizado
A indústria automotiva chinesa opera hoje com pouco mais de 50% da capacidade instalada. Para manter as linhas rodando, as montadoras derrubaram preços abaixo do custo de produção, gerando perdas em cadeia e atrasos no pagamento a fornecedores de autopeças. O mercado interno encolhe desde 2017 — reflexo direto da crise imobiliária que travou o consumo das famílias — e as vendas recuaram 20,8% nos primeiros oito meses de 2024 frente ao mesmo período do ano anterior.
Enquanto o parque fabril sobra, a saída encontrada foi exportar. As vendas externas devem superar 10 milhões de unidades em 2024, um salto brutal frente ao 1 milhão de 2020. Mas a festa tem data para acabar: a União Europeia prepara barreiras comerciais e discute exigir joint ventures de marcas chinesas, espelhando a regra que Pequim impôs às estrangeiras nos anos 1980.
Por que a troca de baterias virou moeda de troca
A aposta da Nio na troca — processo de 3 a 4 minutos contra o dobro no carregamento ultra-rápido — sempre foi vista com ceticismo. A tecnologia exige padronização de pack, chassi e software, o que “é extremamente invasivo no projeto do veículo”, nas palavras de Stephen Dyer, da AlixPartners. Ao unir forças com a Geely, a Nio ganha escala para atingir a meta de 10 mil estações até 2030; a Geely, por sua vez, acelera a rede de recarga convencional rumo a 22 mil pontos até o fim de 2025.
- Nio + Geely: 1,3 milhão de elétricos e plug-ins vendidos no 1º semestre de 2024
- Meta Nio: 10 mil estações de troca até 2030
- Meta Geely: 22 mil pontos de recarga até dezembro de 2025
- Investimento Geely: US$ 95 milhões por 30% da JV de troca
O efeito dominó já começou
Duas semanas antes, a Guangzhou Automobile (GAC) anunciou associação complexa com a First Automotive Works (FAW), controlada pelo governo central. No ano passado, Dongfeng e Changan flertaram com fusão, mas não fecharam. “Há montadoras demais na China — fusões, aquisições e reestruturações serão tendência daqui para frente”, resume David Zhang, da Universidade de Ciência e Tecnologia de Huanghe.
No varejo, a BYD viu queda de 34% nas vendas domésticas este ano, enquanto a Geely recuou metade disso, encostando na líder. A GAC, por sua vez, emitirá ações para a FAW em troca de participação em uma joint venture histórica com a Toyota — reorganizando o tabuleiro das parcerias com a japonesa que datam de décadas.
O que observar daqui para frente
Autoridades europeias chegam a Pequim na próxima semana para negociações que podem definir se marcas chinesas terão de replicar o modelo de joint venture no Velho Continente. A Volkswagen já anunciou corte de 50 mil postos citando a concorrência chinesa. Se a padronização de baterias avançar — e a aliança Nio-Geely for replicada —, a barreira de entrada para novas marcas sobe drasticamente. Para quem investe ou fornece ao setor, o sinal é claro: a era da fragmentação acabou; a próxima fase pertence a quem tem escala, padrão e caixa para sobreviver à guerra de preços.