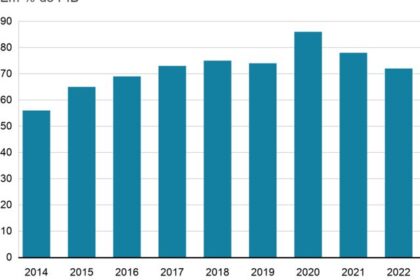
A dinâmica da dívida pública brasileira deve se deteriorar de forma expressiva nos próximos quatro anos, com o ritmo de crescimento saltando de 2,8% para mais de 4% do PIB ao ano. A conta chega mesmo que o atual arcabouço fiscal seja seguido à risca, sem novos estímulos. O cenário exige uma correção de rota que ainda não entrou no debate eleitoral.
O tamanho do desafio em números
No quadriênio que se encerra em 2026, a dívida subiu 2,8 pontos percentuais do PIB a cada ano. Para o período 2027-2030, a projeção dobra de velocidade se nada for feito além do previsto hoje. Três pilares sustentam essa aceleração:
- Ponto de partida elevado: o endividamento fechará 2026 cerca de 12% do PIB acima do nível de 2022.
- Custo da rolagem: a dívida barata contraída na pandemia venceu e foi refinanciada a juros muito maiores.
- Crescimento mais fraco: a expansão econômica perde fôlego estrutural.
Por que o crescimento vai desacelerar
A economia cresceu nos últimos anos porque havia mão de obra ociosa. A taxa de desemprego caiu de 8,5% para 5,5%, surpreendendo todas as previsões. Esse motor, however, está se esgotando: não há espaço para o desemprego cair mais 3 pontos percentuais. Sem ganhos de produtividade — o crescimento foi “extensivo”, não “intensivo” —, o PIB potencial tende a ser menor adiante.
Menor crescimento real significa denominador do PIB crescendo menos, enquanto o numerador (juros nominais) sobe. A matemática é implacável para a razão dívida/PIB.
A receita dos especialistas para frear a espiral
Em artigo recente no Estadão, Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar 2% do PIB de superávit primário em quatro anos. A divisão seria assim:
- Um terço via receita: corte linear de 23,5% nos gastos tributários (benefícios fiscais), como a dedução integral de saúde no IRPF.
- Dois terços via despesa: desvincular piso da previdência e benefícios sociais do salário mínimo; indexar pisos de saúde e educação ao limite do arcabouço fiscal.
O elo perdido: gasto obrigatório e juro real
Essas duas medidas na despesa são consideradas indispensáveis. Só a redução do crescimento do gasto primário obrigatório abre espaço para a queda do juro real de equilíbrio. Sem juro real menor, a dinâmica da dívida não estabiliza — mesmo com superávit primário de 2% do PIB.
A lógica é direta: quando o gasto público cresce acima do potencial da economia, o setor público injeta demanda além da capacidade de oferta. O Banco Central responde com juros mais altos para conter a inflação. Juros altos incham o serviço da dívida, que exige mais gasto, num ciclo vicioso.
O que observar daqui para frente
A uma semana da eleição, o debate público foca em escândalos bancários e disputas institucionais, deixando de lado a equação fiscal que ditará o custo de capital do país nos próximos anos. Para o investidor e o empresário, o sinal de alerta está no ritmo de execução das despesas obrigatórias e na disposição política para mexer em indexadores constitucionais. Se a regra do jogo não mudar, o custo de financiamento da economia permanecerá pressionado, independentemente de quem ocupe o Planalto.