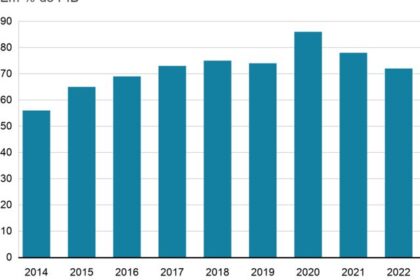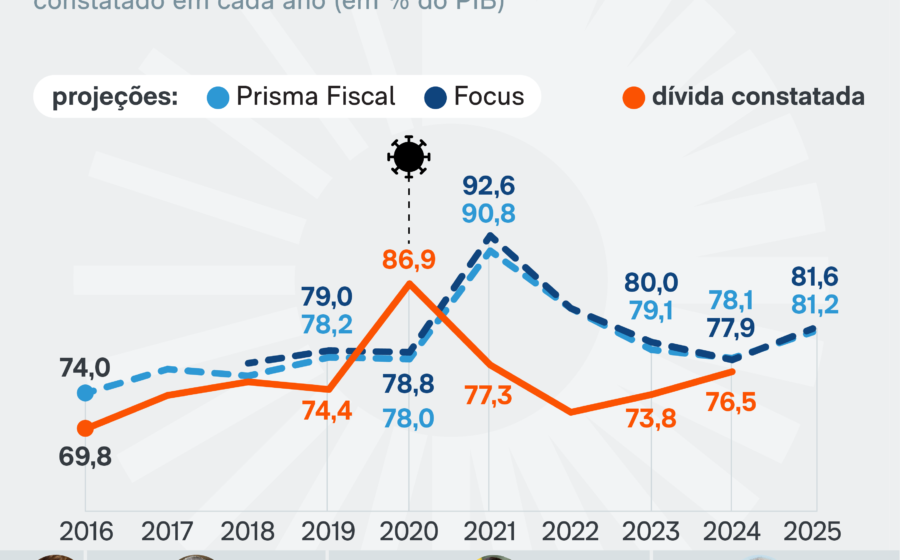
A trajetória da dívida brasileira está prestes a mudar de marcha: sem choque fiscal adicional, o ritmo de crescimento salta dos atuais 2,8% para mais de 4% do PIB ao ano a partir de 2027. A conta não fecha e o custo recai direto sobre o juro real.
Três forças combinadas explicam a aceleração. Entender cada uma delas é fundamental para quem precifica risco Brasil nos próximos trimestres.
Os três pilares da deterioração fiscal
O ponto de partida é mais frágil. A dívida bruta encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. É uma herança pesada que exige juros maiores apenas para rolar o estoque.
O segundo fator é o custo marginal. No quadriênio atual, o governo surfou em dívidas contratadas durante a pandemia, com juros baixíssimos. Esse estoque venceu e foi recomposto a taxas substancialmente maiores. O custo médio da dívida nova puxa a despesa primária para cima automaticamente.
O terceiro vetor é o denominador: o crescimento potencial. A taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025, surpreendendo todos os modelos. O PIB cresceu mais, mas por expansão extensiva — redução de ociosidade —, não por ganhos de produtividade. Como o desemprego não cai de 5,5% para 2,5%, o motor do PIB perde fôlego.
O erro de previsão que esconde o risco
Economistas acertaram a direção do erro no PIB (subestimaram), mas falharam feio no desemprego. Ninguém projetava 5,5% em 2025. A “boa notícia” do emprego cheio mascara a “má notícia” da estagnação da produtividade. Sem ganhos de eficiência, o teto do crescimento potencial desaba.
Com mercado de trabalho apertado e sem espaço para cair mais, a dinâmica da dívida nos próximos quatro anos será sensivelmente pior que a vivida entre 2023 e 2026. A aritmética é implacável: estoque maior, juro marginal maior, denominador menor.
A proposta de ajuste: 2% de superávit em quatro anos
Felipe Salto e Josué Pellegrini desenharam um plano para gerar superávit primário de 2% do PIB em um mandato. A divisão é assimétrica: dois terços no corte de gasto, um terço na receita. Veja os eixos centrais:
- Receita: corte linear de 23,5% nos gastos tributários (ex: dedução integral de saúde no IRPF).
- Previdência e sociais: desvinculação do piso dos benefícios do salário mínimo.
- Pisos constitucionais: indexação de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Essas duas últimas medidas são a chave técnica. Sem elas, o gasto primário obrigatório cresce acima da regra do arcabouço, forçando o Banco Central a manter a Selic alta para ancorar expectativas.
Por que o juro real não cai sem frear o gasto obrigatório
A taxa básica reflete o impacto do setor público no balanço entre oferta e demanda. Quando o gasto primário obrigatório acelera acima do PIB potencial, o Estado injeta demanda num ritmo que a economia real não consegue suprir. Resultado: pressão inflacionária e juros altos.
Mesmo com superávit de 2% do PIB, se a despesa obrigatória não for contida, a dívida continua subindo. O juro real só cede quando a trajetória do gasto primário convergir para algo compatível com o crescimento potencial.
O que observar daqui para frente
A uma semana da eleição, o debate público foca em escândalos bancários e disputas institucionais, enquanto o conflito distributivo real — quem paga a conta do ajuste — segue adiado. Para o investidor e o empresário, os sinais a monitorar são claros: a disposição do próximo Congresso em votar a desvinculação do mínimo e a indexação dos pisos, e a capacidade do Executivo de entregar a revisão linear dos benefícios tributários. Sem esses movimentos, a projeção de 4% ao ano deixa de ser cenário de estresse e vira caso base.