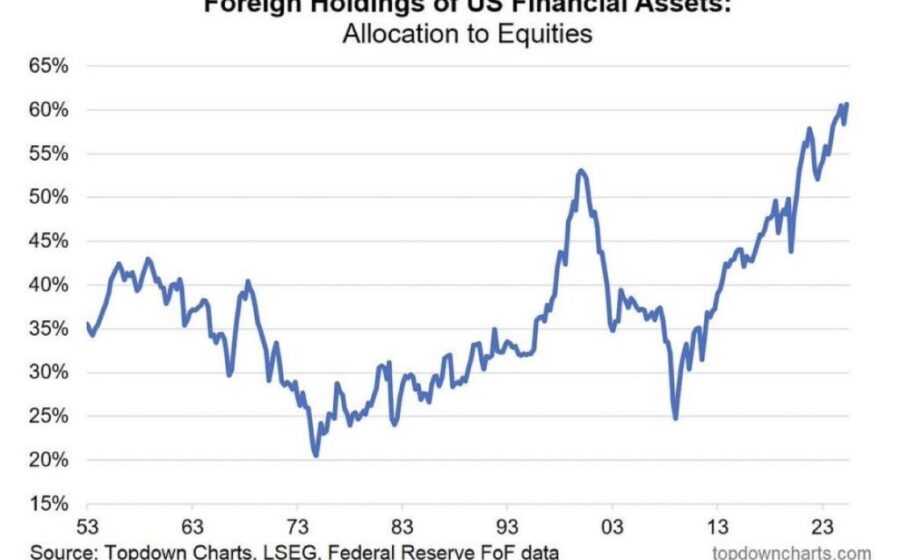
Investidores estrangeiros injetaram US$ 942 bilhões (R$ 4,8 trilhões) em ações e fundos americanos nos 12 meses até julho, o maior volume anual da série histórica iniciada em 1985. Paralelamente, a demanda por títulos de dívida dos EUA desacelerou fortemente.
Essa rotação brutal de capital redefine o fluxo global de investimentos. O que está por trás dessa aposta massiva no risco e na rejeição à renda fixa soberana?
O número que assusta o mercado de dívida
O segundo trimestre concentrou a força desse movimento. As compras líquidas de ações e cotas de fundos saltaram para US$ 426 bilhões (R$ 2,2 trilhões), alta de 62% ante igual período do ano anterior e bem acima do recorde trimestral anterior, de US$ 299 bilhões em 2022.
Os dados mensais do Tesouro mostram a aceleração:
- Abril: US$ 110 bilhões (R$ 570 bi)
- Junho: US$ 182 bilhões (R$ 944 bi) — pico do período
- Julho: US$ 3,7 bilhões (R$ 19,2 bi) — desaceleração brusca
Foram seis meses consecutivos de compras líquidas, coincidindo com uma valorização de cerca de 20% no S&P 500 no mesmo horizonte de 12 meses.
Por que a tecnologia puxou essa onda
O ganho de 14,9% do S&P 500 no segundo trimestre — o melhor desde 2020 — foi impulsionado por nomes como Sandisk, Western Digital e Intel. A recuperação veio após uma liquidação breve provocada pelo início do conflito no Irã.
Mas a alta não explica tudo. Segundo Brad Setser, do Council on Foreign Relations, investidores da Coreia do Sul e Taiwan reduziram posições vencedoras em semicondutores locais (Samsung, Hynix) para evitar limites de concentração de carteira. O resultado? Saídas superiores a US$ 200 bilhões (R$ 1 trilhão) da Coreia rumo a ativos globais, majoritariamente americanos.
A grande virada: dívida americana perde o brilho
Enquanto a bolsa batia recordes de entrada, o apetite por Treasuries virou. Investidores internacionais compraram US$ 188 bilhões (R$ 975 bi) em títulos no segundo trimestre, queda forte frente aos US$ 314 bilhões (R$ 1,6 tri) do primeiro trimestre.
O reflexo mais simbólico vem da China. O volume de Treasuries nas mãos de Pequim caiu para US$ 618 bilhões (R$ 3,2 tri), menor nível desde agosto de 2008. A diversificação chinesa migrou para ouro, títulos de agências e outros ativos.
O que Brad Setser alerta para os próximos meses
Parte do salto do segundo trimestre pode ser compensação por um primeiro trimestre fraco, admite Setser. A tendência estrutural, porém, permanece: o mundo está “muito otimista em relação às ações americanas”.
O outro lado da moeda preocupa. A menor demanda por dívida ocorre justo quando os EUA registram déficit fiscal elevado. Se o apetite por risco arrefecer, quem financiará o Tesouro americano?
O que observar daqui para frente
Três variáveis ditam o próximo capítulo:
- Política monetária: Cortes de juros nos EUA podem renovar o fôlego para ações, mas reduzem o carry trade em dólar.
- Fiscal dos EUA: A sustentação do déficit depende de compradores de títulos que estão sumindo.
- Diversificação chinesa: A redução contínua de Treasuries por Pequim pressiona yields e o dólar.
O recorde de entrada em ações é histórico, mas a saída simultânea da dívida sinaliza uma fragilidade estrutural. Acompanhar o leilão de Treasuries e os fluxos de portfólio da Ásia será essencial para antecipar a próxima virada de ciclo.