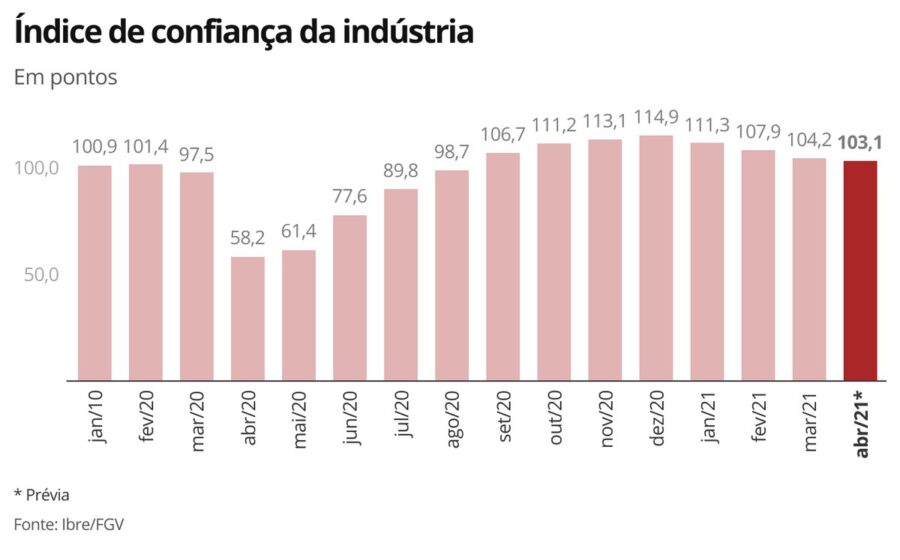
A intenção de investimento da indústria brasileira despencou em setembro para 51,3 pontos — o pior resultado desde agosto de 2020, auge da crise sanitária. O dado vem da Sondagem Industrial da CNI, divulgada nesta segunda-feira (21), e confirma a quinta queda consecutiva do indicador.
Desde maio, o índice acumula recuo de 3,5 pontos. Mas o número isolado conta apenas parte da história.
O que está por trás do tombo
O gerente de análise econômica da CNI, Marcelo Azevedo, aponta dois vetores: a perda de ritmo da atividade fabril e o aumento das incertezas. A proximidade das eleições pesa na decisão de empresários, que adotam postura mais cautelosa ao alocar capital, contratar e produzir.
Os quatro pilares que sustentam o indicador recuaram em bloco:
- Perspectiva de demanda — maior queda entre os componentes
- Compra de insumos e matérias-primas
- Quantidade exportada
- Número de empregados
Produção já sente o impacto
O índice de evolução da produção industrial caiu 4,7 pontos entre julho e agosto, para 46,3 pontos. Rompeu a barreira dos 50 pontos — limite que separa expansão de contração — e atingiu o pior nível desde 2015, ano de recessão declarada.
A Utilização da Capacidade Instalada (UCI) acompanhou o movimento: recuou 1 ponto percentual, para 69%. Ficou 2 pontos abaixo da média histórica para o mês de agosto. Azevedo classifica o resultado como “atípico”.
O contraponto do IBGE
O último dado oficial de produção, referente a julho, mostrou alta mensal de 0,2% — após dois meses de quedas. A discrepância entre a sondagem de expectativas e o dado realizado reforça o cenário de volatilidade: a indústria oscila entre sinais fracos de recuperação e uma nuvem de incerteza que freia decisões de longo prazo.
O que observar daqui para frente
O calendário eleitoral dita o ritmo. Se a cautela persistir após o pleito, o quarto trimestre pode registrar novo adiamento de projetos de expansão e modernização de parque fabril. Por outro lado, a definição do cenário político costuma liberar decisões represadas — desde que o marco macroeconômico não se deteriore.
Para quem gere cadeias de suprimento ou planeja alocação de capital no setor, o sinal é claro: a janela de previsibilidade estreitou. Acompanhar a UCI nos próximos dois meses será decisivo para distinguir ajuste pontual de mudança estrutural de trajetória.