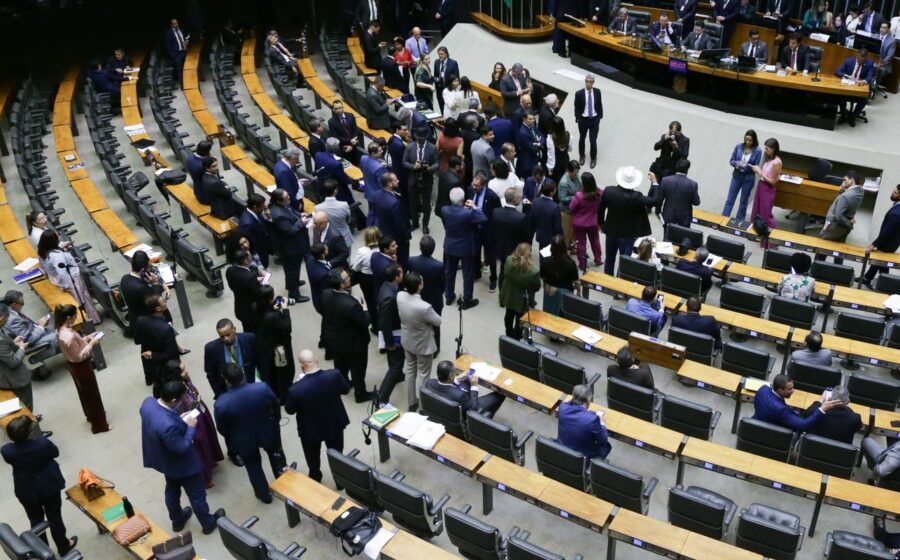
O setor de resseguros garantiu uma redução tributária expressiva em votações realizadas às pressas durante o esforço concentrado do Congresso, em agosto e setembro. A medida baixa a CSLL de 15% para 9% e extingue o adicional de 10% do IRPJ, benefício que dependeu de uma manobra regimental para driblar a exigência de compensação fiscal. O texto final aguarda sanção presidencial nos próximos dias.
Como a mudança entrou na pauta sem aviso prévio
A articulação ocorreu nos bastidores de um acordo para destravar a pauta do Planalto. O projeto original tratava do regime especial de data centers (Redata), mas o relator, deputado Isnaldo Bulhões (MDB-AL), anexou a desoneração do setor como “jabuti” — termo técnico para tema estranho à proposta inicial.
A votação no Senado foi simbólica, sem registro nominal de votos, e ocorreu no último dia do esforço concentrado. A matéria nem constava na pauta oficial; foi chamada de surpresa após o início da sessão. Na Câmara, a aprovação se deu por maioria simples.
O argumento da “autocompensação” via crescimento
Para justificar a renúncia sem fonte de custeio — o que a LDO proíbe —, o relatório alega que a arrecadação futura crescerá com a expansão do mercado. Em 2024, o recolhimento de IRPJ e CSLL do segmento somou cerca de R$ 515 milhões.
- Prêmios emitidos até jul/2026: R$ 8,2 bilhões
- Prêmios a emitir (carteira): R$ 23,4 bilhões
- Meta de tributação efetiva até 2030: 24% (hoje está em 40%)
A redução da CSLL passa a valer em 2027; o fim do adicional do IRPJ, apenas em 2030.
Disputa com estrangeiras que não pagam imposto aqui
O cerne da reclamação das 15 resseguradoras registradas na Susep é a assimetria competitiva. Grupos como Allianz, Mapfre, Munich Re, Swiss Re, Zurich e Chubb operam no Brasil por meio de escritórios de representação, recolhendo tributos apenas nos países de origem.
“A competição vai ficar mais em pé de igualdade. Era mais barato contratar resseguro no exterior do que aqui”, resume Guilherme Tostes, do Bichara Advogados. A alíquota de 9% equipara as resseguradoras às demais pessoas jurídicas, saindo do regime equiparado ao das seguradoras diretas.
IRB (Re) como principal articulador e beneficiário
Líder de mercado com ~14% de participação, o IRB (Re) — ex-estatal privatizada em 2013 — esteve no centro das negociações. O presidente do conselho, Maurício Quintella (ex-deputado e ex-ministro Temer), circulou ativamente entre Câmara e Senado durante as votações.
A estrutura acionária atual concentra poder em Bradesco Seguros (15,9%) e Itaú Seguros (11,6%), enquanto a União mantém golden share com poder de veto. Para o CEO Marcos Falcão, a medida não é protecionista: “As alíquotas ainda serão mais elevadas que as de concorrentes externas, mas dão condições melhores de competição.”
O que observar daqui para frente
O governo Lula sancionou o PLP do Redata na terça-feira (15), vetando outro jabuti sobre emendas parlamentares. Como a desoneração das resseguradoras foi negociada com a Fazenda, a tendência é sanção sem veto nesse trecho. Enquanto isso, o ministro Dario Durigan defende corte linear de 10% nas desonerações — sinal de que novas exceções enfrentarão resistência técnica. O mercado acompanha se a base de arrecadação efetivamente expandirá ou se o benefício virará mais uma renúncia sem contrapartida mensurável.