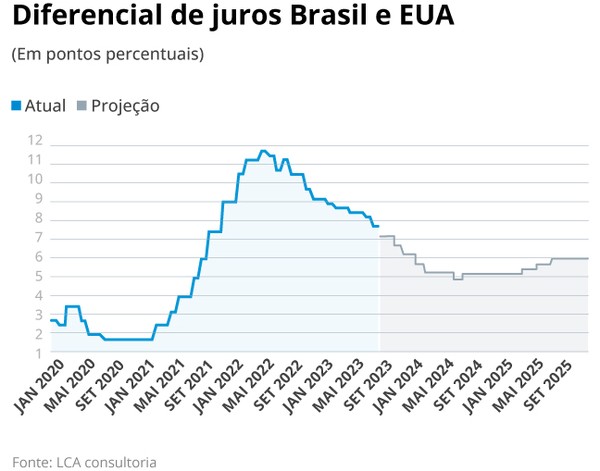
O Banco Central cortou a Selic para 13,75% enquanto o Fed subiu os juros americanos para 3,75-4% na mesma semana. O diferencial encolheu, mas o fluxo estrangeiro não parou — e a razão foge do script tradicional.
Analistas esperavam debandada. O que aconteceu, porém, revela uma mudança estrutural na forma como o capital global enxerga o Brasil hoje.
O cálculo que não fecha na planilha
Na teoria, juros americanos mais altos e brasileiros mais baixos reduzem o prêmio de risco. O carry trade — estratégia de tomar emprestado em moeda barata e aplicar onde rende mais — perde força. O dólar costuma se valorizar frente a emergentes.
Mas a planilha ignora três variáveis que, juntas, alteram o jogo:
- Petróleo acima de US$ 100: o Brasil é exportador líquido; a arrecadação sobe e o superávit comercial engorda.
- Isolamento geopolítico: longe dos conflitos no Oriente Médio e na Europa, o país vira “porto seguro” relativo.
- Selic ainda em dois dígitos: 13,75% continua pagando um prêmio real relevante, mesmo com a inflação em queda.
“A distância ainda é muito grande. Os investidores conseguem ver o Brasil como atrativo”, resume Vitor Kayo, economista sênior da Nomad. Ele admite que o incentivo diminuiu — apenas não vanished.
O que as apostas do mercado revelam
Os números não mentem. A ferramenta FedWatch, do CME Group, apontava 57% de chance de nova alta nos EUA para 4-4,25% em outubro. No Brasil, as Opções de Copom na B3 mostravam 57% de probabilidade de Selic a 13,5% em novembro.
Sim, as probabilidades são idênticas. Mas as direções são opostas.
Essa simetria esconde uma assimetria crucial: o ciclo americano é de alta; o brasileiro, de queda. Quem aposta no fim do aperto nos EUA pode estar adiantado. Quem aposta na continuidade do afrouxamento aqui pode estar conservador.
O fator que ninguém precificou: data centers e IA
Enquanto o debate macro roda em círculos, um fluxo silencioso ganha corpo. Em maio, a Ascenty anunciou R$ 30 bilhões no interior de São Paulo para data centers. Não é caso isolado.
Rachel de Sá, estrategista da XP, conecta os pontos: “Quando o trade de inteligência artificial perde força lá fora, o capital roda e o Brasil entra no radar. Estamos vendo isso agora.”
A rotação setorial global beneficia países com energia limpa, terra barata e infraestrutura em expansão. O Brasil preenche as três caixas.
Cenário 2027: a encruzilhada fiscal
O Boletim Focus projeta Selic a 12% em 2027. O mercado precifica juro americano a 4,5% no mesmo horizonte. O diferencial cairia para ~7,5 pontos percentuais — ainda largo, mas estreitando.
O PIB esperado para 2027 recuou de 1,89% para 1,45% em poucos meses. Álvaro Frasson, do BTG Pactual, vê espaço para juros menores se a economia desacelera. Mas alerta:
“Não sabemos o câmbio, não sabemos o petróleo, não sabemos o Fed, não sabemos a política fiscal pós-eleição. A trajetória de juros tem uma série de indefinições.”
Renda fixa: onde o prêmio ainda brilha
Com a Selic a 13,75%, a renda fixa doméstica mantém apelo. Dois caminhos se destacam:
- Prefixados: travam taxas elevadas antes de novos cortes. A XP aumentou exposição em setembro avaliando que o prêmio compensa.
- Pós-fixados: funcionam como colchão se o cenário externo azedar ou o fiscal derruir. Frasson prefere esta rota pela incerteza.
Nos EUA, o Treasury de 2 anos tocou 4,745% na semana — maior nível desde 2024. Rendimento sobe, preço cai. Quem comprou no topo embolsa perda de marcação a mercado.
O que observar daqui para frente
Três gatilhos podem virar a mesa nos próximos trimestres: a decisão do Fed em novembro, o pacote fiscal pós-eleição no Brasil e a trajetória do petróleo. Se o Brent sustenta acima de US$ 90, o real ganha âncora. Se o Fed sinaliza pausa, o diferencial para de encolher.
Enquanto isso, o fluxo estrangeiro na B3 segue positivo no ano. Não é heroísmo — é aritmética. Mesmo com juros caindo, o Brasil paga mais que a maioria dos emergentes com risco soberano comparável.
O segredo não é o juro nominal. É o juro real combinado com ativos reais — petróleo, terra, energia, dados. O capital não foge de onde o retorno ajustado a risco continua fazendo sentido.