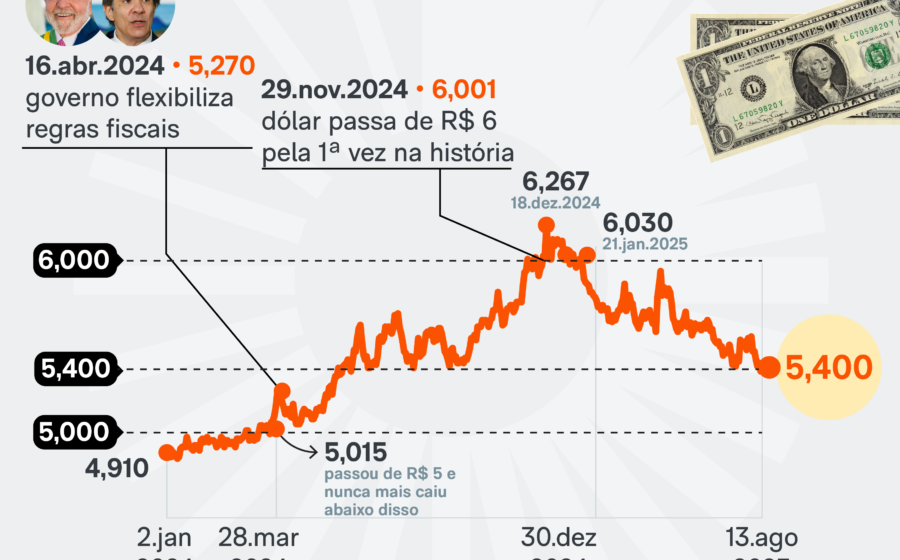
A retórica do “Povo contra o Mercado” não é apenas discurso: ela tem preço, vencimento e um histórico de calotes. A escolha por ignorar o sinal de alerta do primeiro turno custou ao país uma moeda americana cerca de 20% mais cara do que o cenário base projetava.
Essa fatura não é paga pelo palácio, mas por quem importa, exporta ou financia dívidas em reais. O abismo entre a narrativa política e a aritmética fiscal nunca esteve tão exposto.
A ilusão do conflito que não existe
Substituir a “luta de classes” por “Povo versus Mercado” soa como modernização, mas esvazia a análise econômica. No modelo marxista clássico, a tensão leva a uma ruptura revolucionária. Na versão petista, o conflito serve apenas para justificar um plano de governo dentro da ordem democrática.
O problema é que, na prática, os dois lados da “disputa” se financiam. Nos últimos quatro anos, a expansão dos programas sociais — o “Povo” — foi bancada pela aceleração da dívida pública — o “Mercado”. Não houve confronto, houve simbiose perigosa.
A aposta heterodoxa e os fantasmas do passado
A ala mais à esquerda do governo abraçou a tese de André Lara Resende: a de que gasto público não pressiona inflação e juros altos não a combatem. A receita? Forçar a queda da Selic na marra.
O filme já passou duas vezes nos últimos anos, com finais trágicos:
- Turquia (2021-2023): Erdogan derrubou juros artificialmente. Resultado: inflação acima de 80% e colapso cambial, revertido só com choque de ortodoxia.
- Brasil (2011-2015): Dilma cortou a Selic de 12,5% para 7,25%. O pós-venda veio com inflação descontrolada, taxa a 14,25%, depressão e impeachment.
Boulos e Gleisi Hoffmann querem repetir a dose, chamando ajuste de “chantagem” ou “terrorismo fiscal”. A história sugere que o mercado não chantageia: ele precifica o risco.
O “caminho do meio” e a agonia prolongada
Lula difere de Dilma por ter instinto de sobrevivência. Ele tenta conciliar as pontas com o “Plano Moretti”: um conjunto de medidas tímidas para estancar a hemorragia do gasto público sem mexer na estrutura.
Magnoli classifica a estratégia como “esparadrapo em ferida aberta”. O diagnóstico: o “caminho da esquerda” leva ao precipício rápido; o “caminho do meio” empurra o desastre para frente, condenando o país a juros estratosféricos por mais tempo e a uma guerra política interna incessante.
A única saída desse roteiro seria uma virada brusca — um ajuste fiscal dramático — no curto prazo. Algo que, até agora, o Planalto evita a todo custo.
A oportunidade perdida no primeiro turno
O mercado deu o recado logo após a eleição: ativos subiram, dólar caiu, juros futuros recuaram. Era a janela para anunciar um ajuste profundo e surfar a onda de confiança.
O governo preferiu o negacionismo da fórmula “Povo vs Mercado”. Escolheu governar com o dólar a R$ 5,50 em vez de R$ 4,50. A diferença de um real por dólar representa bilhões a mais no serviço da dívida, menos investimento e inflação importada mais pressionada.
O que observar daqui para frente
O cenário base permanece o de “agonia prolongada”: arcabouço fiscal 2.0 sem exceções claras, pressão constante por gastos extras e Banco Central forçado a manter a Selic restritiva.
Três variáveis definem se a rota de fuga (ajuste dramático) será acionada antes do colapso:
- Velocidade de deterioração do resultado primário nos próximos relatórios bimestrais;
- Reação do Congresso a eventuais vetos ou medidas provisórias de contenção;
- Comportamento das expectativas de inflação para 2025 e 2026 no Focus.
Se a dívida/PIB continuar subindo sem freio, a “conta do dólar a R$ 5,50” vai parecer barata perto do que vem depois. O relógio corre contra a voluntariedade.