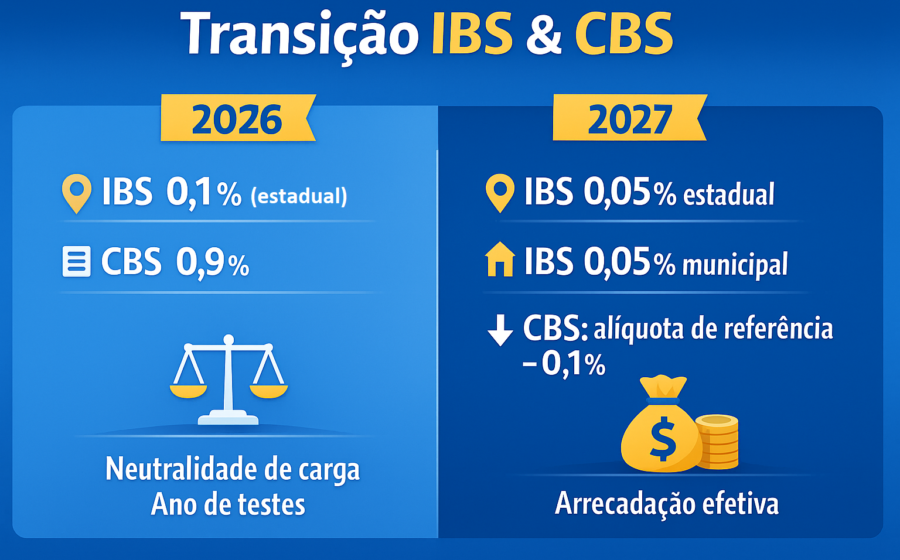
Um projeto no Senado propõe reduzir automaticamente a alíquota da CBS caso a arrecadação federal supere o teto da reforma tributária. A verificação do excesso seria antecipada para 2028, com ajustes anuais até 2033. A medida muda o jogo para quem paga a conta.
De autoria do senador Izalci Lucas (PL-DF), o PLP 282/2026 altera a Lei Complementar 214/2025. O objetivo declarado é impedir que contribuintes e consumidores bancem uma cobrança acima do patamar de neutralidade. Mas como isso funciona na prática?
O gatilho que pode baixar sua conta em 2028
A grande novidade é a antecipação do calendário. Pela regra atual, a conferência se arrastaria mais. O texto prevê que, já em 2028, o governo precise provar se arrecadou além do permitido.
Se a resposta for sim, a alíquota de referência cai. A redução entraria em vigor no segundo ano após a constatação do excesso. Ou seja: dinheiro a mais no caixa da União aciona o freio no bolso do contribuinte.
Como funciona o freio de arrumação anual
Entre 2029 e 2033, a revisão vira rotina. Todo ano haverá checagem e, se necessário, novo corte na alíquota. O mecanismo encurta o tempo entre o “vazamento” de arrecadação e a correção da tarifa.
- 2028: Primeira verificação de excesso.
- 2029 a 2033: Ajustes anuais automáticos se houver sobra.
- Regra de ouro: Redução aplicada dois anos após o excesso detectado.
Isso cria um colchão de previsibilidade. Empresas conseguem projetar custos sabendo que existe um teto duro, não apenas uma promessa política.
Transparência: o que o Senado quer escancarar
Não basta cortar a alíquota; tem que mostrar a conta. O projeto exige divulgação detalhada dos cálculos da alíquota de referência. Bases de cálculo, ajustes feitos, premissas adotadas e receitas consideradas terão de ser públicas.
A fiscalização ganha dentes. O próprio Senado Federal e a sociedade passam a ter instrumentos para auditar se a neutralidade tributária está sendo respeitada. O autor argumenta que a opacidade atual dificulta o controle social sobre o tamanho real da carga.
O que o empresário deve monitorar daqui para frente
O PLP 282/2026 ainda tramita. Mas o sinal é claro: a pressão por alíquotas comportadas veio para ficar. Acompanhe a tramitação nas comissões do Senado e, principalmente, a definição da metodologia de apuração do “limite de neutralidade”.
Se o projeto virar lei, o planejamento tributário de médio prazo ganha uma variável nova: a possibilidade real de queda da CBS a partir de 2030. Quem estruturar contratos e preços considerando esse cenário sai na frente. O próximo passo é ver se a Câmara acolhe o freio de arrumação ou tenta suavizar o mecanismo.