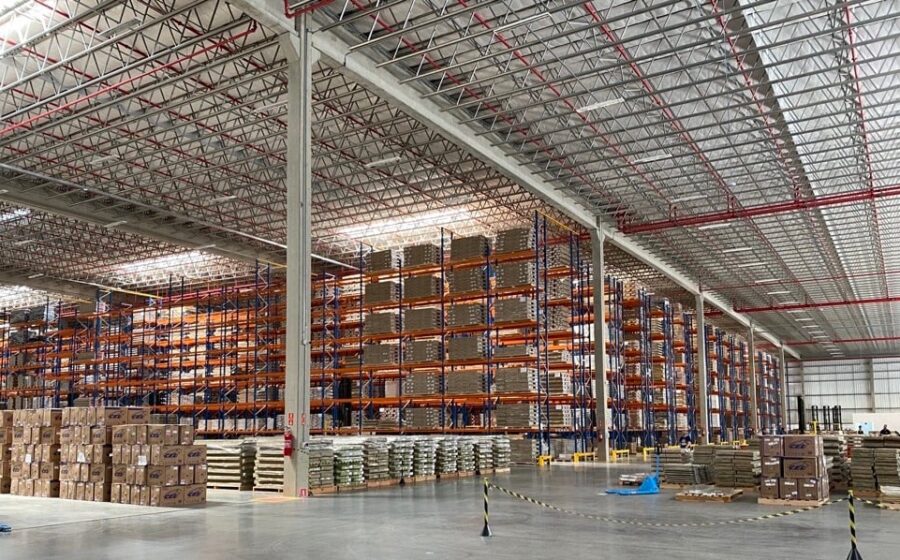
A taxa de vacância dos galpões de alto padrão (classes A e A+) despencou para 4,9% no terceiro trimestre de 2026, o menor nível já registrado desde o início da série histórica, em 2013. O dado revela um mercado extremamente aquecido, mas esconde um risco iminente para quem planeja expandir operações logísticas nos próximos meses.
Se o ritmo de ocupação se mantiver e nenhuma nova área for entregue, o estoque disponível secou completamente em apenas seis meses. No mesmo período do ano anterior, essa “sobrevida” era de 11 meses.
O mapa do ouro logístico no Brasil
O estoque total monitorado pela Binswanger Brazil atingiu 39,6 milhões de metros quadrados espalhados por 23 estados. A concentração, no entanto, continua brutal: o Sudeste abriga 72% de toda essa área. Sul e Nordeste dividem fatias de 13,5% e 11%, respectivamente, enquanto as demais regiões somam magros 4%.
O preço médio pedido fechou o trimestre em R$ 35,10 por metro quadrado ao mês, reflexo direto da disputa acirrada pelos melhores ativos.
Quem está ditando o ritmo da ocupação
O e-commerce não apenas impulsiona a demanda; ele a monopoliza. O Mercado Livre lidera isolado o ranking de maiores ocupantes, somando quase 3,7 milhões de metros quadrados só no top 5. A companhia emplacou as três maiores locações individuais do trimestre: Guarulhos (77,9 mil m²), Grande ABC (62,4 mil m²) e Cajamar (54,9 mil m²).
Veja como ficou o pódio dos maiores inquilinos por área total ocupada:
- Mercado Livre: 3,7 milhões de m²
- Shopee: 1,7 milhão de m²
- Amazon: 786 mil m²
- Magalu: 518 mil m²
- DHL: 438 mil m²
A corrida pela pré-locação e os “outros” gigantes
Mas não são só os *marketplaces* que estão estocando espaço. No terceiro trimestre, um grupo de dez grandes corporações — incluindo Kothe, Hyundai Mobis, Renner, Cemig e Vonder — absorveu 921 mil metros quadrados. Somando os dois mundos (e-commerce e indústria/varejo tradicional), a absorção bruta bateu 1,5 milhão de metros quadrados em apenas três meses.
O resultado prático? Quase 40% dos galpões ainda em construção já nascem alugados. A pré-locação deixou de ser estratégia para virar condição de sobrevivência para quem busca endereços nobres.
O gargalo que pode travar planos de expansão
Segundo Simone Santos, sócia-diretora da Binswanger, a equação fechou: a oferta atual não acompanha a velocidade dos planos de expansão corporativos. “Cada vez mais, a pré-locação de áreas é necessária para assegurar empreendimentos de qualidade nas localizações mais desejadas”, resume.
Isso significa que esperar a entrega de um novo condomínio para negociar pode tirar a empresa do jogo. A janela para decisões encolheu drasticamente.
O que observar daqui para frente
Três variáveis vão ditar o preço e a disponibilidade nos próximos trimestres: a velocidade das novas entregas (que hoje mal cobrem a demanda), a entrada de *players* asiáticos no varejo nacional e a capacidade de construtoras viabilizarem projetos fora do eixo Sudeste. Para o tomador de decisão, a lição é clara: garantir a área agora, mesmo em fase de obra, virou diferencial competitivo — e não apenas opção logística.