Os contratos futuros de Dow Jones e S&P 500 abriram a semana em alta, mas a calmaria nas telas esconde um vulcão prestes a explodir. Inflação oficial, balanços de peso-pesado da IA e uma bomba envolvendo o CEO da Nvidia prometem ditar o ritmo dos próximos dias. O investidor que ignorar esse combo corre risco real de ser atropelado.
O Dow Jones Futuro subia 0,63% e o S&P 500 Futuro avançava 0,22% nas primeiras horas desta segunda-feira (9). O Nasdaq Futuro, porém, recuava 0,29%, sinalizando que o apetite por risco não é uniforme. A divergência já entrega a narrativa: o dinheiro está seletivo.
O calendário que vai mexer com seu portfólio
Dois números têm poder para mudar a narrativa do Federal Reserve em questão de horas. O CPI (índice de preços ao consumidor) sai terça-feira. O PPI (índice de preços ao produtor), sexta. Se vierem quentes, a aposta de juros mais altos por mais tempo volta à mesa. Se esfriarem, o pivô ganha força.
No front corporativo, a semana é de prova de fogo para a tese de inteligência artificial. CoreWeave, Cisco e Applied Materials divulgam resultados. Seus números vão dizer se a farra dos data centers continua ou se o ciclo de investimento já deu o que tinha que dar.
- Terça (10): CPI EUA + balanço da Take-Two, Occidental, KKR, Constellation Energy
- Sexta (13): PPI EUA + discursos de dirigentes do Fed
O terremoto na Nvidia que ninguém esperava
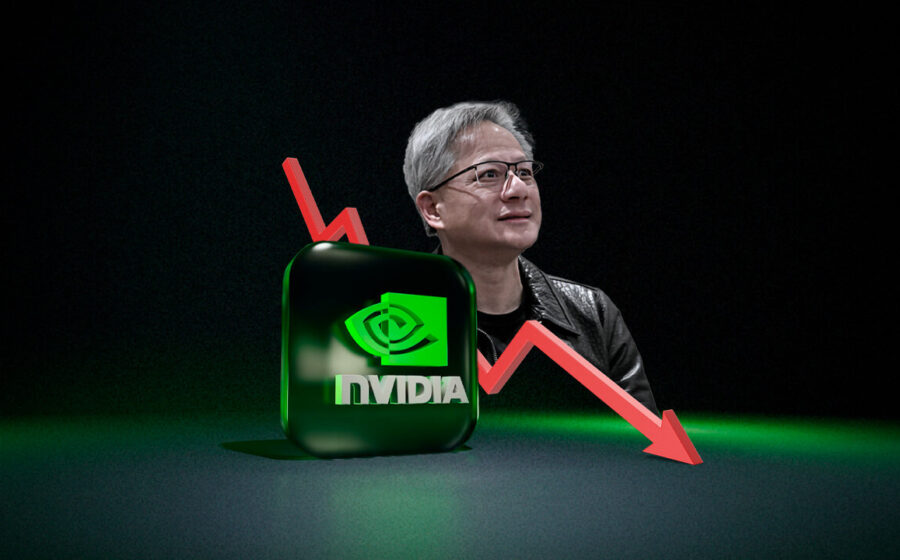
Enquanto o mercado olhava para inflação, uma reportagem detonou nos bastidores no domingo. Agências de inteligência dos EUA apontam uma empresária como suposta espiã chinesa — e seu nome aparece ligado a Jensen Huang, cofundador e CEO da Nvidia. As ações da empresa caíam 2% na Hyperliquid nas últimas 24 horas.
O caso adiciona uma camada geopolítica a um papel já sensível. Restrições de exportação de chips para a China, investigações antitruste e agora suspeita de espionagem. O preço do erro de narrativa aqui não é barato.
Europa patina, Ásia acelera com Taiwan na frente
Do lado de lá do Atlântico, o STOXX 600 subia modestos 0,27%. O DAX alemão (+0,32%) e o FTSE MIB italiano (+0,81%) lideravam, mas o CAC 40 francês mal se mexia (+0,06%). A região vive semana cheia de discursos de bancos centrais e dados de inflação que podem redesenhar as apostas para a reunião de dezembro do BCE.
Na Ásia, o show foi de Taiwan. O índice local disparou puxado por TSMC e Foxconn, as duas colunas vertebrais da cadeia global de semicondutores. O Nikkei japonês saltou 2,33%, enquanto Hong Kong (-0,13%) e Índia (-0,23%) ficaram no vermelho.
O choque de inflação na China que passou batido
O PPI chinês atingiu 5,7% em outubro — maior nível em mais de quatro anos. O CPI, porém, veio em 0,7%, abaixo do esperado. A leitura é clara: a pressão de custo na fábrica é real, mas não chega ao consumidor. Demanda fraca. Para quem opera commodities, é sinal de alerta.
Petróleo e minério sentem o peso da geopolítica e da demanda
Donald Trump disse ser “altamente improvável” novos ataques ao Irã enquanto negociações avançam. O WTI recuou 1,43% a US$ 89,53; o Brent caiu 1,98% a US$ 96,37. O alívio no Estreito de Ormuz pesou mais que relatos de ataques a navios.
Minério de ferro em Dalian fechou a -0,29% (687,5 iuanes ou US$ 102,97). Siderúrgicas chinesas cortam produção para proteger qualidade do ar. Menos aço = menos minério. A equação é simples, o impacto no balanço das mineradoras, nem tanto.
Bitcoin corrige após tocar máximas históricas
O BTC recuava 2,16% a US$ 74.093,54 nas últimas 24 horas. O movimento parece realização técnica depois da euforia pós-eleição nos EUA. O nível de US$ 75 mil virou resistência imediata. Quem comprou no rompimento está no zero a zero; quem entrou antes, ainda no lucro.
O que observar daqui para frente
A semana não perdoa distração. Terça-feira define o tom macro com o CPI. Se o núcleo vier acima de 0,3% mensal, o mercado precifica mais um “higher for longer” e o Nasdaq sente primeiro. Quarta e quinta, os balanços de Cisco e Applied Materials testam se a infraestrutura de IA ainda justifica múltiplos esticados. Sexta, o PPI fecha a conta.
Enquanto isso, o caso Nvidia pode escalar para investigação formal. Qualquer movimento regulatório ou sanção extra muda a equação de risco do setor inteiro. Mantenha stops definidos, posição dimensionada e, acima de tudo, não case com a tese. O mercado esta semana vai punir quem casar.