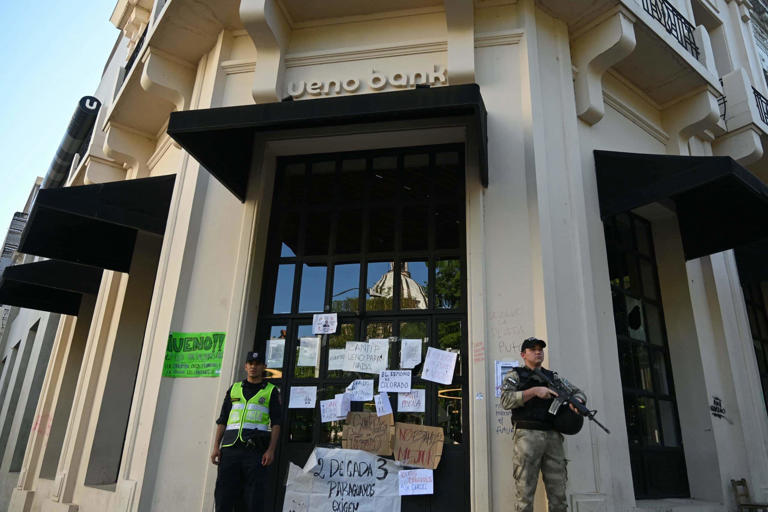
Um banco paraguaio levantou US$ 350 milhões com dois dos maiores bancos de Wall Street e o aval de uma das “Big Four” de auditoria. Oito meses depois, o Banco Central do Paraguai interveio, a nota de crédito caiu para default e investidores internacionais ficaram com papéis podres nas mãos. Como ninguém viu o abismo?
A emissão fechou em 6 de março de 2026. Títulos senior unsecured com vencimento em 2031, cupom de 6,7% ao ano, regidos pela lei de Nova York. A demanda superou em 50% o volume ofertado. Em novembro, a agência FIX SCR rebaixou a nota para Dpy — categoria de inadimplência.
O que o prospecto não contava
O comunicado do Ueno Bank celebrava “processo rigoroso de diligência” e “confiança de investidores internacionais”. O prospecto listava JPMorgan Securities e BofA Securities como coordenadores, Cleary Gottlieb e Clifford Chance na assessoria jurídica internacional, Ferrere e Gross Brown no Paraguai. A PwC aparecia como auditora.
Os recursos, segundo o banco, iriam para “ampliar o crédito a empresas paraguaias”. O escritório Clifford Chance ampliava: fins corporativos gerais, expansão, gestão de passivos e concessão de empréstimos. Não há prova pública de desvio dos US$ 350 milhões. Mas o destino do dinheiro virou a pergunta central depois que o regulador abriu a caixa-preta.
O que a fiscalização encontrou
Em 5 de novembro, a FIX SCR explicou o rebaixamento: o Banco Central identificou “informações relevantes não fornecidas” pela instituição. A lista é curta e devastadora:
- Operações de crédito com empresas do grupo controlador não reveladas tempestivamente
- Deficiências na documentação de operações
- Deterioração da qualidade dos ativos
- Solvência inferior à metade do mínimo regulamentar
A agência admitiu que suas avaliações anteriores se basearam em dados auditados, regulatórios e gerenciais enviados pelo próprio banco — nos quais os desvios não apareciam. O episódio expõe a fragilidade do modelo: quando a fonte omite ou distorce, agências e investidores decidem no escuro.
O fantasma da PwC no Brasil
A presença da PricewaterhouseCoopers na emissão inevitavelmente remete a dois casos brasileiros. Em janeiro de 2023, a Americanas revelou inconsistências estimadas em R$ 25 bilhões. A PwC auditava a varejista desde 2019. Documentos apresentados à CPI sugeriam que a auditoria teria sugerido alterações na redação de manifestações sobre operações de risco sacado, trocando referências específicas por termos genéricos. A PwC citou sigilo profissional. A Americanas trocou de auditora depois.
No IRB Brasil Resseguros, a consequência foi administrativa. Em outubro de 2024, a Susep multou a PwC e auditores em mais de R$ 2 milhões por falhas nas demonstrações de 2019. A autarquia classificou os trabalhos como “auditorias ineptas”: balanços aprovados sem ressalvas apesar de distorções que inflavam patrimônio e liquidez. Os processos seguiram para MPF e CVM.
Por que isso pode ir parar nos tribunais dos EUA
Os títulos foram emitidos sob Regra 144A e Regulation S — instrumentos para investidores qualificados nos EUA e fora dele — e submetidos à lei de Nova York. Isso abre caminho para disputas em cortes americanas. Investidores que compraram papéis baseados em demonstrações auditadas pela PwC e coordenadas por JPMorgan e BofA podem alegar falha na due diligence ou omissão de fatos materiais.
Até o momento, nem JPMorgan, nem Bank of America, nem PwC se pronunciaram publicamente sobre o colapso do Ueno Bank. O Banco Central paraguaio suspendeu as operações da instituição e a Superintendência de Valores paralisou a negociação dos títulos. Pagamentos de juros e principal dependem agora do processo de resolução bancária e da ordem legal de preferência dos credores.
O que observar daqui para frente
Três frentes merecem atenção nas próximas semanas. Primeiro: a investigação do Banco Central paraguaio sobre o destino dos US$ 350 milhões e a extensão dos empréstimos a partes relacionadas. Segundo: eventuais ações coletivas ou individuais em Nova York — o prazo de prescrição e a jurisdição favorável a investidores podem atrair escritórios especializados em securities litigation. Terceiro: a posição da PwC, que acumula no currículo brasileiro dois episódios de falhas em auditorias de grandes empresas que depois colapsaram ou revelaram fraudes bilionárias.
Para quem aloca capital em dívida privada de mercados emergentes, o caso Ueno reforça uma lição cara: rating alto, coordenadores de prestígio e auditoria de nome global não substituem verificação independente de lastro e governança. Quando a assimetria de informação é extrema, o prospecto é apenas o começo da análise — não o fim.